


Puntos clave
- Producción Q2 2026: 45.404 onzas de oro equivalente (31.114 oz oro + 1,1 M oz plata)
- Ratio de conversión: 97:1 oro/plata durante el trimestre, aportando plata ~11.300 oz equivalentes
- Modelo operativo: Mina de alta ley subterránea, no de volumen; ventaja competitiva en concentración de metal por tonelada
- Contexto Perú: Operación emblema de Hochschild en sierra de Ayacucho demuestra disciplina operativa ante precios de oro y plata que no perdonan ineficiencia
| Mineral | oro y plata |
| Región | Ayacucho, Perú |
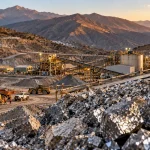
Inmaculada entregó 45.404 onzas de oro equivalente en el segundo trimestre de 2026. No es una cifra espectacular en términos absolutos, pero en el contexto de un activo subterráneo de alta ley operando en la sierra de Ayacucho — a más de 4.500 metros sobre el nivel del mar — representa exactamente lo que Hochschild Mining necesitaba demostrar: que su mina emblemática sigue produciendo con disciplina en un entorno de precios que no perdonará la ineficiencia operativa.
Los números detrás del número
Desglosado, el reporte refleja 31.114 onzas de oro y 1,1 millones de onzas de plata en el trimestre. La conversión a oro equivalente — ese indicador que tanto aman las corporativas para homologar metales — se construye sobre una proporción que varía con el ratio oro/plata del mercado. Con el oro por encima de los 3.100 dólares por onza y la plata cotizando cerca de 32 dólares, el ratio se mantuvo alrededor de 97:1 durante el periodo. Eso significa que el millón y pico de onzas de plata aporta aproximadamente 11.300 onzas equivalentes de oro a la ecuación final. La operación, dicho de otro modo, sigue siendo más aurífera que plateada en términos de valor generado.
Inmaculada no es una mina de volumen. Es una mina de ley. Su ventaja competitiva siempre ha sido la concentración de metal por tonelada procesada, lo que permite márgenes operativos sólidos incluso con throughput moderado. Esa característica la distingue de las operaciones masivas de tajo abierto que dominan el sur de Perú — y también la hace más vulnerable a interrupciones en el acceso a vetas de alta ley cuando el modelo geológico no rinde exactamente lo proyectado.
Comparado con el primer trimestre de 2026, el desempeño de Inmaculada en Q2 muestra la cadencia natural de una operación subterránea donde los ritmos de avance de galerías y la secuencia de minado determinan tanto la producción como los costos unitarios. Lo que el reporte trimestral no dice — y que los analistas en Toronto y Lima ya están calculando — es cómo se posiciona Inmaculada frente al guidance anual de Hochschild.
Inmaculada en el portafolio de Hochschild: ancla, no apéndice
Hochschild Mining opera varios activos en las Américas, pero Inmaculada sigue siendo el motor. La mina en Ayacucho concentra la mayor parte de la producción del grupo y carga con la responsabilidad de sostener los flujos de caja que financian la exploración y el desarrollo de activos en etapas más tempranas. Eso tiene implicaciones directas para cómo el mercado interpreta cualquier variación trimestral en sus números.
Cuando Inmaculada produce por debajo de las expectativas, la acción de Hochschild en la Bolsa de Londres siente el golpe inmediatamente. Cuando supera, el mercado lo toma con moderación, porque la base de comparación sigue siendo alta y los inversionistas institucionales ya descontaron el upside en el precio de la acción. Es el dilema clásico de cualquier productor que depende de un solo activo para sostener la valoración del grupo.
Las 45.404 onzas equivalentes del trimestre representan una contribución relevante, pero la pregunta que se hacen los analistas de renta variable es si Inmaculada puede mantener o mejorar ese ritmo en la segunda mitad de 2026. La respuesta depende de tres variables que ningún reporte trimestral revela con honestidad: el perfil de leyes de los bloques en secuencia, el desempeño de la planta de procesamiento y la estabilidad del acceso operativo en Ayacucho.
El contexto de precios cambia la matemática
No se puede leer la producción de Inmaculada en el vacío. Con el oro rompiendo los 3.100 dólares por onza durante el trimestre y manteniéndose en esos niveles por encima de lo que la mayoría de los modelos de valoración habían proyectado hace doce meses, cada onza producida genera un margen significativamente más amplio que en ciclos anteriores. Un productor con AISC consolidado en el rango de 1.200 a 1.400 dólares por onza equivalente — que es la franja en la que Hochschild ha operado históricamente en Inmaculada — captura hoy más de 1.700 dólares de margen bruto por onza. Eso no es menor.
La plata por su parte cotizó cerca de los 32 dólares durante el periodo. No es el nivel de 35 dólares que algunos analistas proyectaban para mediados de 2026, pero sigue siendo un entorno cómodo para cualquier productor primario de plata. Inmaculada no es una operación plateada pura — la ley de oro es su principal driver de valor — pero el comportamiento de la plata afecta directamente la conversión a onzas equivalentes y por tanto la métrica que Hochschild reporta al mercado.
Lo que el ciclo de precios actual hace visible, y que muchas veces queda enterrado en la narrativa de bonanza, es que los productores con activos de alta ley como Inmaculada generan flujo de caja desproporcionado durante los picos. La pregunta es qué hace Hochschild con ese capital. Si lo reinvierte en extender la vida de Inmaculada — a través de exploración brownfield y conversión de recursos a reservas — el mercado lo premia. Si lo distribuye sin un plan claro de reposición de onzas, el mercado tarde o temprano lo penaliza.
Perú: el entorno regulatorio que nadie quiere ignorar
Operar en Ayacucho implica navegar uno de los entornos sociopolíticos más complejos del sur del Perú. La región ha sido históricamente sensible a los conflictos sociales vinculados a la minería, y Hochschild lo sabe por experiencia propia: en 2021 enfrentó una crisis regulatoria severa cuando el Congreso peruano aprobó una moción que amenazaba con cancelar sus licencias de operación en el país. La compañía sobrevivió ese episodio, pero el episodio dejó una marca en cómo el mercado evalúa el riesgo Perú para activos como Inmaculada.
El gobierno de Dina Boluarte ha mantenido una postura más pragmática hacia la minería formal que sus predecesores inmediatos, pero el contexto político en Lima sigue siendo volátil. La ANM peruana — equivalente funcional al organismo regulador federal — ha endurecido los estándares de cierre y gestión de relaves en los últimos años, siguiendo una tendencia regional que también se expresa con fuerza en Brasil post-Brumadinho. Para Hochschild, eso se traduce en costos de cumplimiento que presionan el AISC de largo plazo.
Hochschild también tiene proyectos en Argentina y ha avanzado en la diversificación de su portafolio, precisamente para reducir la dependencia de Inmaculada como activo único de generación de caja. Pero mientras esos activos complementarios no alcancen escala productiva significativa, Inmaculada seguirá siendo el corazón del grupo — y cada reporte trimestral de la mina seguirá siendo, en la práctica, un reporte del estado de salud de toda la compañía.
Lo que las 45.000 onzas dicen del pipeline regional
En el mapa del oro sudamericano, Inmaculada ocupa un nicho particular: es un productor mid-tier de alta ley en un país que alberga operaciones de clase mundial como Yanacocha, Las Bambas o Antamina. No compite en volumen con esos gigantes, sino en eficiencia por tonelada y en capacidad de generar margen en escenarios de costos elevados. Esa posición tiene valor estratégico en un mercado donde los majors buscan activos que rindan bien en la parte alta del ciclo y no colapsen en la baja.
El trimestre reportado por Hochschild coincide con un momento en que varios productores de la región enfrentan presiones distintas. Las operaciones de mayor escala en Perú han lidiado con interrupciones por conflictos comunitarios. Las juniors de exploración en el sur del país avanzan lento por el entorno de permisos. Inmaculada, en cambio, produce. Y en minería, producir de manera consistente trimestre tras trimestre tiene un valor que los modelos de flujo descontado no siempre capturan del todo.
Como reportó Minería en Línea al consolidar los resultados del grupo para Q2 2026, Hochschild cerró el trimestre con 76.231 onzas equivalentes a nivel consolidado — lo que significa que Inmaculada aportó aproximadamente el 60% de la producción total del grupo. Esa concentración es, al mismo tiempo, la fortaleza y la vulnerabilidad de Hochschild Mining.
Si la mina de Ayacucho sostiene ese ritmo en la segunda mitad del año, Hochschild cerrará 2026 en una posición financiera envidiable para una compañía de su tamaño. Si aparecen sorpresas geológicas o disrupciones operativas, el mercado lo sabrá antes que cualquier comunicado oficial. Inmaculada no tiene margen para el silencio.