
- Realidad técnica: El 30-40% de la economía global no puede electrificarse; requiere moléculas verdes (hidrógeno, amoníaco verde)
- Escala africana: Sudáfrica, Namibia, Marruecos y Egipto concentran cartera de proyectos de hidrógeno verde a escala de gigavatio
- Ventaja estructural: África posee recursos solares y eólicos óptimos para producción de hidrógeno verde en entornos remotos
- Aplicación minera: Solución para descarbonizar flotas diésel masivas y procesos metalúrgicos intensivos en calor sin acceso a electrificación
El electrón tiene un límite. No puede descarbonizar todo. Esta realidad técnica —que el 30% a 40% de la economía global simplemente no puede electrificarse— es el punto de partida de uno de los debates más importantes que hoy atraviesa la industria minera africana: cómo financiar, construir y operar proyectos de hidrógeno verde a escala de gigavatio en una región que, paradójicamente, concentra algunos de los mejores recursos solares y eólicos del planeta.
Stuart Heather-Clark, líder del sector eléctrico para Medio Oriente y África de SLR Consulting, lo dice sin rodeos: la transición energética necesita moléculas verdes además de electrones verdes. Sin hidrógeno verde, amoníaco verde y derivados, sectores como acero, fertilizantes, cemento y transporte pesado no tienen ruta de descarbonización viable. Y la minería africana —que opera en entornos remotos, con flotas diésel masivas y procesos metalúrgicos intensivos en calor— está exactamente en esa franja del 30% a 40% que el cable eléctrico no alcanza.
Africa no es un proyecto piloto: es la escala real
El continente africano concentra hoy una cartera de proyectos de hidrógeno verde a escala de gigavatio que pocas regiones del mundo pueden igualar. Sudáfrica, Namibia, Marruecos y Egipto encabezan la lista con propuestas que van desde la producción de amoníaco verde para exportación hasta el suministro directo a operaciones industriales y mineras. La ventaja competitiva es estructural: radiación solar de clase mundial, potencial eólico costero sin explotar y terrenos disponibles para electrolizadores a gran escala.
Namibia ejemplifica la ambición. El proyecto Hyphen Hydrogen Energy —con capacidad proyectada de 3 GW de energía renovable dedicada— busca producir amoníaco verde para exportación a Europa. La magnitud no es retórica: 3 GW equivalen a tres veces la capacidad instalada de energía solar que Chile —referente latinoamericano en transición minera— tiene dedicada a operaciones mineras en el norte del país. Que un proyecto individual en Namibia supere ese umbral dice todo sobre la escala que Africa está dispuesta a mover.
Sudáfrica opera en otro registro. Con su Estrategia Nacional de Hidrógeno y el hub de Boegoebaai en la región Northern Cape —donde se concentran también operaciones de manganeso y mineral de hierro—, el país intenta convertir en ventaja competitiva lo que históricamente ha sido su talón de Aquiles energético: dependencia del carbón y una red eléctrica crónicamente inestable. La lógica es directa: si las minas ya operan con generación propia por los cortes de Eskom, ¿por qué no integrar hidrógeno verde en esa infraestructura paralela?
La ecuación minera: diésel vs. hidrógeno en el acarreo pesado
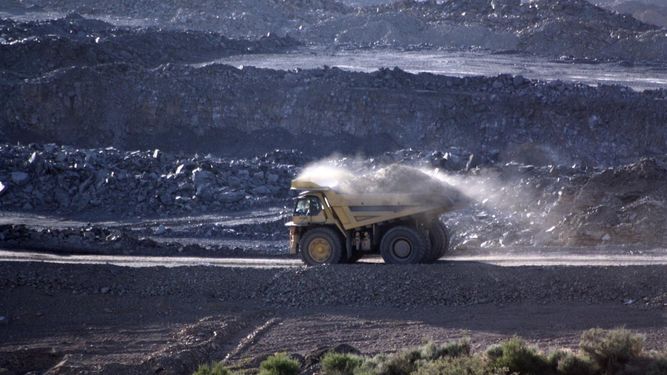
Para el director de operaciones de una mina a cielo abierto en Sudáfrica o Namibia, el hidrógeno verde no es una abstracción climática. Es una alternativa concreta al diésel en el acarreo pesado —la mayor fuente de emisiones y el segundo rubro de costos variables después de la energía eléctrica. Un camión minero de 300 a 400 toneladas consume entre 150 y 250 litros de diésel por hora en operación. Multiplicado por una flota de 50 unidades y 6,000 horas de operación anual, el número es inmanejable bajo cualquier escenario de carbono regulado.
La celda de combustible de hidrógeno ofrece una ruta. Komatsu y Caterpillar ya tienen programas activos de desarrollo para camiones de extracción con propulsión de hidrógeno. Anglo American —con operaciones en Sudáfrica, Zimbabue y Botsuana— probó en 2022 el primer camión de acarreo con celda de combustible de hidrógeno en su mina Mogalakwena (platino, Limpopo). La prueba demostró viabilidad técnica. Lo que no resolvió fue la ecuación de suministro: ¿de dónde viene el hidrógeno, a qué costo y con qué infraestructura de almacenamiento y distribución?
Ahí es donde los proyectos de escala de gigavatio cambian el cálculo. Un hub de producción de hidrógeno verde suficientemente grande puede suministrar tanto al mercado de exportación como a operaciones industriales locales, distribuyendo costos de infraestructura entre múltiples compradores. La viabilidad del camión de hidrógeno en Mogalakwena depende, en parte, de que Hyphen o proyectos equivalentes bajen el costo del kilogramo de hidrógeno verde por debajo de los 3 dólares —umbral general de competitividad con el diésel a precios actuales.
El nudo financiero: quién toma el riesgo de la escala
La brecha entre el gigavatio en el papel y el gigavatio en operación es, fundamentalmente, financiera. Los proyectos de hidrógeno verde en Africa enfrentan una combinación de factores que ningún otro mercado tiene exactamente igual: costos de capital elevados, riesgo soberano percibido, ausencia de mercados domésticos maduros y dependencia de compradores europeos —cuya demanda real sigue siendo incierta ante los retrasos en la implementación del mecanismo de ajuste en frontera por carbono (CBAM) de la Unión Europea.
SLR Consulting, desde su posición como asesor técnico en proyectos de energía y minería, observa el problema con claridad práctica: los proyectos existen, los recursos naturales son reales, pero la estructura de garantías y contratos de largo plazo necesaria para cerrar financiamiento institucional todavía no está consolidada en la mayoría de los casos. Los bancos multilaterales —Banco Africano de Desarrollo, IFC, EBRD— participan, pero la velocidad de desembolso no siempre acompaña la urgencia de los cronogramas de proyecto.
Para las empresas mineras con operaciones en el continente, esto crea una decisión estratégica de primer orden: esperar a que el mercado de hidrógeno madure, o participar activamente en su desarrollo como ancla de demanda. Algunas —Anglo American, Sibanye-Stillwater— ya eligieron la segunda opción. La lógica es que quien define los contratos de compra a largo plazo hoy, define también las condiciones de precio y suministro que determinarán su competitividad en la próxima década.
La paradoja operativa: descarbonizar donde no llega la red
Hay una ironía en todo esto que Heather-Clark captura implícitamente: Africa, el continente con menor acceso a electricidad del mundo —600 millones de personas sin conexión a la red—, está desarrollando proyectos de generación renovable a escala de gigavatio principalmente para exportar hidrógeno verde a Europa. La pregunta de si esa energía debería primero resolver el déficit doméstico es legítima, y está en el centro del debate político en Namibia y Sudáfrica.
Para la minería, sin embargo, la contradicción es operativamente irrelevante en el corto plazo. Las grandes operaciones mineras ya operan desconectadas de la red nacional —tienen generación propia precisamente porque la red no es confiable. Lo que les interesa no es la conexión a la red; es el acceso a moléculas verdes a precio competitivo para reemplazar el diésel y, en el caso de operaciones metalúrgicas, el gas natural en los procesos de calor de alta temperatura.
Si los proyectos de gigavatio en Africa logran producir hidrógeno verde a menos de 3 dólares por kilogramo antes de 2030 —objetivo que varios análisis técnicos consideran alcanzable con escala suficiente y costos de capital en baja—, el mapa de competitividad operativa de la minería africana cambia estructuralmente. Las operaciones que hoy pagan diésel a precios volátiles tendrían acceso a un energético local, renovable y con precio predecible en contratos de largo plazo.
Eso no es una promesa climática. Es una ventaja competitiva concreta. Y las empresas que lo entiendan antes que sus competidores ya están en las mesas de negociación.