Perú.- Debemos reconocer que la razón de ser de una empresa es la maximización de utilidades sea la naturaleza de sus accionistas de capitales privados o estatales. Es decir, alcanzar la máxima rentabilidad significa al mismo tiempo la minimización de la participación en el valor de la riqueza creada para el estado por medio de los menores impuestos por pagar, y de los trabajadores a. través de menores salarios relativos. Esta es una ley fundamental del capitalismo, que ahora eufemísticamente se le denomina “economía de mercado”.
En tal sentido considero útil comparar el comportamiento de dos empresas mineras pertenecientes a la gran minería que operan en el Perú durante los dos primeros años de operaciones comerciales. Por un lado Mra. Antamina que comenzó sus operaciones comerciales a mediados del 2001 cuando los precios del cobre se ubicaban sobre los US$ 0.70 centavos de dólar por libra, tal como se puede observar en el cuadro “ Comparación de los Resultados de Producción, Ingresos y Utiidades entre Compañía Mra. Antamina y Mra. Chinalco Perú al Comienzo de sus Operaciones”.
Si bien el cobre constituye el principal recurso minero de este yacimiento ubicado en el Callejón de Conchucos, departamento de Ancash, también se obtienen volúmenes de zinc, plata y molibdeno que se exportan como concentrados.
De otro lado, Mra. Chinalco Perú empresa estatal de capitales chinos está operando comercialmente desde abril del 2014, explotando concentrados de cobre, zinc, plata y molibdeno con inversiones que superan los 4,500 millones de dólares financiados con préstamos de la banca estatal y de fomento a las exportaciones de la República Popular China a condiciones muy favorables.
En realidad, Mra. Chinalco recién en el 2015 opera con cierta normalidad en razón de las diversas paralizaciones ordenadas por las autoridades ambientales, y su relación con el alto contenido de arsénico en los concentrados por extraer.
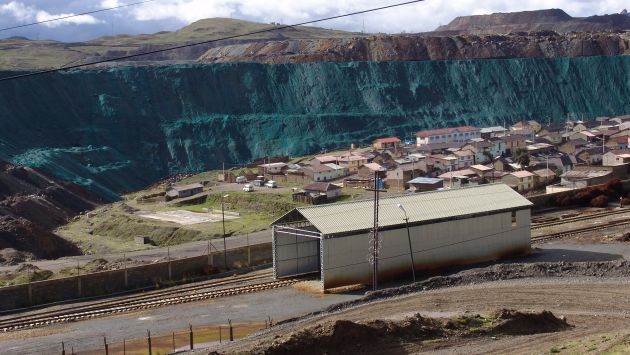
Mra. Chinalco tiene como principal yacimiento reconocido el área de Toromocho, ubicado en la sierra central, provincia de Yauli, departamento de Junín de vieja tradición minera.
DOS MEGAPROYECTOS: US 2,390 versus 4,000 Millones
En una comparación entre las operaciones de Mra. Chinalco y Mra. Antamina debemos destacar la diferencia de precios en cuanto al producto principal, los concentrados de cobre que constituyen en cuanto a su precio el 50 o 60 por ciento del precio expresado en cobre fino, según las prácticas del mercado y las deducciones habituales.
Cuando se iniciaron las operaciones de Antamina los precios en el primer año (2001) eran equivalentes a US$ 71.60 centavos por libra y en el segundo año de operaciones (2002) eran del orden de US$ 70.74 centavos la libra, con tales precios muy pocas empresas obtenían utilidades.
En tal sentido para el caso de Mra. Chinalco los precios de US$ 311.16 centavos en el primer año (2014) y de US$249.82 centavos en el segundo año (2015) son de lejos superiores a los precios vigentes en el 2001 y 2002. Más que se triplican en el 2015, por tanto los márgenes de rentabilidad a favor de la empresa estatal china son evidentes.
Es verdad, que los costos también se incrementan en el tiempo, pero también es cierto que las empresas “cargan” a los costos una serie de partidas tales como las depreciaciones, amortizaciones, deterioro de pérdidas etc., es decir, una serie de partidas que no significan salidas de capital de la empresa, al margen de los beneficios tributarios que se deducen para determinar la utilidad imponible.
Se debe tener presente que altos funcionarios de Mra. Antamina señalaban que con un precio de US$ 0.95 centavos la libra de cobre a niveles reales durante 15 años (2001/2015) la tasa interna de retorno (TIR) en relación al capital invertido (US$ 2,390 millones) como indicador de rentabilidad era del 14%.
Es evidente que a partir del 2004 cuando los precios de los minerales empezaron su vertiginosa subida, llegando a casi los US $ 400 centavos la libra la rentabilidad de la cuprífera se incrementó a tasas crecientes.
Si bien debemos reconocer que los volúmenes de producción de cobre en Mra. Antamina en relación a Mra. Chinalco son superiores como se expone en el cuadro mencionado, pues en el segundo año (2015) la primera obtiene el equivalente a 341 mil toneladas de cobre fino y Mra. Chinalco se ubica sobre las 182 mil toneladas.
Sin embargo, a pesar de los menores volúmenes producidos de cobre, los resultados económicos son favorables para la Mra. Chinalco en relación a Mra. Antamina, en razón de los precios todavía altos y sobre todo al aporte, experiencia y productividad de sus trabajadores que fueron reclutados de diversas operaciones mineras.
A niveles de ingresos por ventas, para los dos primeros años, Mra. Chinalco supera a lo obtenido por Mra. Antamina en sus dos primeros años de operaciones. Mientras en el 2001 Mra. Antamina obtuvo por concepto de ingresos US$ 166.6 millones, Mra. Chinalco en el primer año (2014) obtuvo ingresos del orden de US$ 355 millones de dólares entre sus ventas locales y externas.
Igualmente, en el segundo año de operaciones Mra. Antamina generó US$ 535 millones de ingresos, mientras que Mra. Chinalco obtuvo US$ 693 millones, tanto por los ingresos en el mercado local como por las ventas externas.
Si bien debe aclararse que los ingresos de Mra. Chinalco son los ingresos antes de cualquier deducción por concepto de capitalización en el financiamiento de las inversiones realizadas en el proyecto entre el 2011 al 2015. A ello debe agregarse la vigencia del beneficio de “arrastre de pérdidas” el cual le permite a las mineras cargar a costos las depreciaciones aceleradas con el objeto de recuperar las inversiones en el menor tiempo posible a costa de la explotación de la fuerza de trabajo, y menor abono de impuestos al fisco.
Por ello, las utilidades operativas y netas resultan negativas en la mayor parte de los casos, y el fisco se reciente en la percepción del ingreso a la renta pues las empresas no generan utilidad imponible. Si a ello se agrega la devolución del IGV que usualmente se utiliza como crédito tributario, lo cual también disminuye el impuesto a la renta por abonar.
Sin embargo, las pérdidas operativas y netas obtenidas por la empresa de capitales chinos resultan menores e incluso en el 2015 Mra. Chinalco declara rentabilidad operativa positiva como se puede observar en el cuadro materia de análisis.
Así, Mra. Antamina tanto en el primer año de operaciones (2001) como en el segundo año (2002) declara pérdidas operativas de US $ 134 millones y de 41 millones respectivamente. Por el contrario, Mra. Chinalco declaró pérdidas operativas de US $ 3 millones en el 2014 y obtuvo una utilidad operativa de US$ 74.7 millones en el 2015, lo cual resulta significativo.
En relación a las pérdidas netas para los primeros años de operaciones de Mra. Chinalco resulta evidente que las pérdidas netas resultan menores a las obtenidas por Mra. Antamina. Así mientras las pérdidas netas de Mra. Chinalco fueron de US$ 10.6 millones de dólares en el primer año y de menos de US$ 14 millones en el segundo período, las pérdidas netas obtenidas por Mra. Antamina fueron muy superiores como se podrá observar en el cuadro respectivo, US$ 245 millones de pérdidas netas en 2001 y US $ 137 millones en el 2002 respectivamente.
EPÍLOGO
Con este ejercicio comparativo demostramos la rentabilidad de las empresas mineras como Mra. Chinalco, a la cual habría que sumar los beneficios tributarios que gozan todas las empresas del sector, lo cual determina una rentabilidad extraordinaria a pesar que los precios del cobre en la presente coyuntura se mantienen por encima de los US $ 2.15 dólares la libra. Si a ello se agrega el repunte del precio de la plata y los buenos precios del zinc, debiera ser evidente que la rentabilidad sería mayor.
Sin embargo a pesar de la rentabilidad que está obteniendo la Mra. Chinalco las relaciones con el Sindicato Unificado de Trabajadores formado a fines del 2014 en razón de los recurrentes abusos, falta de seguridad en el trabajo, duras condiciones laborales, controles salariales, incumplimiento en el pago de bonos de productividad etc.
Es decir, las contradicciones entre el trabajo y el capital son tan profundas que los funcionarios de la empresa china han optado por las políticas de confrontación, del despido arbitrario de los dirigentes sindicatos por el solo delito de defender los intereses de los trabajadores, lo cual agravará el conflicto social en razón de los reiterados incumplimientos con la población de Morococha, con el gobierno regional y sobre todo con sus trabajadores que producen la riqueza.
COMPARACIÓN DE LOS RESULTADOS DE PRODUCCIÓN, INGRESOS Y UTILIDADES ENTRE COMPAÑÍA MINERA ANTAMINA Y MINERA CHINALCO AL COMIENZO DE SUS OPERACIONES

Con Nuestro Perú