
Puntos clave
- AISC histórico: US$1,803 por onza equivalente en Q3 2026 — el más bajo de la historia reciente de Torex en Morelos
- Margen operativo: 58% entre AISC realizado (US$1,803) y precio promedio (US$4,324) por onza
- Flujo libre acumulado: US$402 millones en 9 meses; US$271M devueltos a accionistas mientras caja crece a US$226M
- Riesgo de precios: Presión simultánea en 4 frentes de expansión (Media Luna North, debottlenecking, Los Reyes, Corredor San Miguel); caída de 20% en oro compromiete márgenes más rápido
| Mineral | oro |
| Variación exportación | No especificado |
| Destino principal | No especificado |
A US$1,803 por onza equivalente de oro, Torex Resources cerró el tercer trimestre de 2026 con el AISC más bajo de su historia reciente en Morelos — y la brecha entre ese costo y el precio promedio realizado de US$4,324 por onza lo dice todo. Cuando el margen operativo supera el 58%, no estamos ante un trimestre sólido: estamos ante una operación que, en este entorno de precios, imprime dinero.
- US$150 millones en efectivo libre, un trimestre. ¿Y ahora qué hace Torex con eso?
- Morelos en números: lo que produce, lo que vende, lo que gana
- El debottlenecking como palanca de bajo costo — y sus riesgos
- Media Luna North y Los Reyes: los catalizadores que el mercado monitorea
- El listing en NYSE: señal de madurez, no solo de visibilidad
- Seguridad operacional: el dato que no es menor en Guerrero
- Lo que viene: el cuarto trimestre cierra el ciclo, 2027 lo redefine
US$150 millones en efectivo libre, un trimestre. ¿Y ahora qué hace Torex con eso?
El flujo de caja libre acumulado a nueve meses ya suma US$402 millones. Para ponerlo en escala: eso equivale aproximadamente a la capitalización de mercado de docenas de juniors canadienses que cotizan en TSX-V sin haber perforado un metro de producción. Torex no solo genera ese efectivo — lo está distribuyendo. US$271 millones devueltos a accionistas en lo que va del año, mientras el saldo de caja creció a US$226 millones, superando el objetivo interno de US$200 millones.
La ecuación financiera es envidiable. Pero la pregunta que ya circula entre analistas en Toronto es si Torex puede sostener este perfil de retorno al mismo tiempo que financia la expansión que tiene diseñada para los próximos 24 meses. Media Luna North, el debottlenecking de planta, Los Reyes y la perforación del Corredor San Miguel son cuatro frentes simultáneos. Con un precio de oro que, si cede 20%, comprime márgenes más rápido de lo que se anticipa.
Morelos en números: lo que produce, lo que vende, lo que gana
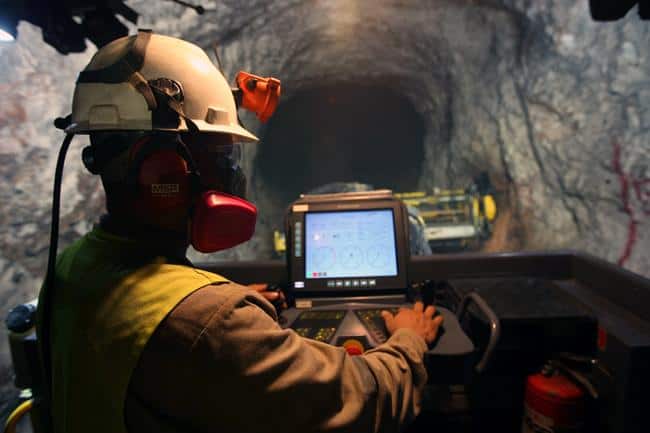
La operación en Guerrero produjo 131,900 oz AuEq en el trimestre, con 98,685 onzas de oro, 614,300 onzas de plata y 16.3 millones de libras de cobre. Las tasas de minado se mantuvieron fuertes: 8,244 tpd en Media Luna y 3,055 tpd en ELG Underground. El throughput de planta superó los niveles de diseño, promediando 10,798 tpd — dato técnico que no es menor porque es, precisamente, el argumento que justifica el proyecto de debottlenecking.
La recuperación de oro mejoró a 88.2%, desde 85.4% del segundo trimestre. Esos casi tres puntos porcentuales de diferencia en recuperación, multiplicados por el volumen procesado y por un precio de oro que ronda los US$4,300 por onza, se traducen en decenas de millones de dólares adicionales en ingresos. No es cosmética operacional — es ingeniería de proceso con impacto directo en el estado de resultados.
El ingreso trimestral llegó a US$555 millones, con un EBITDA ajustado de US$344 millones. El costo de ventas fue de US$245 millones o US$1,923 por onza equivalente vendida. La diferencia entre el precio realizado y el AISC de US$1,803 genera un margen de US$2,521 por onza — margen que, acumulado en el año, suma US$2,508 por onza sobre 328,968 oz AuEq vendidas.
El debottlenecking como palanca de bajo costo — y sus riesgos
Andrew Snowden, presidente y CEO de Torex, fue explícito en el mensaje central de cara al cuarto trimestre y a 2027: el proyecto de debottlenecking de planta en Morelos puede incrementar el throughput entre 10% y 15% con inversión de capital relativamente modesta. Implementación prevista para 2027, con beneficios potenciales hacia finales de ese año.
En términos de economía de proyecto, el razonamiento es impecable. Si ya estás operando por encima del diseño de planta, el costo marginal de incrementar capacidad es significativamente menor que construir nueva infraestructura. La pregunta es el timing: si los precios del oro corrigen antes de que el debottlenecking esté operativo, el argumento de “alto retorno con bajo capital” se sostiene igual — porque los costos base de la operación ya están probados a US$1,800 por onza.
Más ambicioso es el escenario de expansión mayor, que dependerá de los resultados de perforación en el Corredor San Miguel a lo largo de 2027, con una decisión de inversión objetivo para principios de 2028. Eso significa que Torex está construyendo simultáneamente tres horizontes: el operacional inmediato, el de optimización en 2027, y el de crecimiento estructural post-2028. Es una arquitectura de capital disciplinada, pero exige que el entorno macroeconómico acompañe.
Media Luna North y Los Reyes: los catalizadores que el mercado monitorea
Media Luna North, el avance más inmediato del pipeline de proyectos, mantiene su calendario con primer mineral previsto antes del cierre de 2026. Este hito es relevante no solo operacionalmente: en términos de narrativa de mercado, confirma que la transición de ELG Underground hacia una operación de múltiples centros productivos está avanzando dentro de lo prometido. Para un sector donde los atrasos son la norma, cumplir el calendario tiene valor en sí mismo.
Los Reyes avanza en su estudio de prefactibilidad, respaldado por perforación y estudios de trade-off para mejorar recursos, reducir riesgo de diseño y fortalecer la economía del proyecto. Sin fechas de producción firmes, Los Reyes sigue siendo una opción de crecimiento con valor optativo — especialmente relevante si el entorno de precios del oro se mantiene elevado y justifica desarrollar recursos de mayor costo de capital.
El listing en NYSE: señal de madurez, no solo de visibilidad
Torex anunció su intención de listarse en la Bolsa de Nueva York. Para una empresa que ya cotiza en TSX y en OTCQX, el movimiento no es de subsistencia — es de posicionamiento. El NYSE abre acceso a fondos institucionales estadounidenses que, por mandato, solo pueden invertir en mercados de primer nivel. También amplifica la cobertura de analistas y, en un entorno donde el oro sigue por encima de US$3,000, pone a Torex en el radar de gestores de portafolio que buscan exposición a productores con costos controlados.
Desde Toronto, la lectura del mercado es que Torex está saliendo de la categoría de “productor de tamaño mediano canadiense” para competir directamente en la liga de los grandes productores globales. Con una producción anualizada que apunta al midpoint de entre 420,000 y 470,000 oz AuEq, ya está en el umbral de lo que algunos clasificadores consideran productor mayor. El NYSE completa ese cambio de categoría ante los mercados de capitales.
Seguridad operacional: el dato que no es menor en Guerrero
Seis trimestres consecutivos sin accidentes con tiempo perdido y 21 millones de horas sin incidentes de ese tipo son cifras que, en el contexto de operaciones subterráneas en México, tienen peso institucional. Guerrero es un estado con historial de complejidad social y logística. Que Media Luna opere con ese récord de seguridad — y que Torex lo destaque en el encabezado de sus resultados, no al final — dice algo sobre las prioridades de la administración.
El incidente post-trimestre en octubre, una lesión de mano en Media Luna que rompió la racha, quedará reflejado en los resultados del cuarto trimestre. No cambia la tendencia, pero sí recuerda que las operaciones subterráneas complejas nunca son rutinarias.
Lo que viene: el cuarto trimestre cierra el ciclo, 2027 lo redefine
Con 329,071 oz AuEq producidas en los primeros nueve meses, Torex necesita alrededor de 100,000 oz AuEq adicionales en el cuarto trimestre para tocar el midpoint de su guía anual de 445,000 oz AuEq. Las tasas de minado y throughput del tercer trimestre indican que ese número es alcanzable. El AISC del año completo sigue trazando dentro del rango de US$2,000 a US$2,100 por oz AuEq, consistente con la guía.
El año fiscal 2026 cerrará con Torex en la posición más cómoda de su historia: caja por encima del objetivo, margen operativo en máximos, distribución de capital sostenida y un pipeline de proyectos con catalizadores concretos en el corto y mediano plazo. Para los inversionistas institucionales en Toronto que llevan meses evaluando si agregar más exposición a productores de oro con activos en México, los números del tercer trimestre eliminan la mayoría de los argumentos en contra. El único riesgo real que queda no está en Guerrero — está en lo que haga el precio del oro desde aquí.