
Puntos clave
- Desempeño Q3 2026: Teck Resources entregó resultados que superaron estimaciones de mercado con costos de cobre a la baja y producción al alza
- Quebrada Blanca QB2: Proyecto en Chile cruzó umbral crítico y entra en fase de madurez operativa tras dos años en rampa, reduciendo costos significativamente
- Contexto LATAM: Mientras el cobre cotiza en récords históricos, productores en Chile, Perú y Canadá enfrentan presiones inflacionarias en energía, agua y mano de obra que erosionan márgenes
- Impacto estratégico: Transformación de QB2 de proyecto de riesgo a activo maduro relevante para inversionistas institucionales en Toronto
Teck Resources entregó un trimestre que debería poner nerviosos a sus competidores: costos de cobre a la baja, producción al alza y resultados que superaron las estimaciones del mercado justo cuando el precio del metal rojo cotiza en niveles récord. Para una empresa que lleva meses navegando una reestructura profunda — incluyendo conversaciones de fusión con Anglo American — el Q3 2026 no fue un accidente. Fue el resultado de una apuesta operativa que ahora empieza a dar frutos.
- Costos controlados cuando el mercado menos lo esperaba
- El precio del cobre hace su parte — pero no es el único factor
- La fusión con Anglo American: lo que el trimestre cambia
- TSX y el mercado financiero: lo que los analistas ya ajustaron
- QB2 como argumento de largo plazo
- Lo que viene para Teck en el último tramo de 2026
Costos controlados cuando el mercado menos lo esperaba
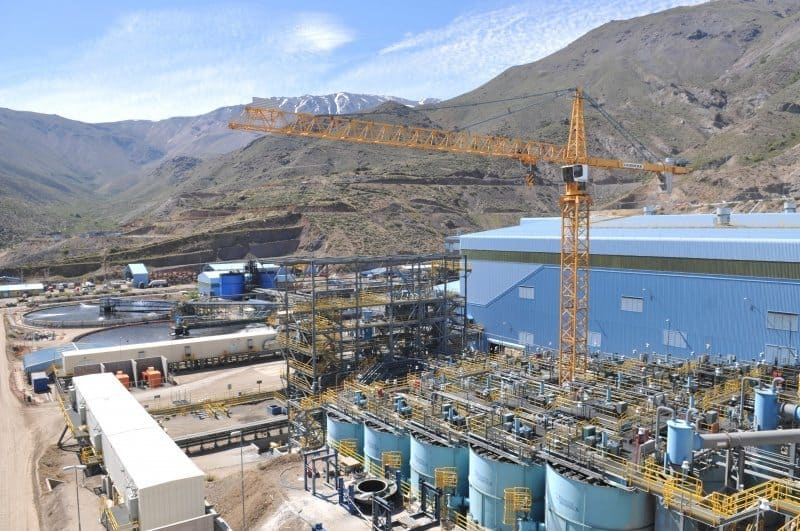
El ciclo del cobre en 2026 ha sido brutal en ambas direcciones: precios históricamente altos, pero también presiones inflacionarias sobre energía, agua y mano de obra que han erosionado los márgenes de productores en Chile, Perú y Canadá por igual. Teck navegó esa tensión mejor que la mayoría. La reducción de costos operativos en sus operaciones de cobre — principalmente desde Quebrada Blanca QB2 en Chile — no fue una corrección menor. Fue la diferencia entre un trimestre decente y un trimestre que mueve analistas.
QB2 lleva más de dos años en rampa y ese proceso nunca es lineal. Los primeros meses de cualquier megaproyecto concentran los costos más altos: curva de aprendizaje, fuerza laboral en expansión, ajustes de ingeniería. Que Teck reporte costos cayendo ahora indica que QB2 cruzó ese umbral y está entrando en su fase de madurez operativa. Para los inversionistas institucionales en Toronto, eso transforma QB2 de un activo prometedor a un generador de caja predecible — una categoría completamente distinta de valuación.
La producción más fuerte refuerza la lectura. Teck no bajó costos sacrificando volumen. Bajó costos aumentando producción. Esa combinación — la que los operadores llaman “más con menos” — es la que distingue las operaciones de primer cuartil del resto. En un entorno donde el precio del cobre premia la eficiencia, Teck llegó bien posicionado.
El precio del cobre hace su parte — pero no es el único factor
Los precios récord del cobre en 2026 han creado una lectura equivocada en algunos análisis de mercado: que cualquier productor con exposición al metal debería estar reportando ganancias extraordinarias. La realidad es más selectiva. El cobre subió, sí. Pero también subieron los costos de energía en Chile, las exigencias regulatorias hídricicas en la región de Antofagasta y los requerimientos de nómina en un mercado laboral minero que sigue apretado a nivel global.
Que Teck haya logrado capturar el diferencial de precio sin que sus costos lo comieran es el dato que importa. La empresa no solo se benefició del rally — lo aprovechó con una estructura operativa que lo maximizó. Eso es disciplina de ejecución, no suerte de mercado.
El contexto de precios sigue siendo favorable. La transición energética mantiene una demanda estructural de cobre que los inventarios del LME no logran estabilizar. Los proyectos nuevos tardan entre ocho y doce años desde exploración hasta producción, y la cartera global de proyectos en desarrollo no alcanza a cubrir el déficit proyectado para la segunda mitad de la década. Teck, con QB2 ya en producción y costos en descenso, está mejor posicionado que la mayoría para monetizar esa brecha.
La fusión con Anglo American: lo que el trimestre cambia
El Q3 2026 no llega en un vacío corporativo. Teck lleva meses en conversaciones con Anglo American sobre una posible fusión, en un proceso que tiene más capas de lo que los comunicados oficiales sugieren. Como reportó Minería en Línea, el fallido intento de BHP por adquirir Anglo American en 2024 expuso cómo la geopolítica convertida en herramienta regulatoria frena las megafusiones mineras globales — una lección que el equipo legal de Teck seguramente tiene presente.
Un trimestre que bate estimaciones fortalece la posición negociadora de Teck. Cuando los números operativos validan la tesis de inversión propia, la presión para cerrar en condiciones desfavorables baja. Teck puede negociar desde una posición de solidez, no de urgencia. Eso cambia la dinámica de cualquier mesa de fusión.
Pero también complica la narrativa para Anglo American, cuyo propio Q3 2026 fue más difícil. Anglo reportó caídas en producción de cobre, hierro y diamantes en ese mismo periodo, con tormentas extremas paralizando operaciones en Chile y un deterioro del mercado de De Beers que no ayuda a su balance. Dos empresas que se sientan a negociar desde posiciones operativas tan distintas tienen una conversación fundamentalmente diferente a la que tendrían en paridad de resultados.
TSX y el mercado financiero: lo que los analistas ya ajustaron
La reacción del mercado en Toronto fue inmediata. Las acciones de Teck (TSX: TECK.B) respondieron al resultado, y los analistas que cubrían la acción con estimaciones conservadoras tuvieron que revisar sus modelos. Eso no es detalle menor: cuando una minera de la talla de Teck supera forecasts de forma consistente, los fondos de pensiones y los grandes institucionales en Toronto recalibran su ponderación del sector.
El TSX concentra el 40% de las mineras públicas del mundo. Lo que pasa con Teck en Toronto reverbera en decisiones de capital que afectan proyectos desde el Ártico canadiense hasta el altiplano andino. Un trimestre fuerte de Teck no es solo una nota corporativa — es una señal sobre el apetito de capital hacia el cobre y hacia las operaciones de gran escala que lo producen.
La exploración canadiense también lee estos resultados con atención. Con C$4,100 millones en presupuestos de exploración en 2026, las junior miners en el TSX-V calibran sus estrategias según el desempeño de las grandes. Un Teck robusto con QB2 consolidado valida la tesis del cobre chileno y latinoamericano para los fondos que todavía están evaluando dónde asignar capital exploratorio el año próximo.
QB2 como argumento de largo plazo
Quebrada Blanca en su fase 2 representa la apuesta más grande de la historia corporativa de Teck. Una inversión que superó los US$8,000 millones, que enfrentó retrasos pandémicos, que absorbió críticas de analistas y que ahora, trimestre a trimestre, está construyendo el argumento de que valió la pena.
Los activos de gran escala en minería del cobre tienen una lógica particular: los primeros años post-construcción consumen caja, los años de madurez la generan con un perfil que las operaciones más pequeñas no pueden replicar. QB2 entró en esa segunda fase. Los costos cayendo mientras la producción sube es exactamente la curva que los modelos de flujo descontado proyectaban para este momento del ciclo de vida del activo.
Para los analistas en Toronto que tienen a Teck en cobertura, el Q3 2026 confirma que la tesis operativa de QB2 no fue optimismo de presentación. Fue ingeniería. Y la ingeniería, a diferencia de la narrativa, se mide en toneladas y en dólares por libra.
Lo que viene para Teck en el último tramo de 2026
El Q4 llega con viento a favor pero con variables que Teck no controla del todo. Los precios del cobre siguen altos pero la volatilidad geopolítica — tensiones comerciales, ritmo de transición energética en China, demanda de vehículos eléctricos — introduce incertidumbre sobre el segundo semestre de la demanda global. El mercado de cobre en el LME sigue reaccionando más a expectativas que a fundamentos inmediatos, lo que puede crear disparidades bruscas entre precio spot y realidades operativas.
La fusión con Anglo American, si avanza, añade otra variable. Las integraciones corporativas de esta escala no son transparentes para la operación diaria, y QB2 necesita atención sostenida mientras todavía está en fase de optimización. Dividir el foco directivo entre una megafusión y una mina en rampa es un riesgo que el mercado pondera.
Lo que el Q3 2026 demostró es que Teck tiene el músculo operativo para sostener el ritmo. Si mantiene esa disciplina de costos en los próximos dos trimestres, la conversación sobre la fusión con Anglo American será la de una empresa que negocia desde la cima de su ciclo — no desde la presión de un balance que necesita rescate. Esa diferencia, para cualquier director de operaciones que analice esta transacción desde Hermosillo o desde Calgary, lo cambia todo.