Puntos clave
- Caída accionaria: Antofagasta descendió más del 6% en LSE mientras cobre se mantuvo estable, evidenciando problema operacional específico, no macroeconómico
- Guía incumplida: Proyección de producción 2027 cayó por debajo del consenso de analistas; ramp-up de activos no se materializará a velocidad prometida
- Presión de costos: Diésel continúa presionando costos operacionales de forma estructural en minería del norte chileno
- Implicación LATAM: Mayor empresa cuprífera privada de Chile enfrenta desafío en entregar volúmenes de fase de expansión; patrón relevante para sector regional
| Mineral | cobre |
| Precio | estable en LME |
| Variación | -6% acción Antofagasta |
| Contexto LATAM | Presión de costos en minería del norte de Chile; ramp-up de… |
Antofagasta cayó más del 6% en la bolsa de Londres el jueves. No fue un accidente de mercado ni una lectura exagerada de los algoritmos: fue el veredicto directo de los analistas ante una guía de producción para 2027 que llegó por debajo de lo esperado, combinada con una presión de costos que el grupo Luksic no logró neutralizar. Para la mayor empresa cuprífera privada de Chile, la señal es clara — la fase de expansión no está entregando los volúmenes que prometió.
La guía que no convenció: el problema no es el cobre, es Antofagasta
La caída en bolsa no reflejó pesimismo sobre el cobre como metal. El precio del cobre en el LME se mantuvo relativamente estable durante la jornada, lo que hace más revelador el movimiento de la acción: el mercado castigó a Antofagasta específicamente, no al sector. La diferencia importa. Cuando una empresa cae más del 6% mientras el commodity subyacente no se mueve, el problema es operacional y de expectativas, no macroeconómico.
La guía inicial de producción para 2027 cayó por debajo del consenso de analistas. El detalle sobre los niveles exactos proyectados no fue desglosado en la divulgación preliminar, pero el mensaje fue suficientemente claro para los mercados: el ramp-up que se esperaba de los activos del grupo no se materializará a la velocidad prometida. A eso se sumó el impacto del precio del diésel, que siguió presionando los costos operacionales — un problema estructural en la minería del norte de Chile que ningún operador ha resuelto del todo sin desalinización o electrificación de su flota.
El contexto es relevante. Antofagasta lleva varios trimestres navegando turbulencias operacionales. Los Pelambres fue paralizado por condiciones climáticas extremas, lo que ya obligó a la empresa a reducir su proyección de producción anual en el primer semestre de 2026, a pesar de haber registrado una ganancia neta de US$2,000 millones. Esa paradoja — rentabilidad alta, volúmenes a la baja — es exactamente la que el mercado está penalizando ahora con mayor firmeza.
Centinela, Los Pelambres y el peso de los activos propios
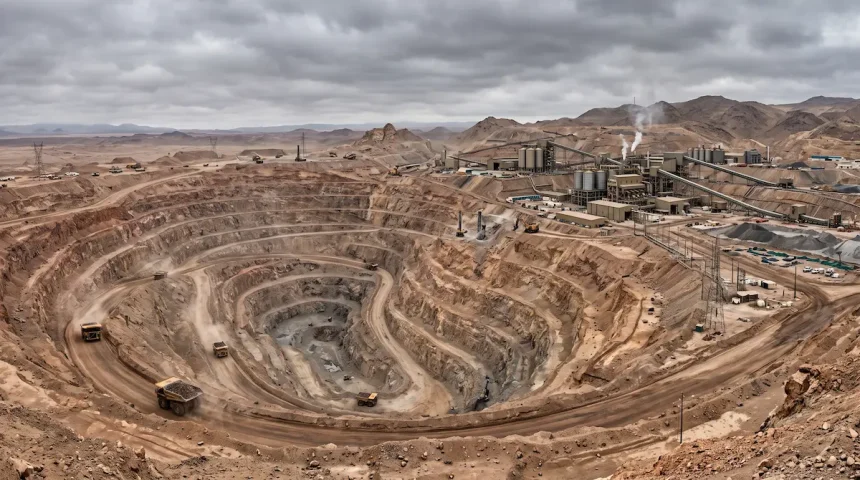
El portafolio de Antofagasta Minerals incluye tres minas en operación en Chile: Los Pelambres en la Región de Coquimbo, Centinela y Antucoya en Antofagasta. Son activos con perfiles muy distintos. Los Pelambres es el activo de mayor escala y el más sensible a las condiciones hídricas de la zona central. Centinela es la apuesta de crecimiento del grupo, pero también el frente más conflictivo en este momento.
Los sindicatos en Centinela llevan semanas en huelga, con proyecciones de una caída del 50% en producción de cobre durante noviembre por demandas de igualación de beneficios — una disputa laboral que arrastra semanas sin resolución y que complica aún más la capacidad de Antofagasta de cumplir cualquier guía que ofrezca al mercado. Si la empresa proyecta 2027 con cifras que ya lucen conservadoras, una huelga prolongada en su segundo activo más importante convierte esas cifras en un techo difícil de alcanzar, no en un piso.
Antucoya, la operación más pequeña del grupo, opera con costos más altos por unidad y es la más expuesta a la volatilidad del diésel. En un entorno donde el precio del combustible presiona los cash costs al alza, Antucoya sacrifica margen operacional con más velocidad que los otros dos activos. No es un problema de 2027 — es un problema que acumula presión trimestre a trimestre.
El cobre no es el problema: la demanda sigue intacta
Lo que hace más incómoda la situación de Antofagasta es que ocurre en un momento en que el cobre como metal tiene fundamentales sólidos. China sigue absorbiendo más del 50% de la demanda mundial, y la electrificación global — vehículos eléctricos, infraestructura de redes, energías renovables — proyecta triplicar la demanda del metal para 2040 según estimaciones del sector. El cobre no tiene sustituto eficiente a escala industrial. No hay crisis de demanda.
El problema es de oferta — específicamente, de la capacidad del sector para incrementar producción a la velocidad que el mercado espera. Chile produce el 27% del cobre mundial, aproximadamente 5.8 millones de toneladas al año. Codelco, la estatal, lleva varios años en crisis de producción propia, con activos envejecidos y proyectos estructurales que van con retraso. BHP maneja Escondida, la mayor mina de cobre del mundo, pero también con costos crecientes. Teck está en ramp-up de Quebrada Blanca Phase 2. Y ahora Antofagasta entrega una guía para 2027 que no convence.
El resultado es una industria chilena que, en conjunto, produce a máxima rentabilidad pero no logra crecer en volumen. Eso es bueno para el precio del cobre a mediano plazo — la oferta limitada sostiene el metal — pero es malo para los accionistas de empresas individuales que apostaron a un ciclo de crecimiento de producción que no llega.
Los costos que no ceden: diésel, agua y regulación
El alza en el precio del diésel que menciona Antofagasta en su divulgación no es un dato aislado. Es la manifestación más visible de una ecuación de costos que la minería chilena no ha terminado de resolver. Las minas del norte de Chile — Centinela, Antucoya, Escondida, Spence — operan en desierto, a altitudes que encarecen la logística y con restricciones hídricas que obligan a invertir en desalinización. Más del 70% de los nuevos proyectos en la zona ya incluyen plantas desalinizadoras, pero ese capex no es neutro: presiona el costo por tonelada producida.
La transición hacia flotas eléctricas es la ruta de largo plazo para reducir la dependencia del diésel. Algunas operaciones en Chile ya tienen camiones autónomos eléctricos en prueba o en operación parcial. Pero esa transición requiere inversión de capital que tarda años en reflejarse en los costos operacionales. En el corto y mediano plazo, el diésel sigue siendo el talón de Aquiles de las operaciones en altura y en zonas remotas.
El royalty minero aprobado en 2024, con estructura progresiva sobre el margen operacional, añade otra capa de presión. En un entorno de precios altos de cobre, el royalty pesa más. Es la paradoja del modelo chileno: cuando el metal vale más, el Estado captura una fracción mayor, lo que reduce el incentivo marginal para incrementar producción. El presidente Kast ha buscado dar señales de estabilidad regulatoria, pero las reglas ya están escritas y el sector las descuenta.
Lo que la caída en bolsa le dice al mercado
Una caída del 6% en una sola jornada en una empresa de la capitalización de Antofagasta no es ruido. Es precio. El mercado está diciendo que la tesis de crecimiento de producción del grupo necesita ser revisada, que la guía de 2027 no justifica las valoraciones previas, y que los riesgos — huelgas en Centinela, costos de diésel, restricciones climáticas en Los Pelambres — no estaban completamente descontados.
Para los inversionistas institucionales con exposición a renta variable minera chilena, la pregunta no es si el cobre sube o baja — el metal tiene viento de cola estructural. La pregunta es qué productor es capaz de monetizar ese viento de cola con crecimiento real de volumen. Codelco tiene problemas propios. BHP es diversificada. Teck está en ramp-up. Antofagasta acaba de mostrar que su próximo capítulo de crecimiento llegará más tarde de lo esperado.
El cobre chileno seguirá siendo indispensable para la economía global de las próximas décadas. Eso no se discute. Lo que sí está en discusión es quién, exactamente, va a producirlo — y en qué tiempo.