Puntos clave
- Nombramiento: Carlos Ávila, ingeniero civil de minas con 30+ años en BHP (incluida Escondida, la mina de cobre más grande del mundo), se suma al directorio de Antofagasta plc
- Experiencia operacional: Trae conocimiento directo de gestión de activos maduros, logística hídrica en Atacama, relaciones con comunidades y ciclos de inversión de capital a gran escala
- Señal de mercado: Refleja escasez de directivos con trayectoria operacional real (no solo financiera) en consejos de grandes mineras cotizadas
- Contexto competitivo: Grupo Luksic apuesta por profundidad técnica en momento crítico donde industria cuprífera chilena enfrenta presiones simultáneas en costos, regulación y demanda global
Un ingeniero que pasó tres décadas dentro de BHP ahora se sienta en el directorio de uno de sus competidores directos en el norte chileno. El movimiento de Carlos Ávila hacia Antofagasta plc no es un nombramiento rutinario de gobernanza corporativa: es una señal de que el Grupo Luksic apuesta por profundidad técnica y conocimiento de primera línea en un momento en que la industria cuprífera chilena enfrenta presiones simultáneas sobre costos, regulación y demanda global.
Quién es Ávila y qué trae al directorio
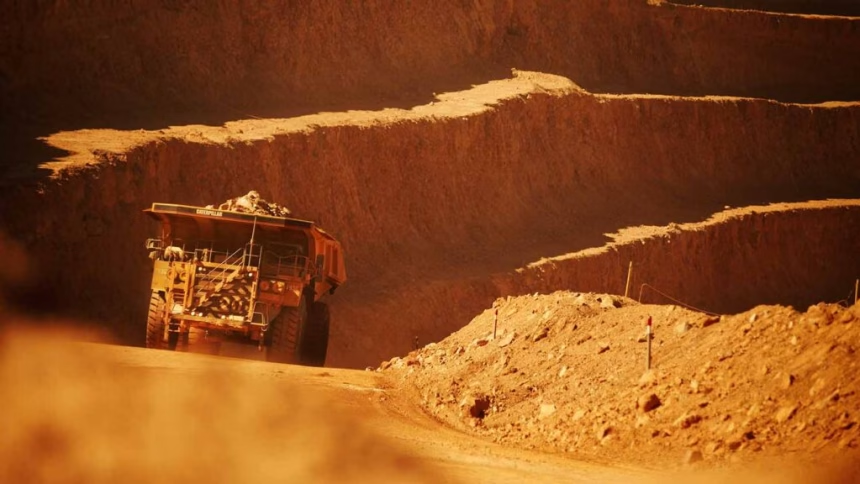
Carlos Ávila acumula más de 30 años en la industria minera. Su formación como ingeniero civil de minas le da una base técnica que pocos directores de empresas que cotizan en bolsa tienen. En BHP, compañía que opera Escondida —la mina de cobre más grande del mundo, ubicada en la Región de Antofagasta— Ávila habría adquirido conocimiento directo de operaciones a gran escala en el desierto de Atacama: logística hídrica, gestión de activos maduros, relaciones con comunidades y sindicatos, y los ciclos de inversión de capital que definen la rentabilidad a largo plazo de una operación.
Esa experiencia tiene precio en el mercado actual. Los directivos con trayectoria operacional real —no solo financiera— escasean en los consejos de administración de las grandes mineras. Antofagasta plc, listada en la Bolsa de Valores de Londres, acaba de incorporar uno.
El nombramiento también envía un mensaje hacia los mercados financieros. Para los inversionistas institucionales que siguen el papel desde el London Stock Exchange, un exdirectivo de BHP en el directorio de la competencia sugiere que Antofagasta quiere fortalecer su proceso de toma de decisiones operacionales, no solo su imagen de gobierno corporativo.
El momento no es casual: Antofagasta en un ciclo de presión
Antofagasta Minerals opera tres activos de cobre en Chile: Los Pelambres, en la Región de Coquimbo; Centinela, en Antofagasta; y Antucoya, también en Antofagasta. Juntos suman una producción que coloca al Grupo Luksic como uno de los mayores productores privados de cobre del mundo, con una exposición al metal rojo que supera el 90% de sus ingresos.
Esa concentración es una fortaleza cuando el cobre sube. Y también es una vulnerabilidad estructural cuando los costos escalan. El norte chileno enfrenta hoy una combinación de factores que complica la ecuación operacional: escasez hídrica crónica que obliga a inversiones crecientes en desalinización, presión regulatoria derivada del nuevo royalty minero —con estructura progresiva sobre el margen operacional aprobada en 2024— y una curva de costos en ascenso que afecta a toda la industria, no solo a Antofagasta.
Los Pelambres, el activo más grande del portafolio, completó en años recientes una expansión de su planta de procesos. El proyecto demandó capital significativo y generó fricciones con comunidades locales por el uso de agua en la cuenca del Choapa. La desalinización, que resuelve parcialmente el problema hídrico, añade costos energéticos que deben absorberse en la estructura de costos por libra.
Centinela, por su parte, tiene un proyecto de expansión en carpeta que podría convertirlo en uno de los complejos cupríferos más grandes del país. Pero esa decisión de inversión —que implicaría miles de millones de dólares— requiere una junta directiva con capacidad técnica para evaluar supuestos operacionales, no solo proyecciones financieras. Ahí es donde un perfil como el de Ávila aporta algo que ningún banquero de inversión puede replicar desde el directorio.
El cobre chileno y la ventana de demanda que no espera
Chile produce alrededor del 27% del cobre mundial. Esa cifra, que debería traducirse en poder de influencia sobre el mercado, se diluye porque la producción está atomizada entre Codelco, BHP, Antofagasta, Anglo American, Teck y Freeport, cada una con sus propios ciclos de inversión y sus propias presiones.
Codelco —la mayor productora estatal de cobre del mundo— atraviesa una crisis de producción que lleva varios años. Su output cayó a mínimos históricos por falta de inversión en reposición de reservas y por los costos de transformación de sus minas más antiguas hacia operaciones subterráneas. Esa caída de Codelco abre espacio para que los privados ganen participación relativa en el mercado, y Antofagasta está mejor posicionada que la mayoría para capturar ese espacio si ejecuta sus proyectos de expansión a tiempo.
La demanda, por su parte, no da señales de ceder. La electrificación global —vehículos eléctricos, redes de transmisión, generación renovable— requiere volúmenes de cobre que el mercado actual no puede satisfacer sin nueva oferta. El USGS estima que para cumplir los objetivos de transición energética a 2050, el mundo necesitará producir tanto cobre en las próximas décadas como el que produjo en toda su historia. Esa demanda estructural es el argumento más sólido que tienen los grandes productores para justificar expansiones de capital.
Antofagasta lo sabe. Y reforzar el directorio con alguien que conoce desde adentro cómo opera la competencia más cercana es parte de prepararse para tomar esas decisiones con mejor información.
La señal de gobierno corporativo en el London Stock Exchange
Antofagasta plc cotiza en Londres, no en Santiago. Esa diferencia importa. Los estándares de gobierno corporativo del LSE son exigentes, y los inversionistas institucionales británicos y europeos que tienen posiciones en el papel —fondos de pensión, gestoras de activos con mandatos ESG— monitorean la composición del directorio con atención creciente.
En ese contexto, sumar a un ingeniero con trayectoria operacional comprobada responde a una demanda real del mercado de capitales: directorios con diversidad de competencias, no solo con exbanqueros y exabogados. La presión de los inversionistas institucionales por directorios más técnicos, especialmente en industrias intensivas en capital como la minería, ha crecido en los últimos cinco años de forma sostenida.
El royalty minero chileno también entra en el cálculo. La nueva estructura progresiva aprobada en 2024 implica que, a márgenes operacionales más altos, la carga tributaria efectiva sube. Para una empresa como Antofagasta, donde los márgenes dependen directamente del precio del cobre y de la eficiencia operacional, tener en el directorio a alguien que puede leer esas variables con criterio técnico —y no solo financiero— tiene valor concreto en la sala de juntas.
Lo que el movimiento dice sobre el mercado de talento en la gran minería
Los ejecutivos senior de BHP son cotizados en el mercado. La empresa opera algunos de los activos más complejos del mundo —Escondida en Chile, Olympic Dam en Australia, Jansen en Canadá— y forma a sus cuadros con estándares de exigencia que pocas compañías igualan. Que uno de esos ejecutivos pase a un directorio competidor en el mismo país no es una traición corporativa: es la dinámica normal de un mercado de talento maduro.
Lo relevante para Antofagasta es que Ávila llega con conocimiento directo de cómo BHP gestiona Escondida, que opera en el mismo desierto, con los mismos problemas hídricos, la misma mano de obra calificada y los mismos desafíos logísticos que enfrentan Centinela y Antucoya. Ese conocimiento comparativo —saber qué hace mejor la competencia y dónde tiene sus propios puntos ciegos— es difícil de comprar en el mercado y más difícil aún de construir desde cero.
Para una empresa que tiene sobre la mesa una decisión de expansión de miles de millones de dólares en Centinela, ese tipo de perspectiva no es un lujo de gobierno corporativo. Es una necesidad operacional.
Antofagasta acaba de reconocerlo formalmente. La expansión de Centinela tendrá que demostrarlo.