


Puntos clave
- Volumen y precio: Perú exportó US$ 13.241 millones de oro en cinco meses (enero-mayo 2026), con crecimiento de 67% interanual, impulsado tanto por precios históricos (US$ 3,300/oz) como por aumento real de volumen producido
- Impacto fiscal: Cada incremento de US$ 100 por onza troy representa cientos de millones de dólares adicionales en ingresos de exportación sin aumentar la producción física
- Factores geopolíticos: El alza de precios responde a compras de bancos centrales emergentes, demanda de refugio ante volatilidad geopolítica y reposicionamiento de portafolios institucionales
- Sostenibilidad del crecimiento: El aumento de volumen refleja capacidad instalada operativa y cadenas logísticas funcionales, más resiliente que alzas de precio reversibles
| Mineral | oro |
| Variación exportación | 67% enero a mayo 2026 |
| Destino principal | Economías emergentes y bancos centrales |
US$ 13,241 millones en cinco meses. Perú exportó más oro en el primer cuatrimestre de 2026 que en la mayoría de los años completos de la década pasada. El crecimiento del 67% interanual que reporta el Ministerio de Energía y Minas (Minem) no es un accidente estadístico: es la convergencia de precios históricamente altos con un volumen exportado que responde a inversiones realizadas años atrás, y cuyo dividendo llega ahora, en el mejor momento posible para las arcas peruanas.
- El precio hace el trabajo pesado — pero no es el único factor
- India como destino principal: un viraje que redefine la geopolítica del oro peruano
- El peso del oro en la balanza comercial peruana
- Inversión, conflictividad y el límite del ciclo favorable
- Lo que el mercado descuenta — y lo que Perú debería calcular
El precio hace el trabajo pesado — pero no es el único factor
El oro superó los US$ 3,300 por onza troy en el primer trimestre de 2026, un nivel que pocos analistas anticipaban con tanta velocidad. Esa presión alcista tiene raíces múltiples: compras sostenidas de bancos centrales de economías emergentes, demanda de refugio ante la volatilidad geopolítica y el reposicionamiento de portafolios institucionales que dejaron la renta fija estadounidense ante el deterioro fiscal del Tesoro. Para un productor de la escala de Perú, cada incremento de US$ 100 por onza representa cientos de millones de dólares adicionales en valor exportado sin mover un gramo más de roca.
Pero el Minem especifica algo que los titulares no suelen destacar: el crecimiento no fue solo de precio, sino también de volumen. Esa distinción importa enormemente. Un alza de precio puede revertirse en trimestres; un aumento de volumen refleja capacidad instalada, proyectos operativos y cadenas logísticas funcionando. Significa que la base exportadora peruana se amplió, no solo se revalorizó.
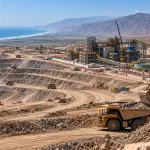
Quellaveco, el proyecto de Anglo American que alcanzó operación plena en 2024, contribuye principalmente en cobre, pero el ecosistema de operaciones que genera en Moquegua dinamiza infraestructura que aprovechan también las operaciones auríferas del sur. Yanacocha —el gran distrito minero de Cajamarca operado por Newmont con participación de Buenaventura— y las operaciones de mediana minería en La Libertad y Cajamarca forman el grueso del volumen aurífero peruano. Son ellas las que empujaron los embarques hacia arriba en este período.
India como destino principal: un viraje que redefine la geopolítica del oro peruano
El dato más revelador del reporte no es el monto total — es la geografía del destino. India se consolidó como el principal comprador de oro peruano entre enero y mayo de 2026. Ese dato merece atención sostenida.
Durante años, el oro peruano fluyó principalmente hacia Suiza —el gran hub refinador y redistribuidor— y hacia Estados Unidos. La irrupción de India como destino directo refleja dos tendencias simultáneas: la maduración de la infraestructura de refinación india, que ya puede procesar oro de mina sin intermediarios suizos, y la demanda interna disparada por la temporada de bodas, los programas de ahorro familiar y, más recientemente, la acumulación de reservas del Banco de la Reserva de India (RBI). El RBI compró más de 70 toneladas de oro en 2024 y mantuvo el ritmo en 2025, señal de que la desdolarización de reservas es una política de Estado, no una postura táctica.
Para Perú, esto no es solo un cambio de destinatario en el formulario de aduana. Es una diversificación estratégica. Depender menos de la cadena Suiza-EUA-Japón para colocar su oro significa mayor poder de negociación, contratos más directos y potencialmente mejores precios en boca de mina para los productores. Las refinadoras peruanas —todavía pequeñas frente a las suizas— ganan relevancia si la demanda india prioriza trazabilidad y cumplimiento ESG en el origen, un estándar que Newmont y Buenaventura pueden acreditar con mayor facilidad que operadores informales de otras latitudes.
El peso del oro en la balanza comercial peruana
Perú tiene una economía minero-dependiente de una forma que pocos gobiernos se atreven a enunciar con claridad: la minería representa cerca del 10% del PIB nacional y más del 60% de las exportaciones totales. Dentro de ese universo, el oro compite sistemáticamente con el cobre por el liderazgo en valor exportado, aunque el cobre domina en volumen y relevancia estratégica para el ciclo industrial global.
En un año en que el cobre también cotiza a niveles elevados — el metal rojo superó los US$ 5 por libra en COMEX en el primer semestre de 2026 — la combinación genera un superávit comercial minero que amortigua los desequilibrios fiscales de un Estado que lleva años con presupuestos ajustados. El canon minero, que redistribuye un porcentaje de las utilidades hacia las regiones productoras, recibirá en 2026 una transferencia que superará ampliamente lo presupuestado. Cajamarca, La Libertad, Puno y Arequipa son las regiones que más se benefician de esa corriente fiscal.
Pero aquí emerge una tensión estructural del modelo peruano. Los gobiernos regionales que reciben el canon históricamente han tenido dificultades para ejecutar ese gasto de manera eficiente. El dinero llega, pero las obras no. La paradoja de la abundancia minera coexistiendo con déficits de infraestructura local es uno de los argumentos más recurrentes en las protestas sociales que periódicamente interrumpen el corredor minero del sur.
Inversión, conflictividad y el límite del ciclo favorable
Un rally de precios como el de 2025-2026 debería ser la oportunidad perfecta para que Perú avance en su cartera de proyectos pendientes, estimada en US$ 53,000 millones por el propio Minem. No ocurre así. Tía María — el proyecto cuprífero de Southern Copper en Arequipa — sigue sin fecha de inicio de construcción a pesar de contar con todos los permisos ambientales. Las comunidades del valle del Tambo mantienen su oposición y ningún gobierno ha tenido la voluntad política de desatar el nudo.
La cartera aurífera tiene sus propias fricciones. Conga, el megaproyecto de Newmont en Cajamarca, lleva más de una década paralizado tras los conflictos del gobierno de Humala. La ampliación de Yanacocha avanza, pero con cronogramas que se estiran. La inestabilidad política — seis presidentes en seis años — erosiona la confianza de los inversionistas que necesitan horizontes de 15 a 20 años para comprometer capital en grandes obras mineras.
El resultado es una industria que extrae valor de lo que ya está construido — y lo hace muy bien en este ciclo — pero que no está sembrando lo suficiente para sostener ese desempeño en la próxima década. US$ 13,241 millones en cinco meses es un logro extraordinario. Pero si la cartera de proyectos no se desbloquea, esa cifra tendrá un techo más cercano de lo que los promedios actuales sugieren.
Lo que el mercado descuenta — y lo que Perú debería calcular
Los analistas de metales preciosos en Londres y Nueva York coinciden en que el oro mantendrá un piso elevado mientras persistan tres condiciones: incertidumbre geopolítica sostenida, compras de bancos centrales por encima de 800 toneladas anuales y debilidad relativa del dólar. Las tres condiciones se mantienen hoy. Ninguna se puede garantizar para 2027.
Perú tiene una ventana. No es infinita. Las exportaciones auríferas récord de este semestre generan divisas, refuerzan reservas internacionales y financian el presupuesto, pero no resuelven por sí solas el déficit de gobernanza que frena la siguiente generación de proyectos. Newmont, Anglo American y Buenaventura saben que el ciclo es favorable ahora. Sus decisiones de inversión para los próximos cinco años dependen menos del precio del oro que de la predictibilidad regulatoria y la certeza de que una comunidad movilizada no puede detener indefinidamente una concesión legalmente otorgada.
El Minem tiene razones para celebrar el dato de enero a mayo. También tiene razones para leerlo con urgencia: los ciclos de precios no esperan a que los gobiernos resuelvan sus contradicciones internas.