- Exploración: Montage Gold completó trabajos que demuestran continuidad mineralizada en Didievi más allá de las delimitaciones anteriores
- Geología: El proyecto se ubica en el Cinturón de Rocas Verdes de Birimiano, formación precámbrica con historial prolífico de concentración de oro
- Estrategia corporativa: Mientras Koné avanza hacia decisión de construcción, Didievi emerge como siguiente desarrollo potencial de la empresa canadiense
- Contexto regional: La franja aurífera atraviesa Ghana, Burkina Faso, Mali y Côte d’Ivoire con descubrimientos relevantes en las últimas dos décadas
Montage Gold no se conforma con un solo activo. Mientras Koné —su proyecto estrella en Côte d’Ivoire— avanza hacia la toma de decisión de construcción, la compañía canadiense pone sobre la mesa los resultados recientes de exploración en Didievi, un proyecto en la misma franja aurífera que, según sus propias conclusiones, podría convertirse en el siguiente gran desarrollo de la empresa en África Occidental.
Didievi: lo que la exploración reciente encontró
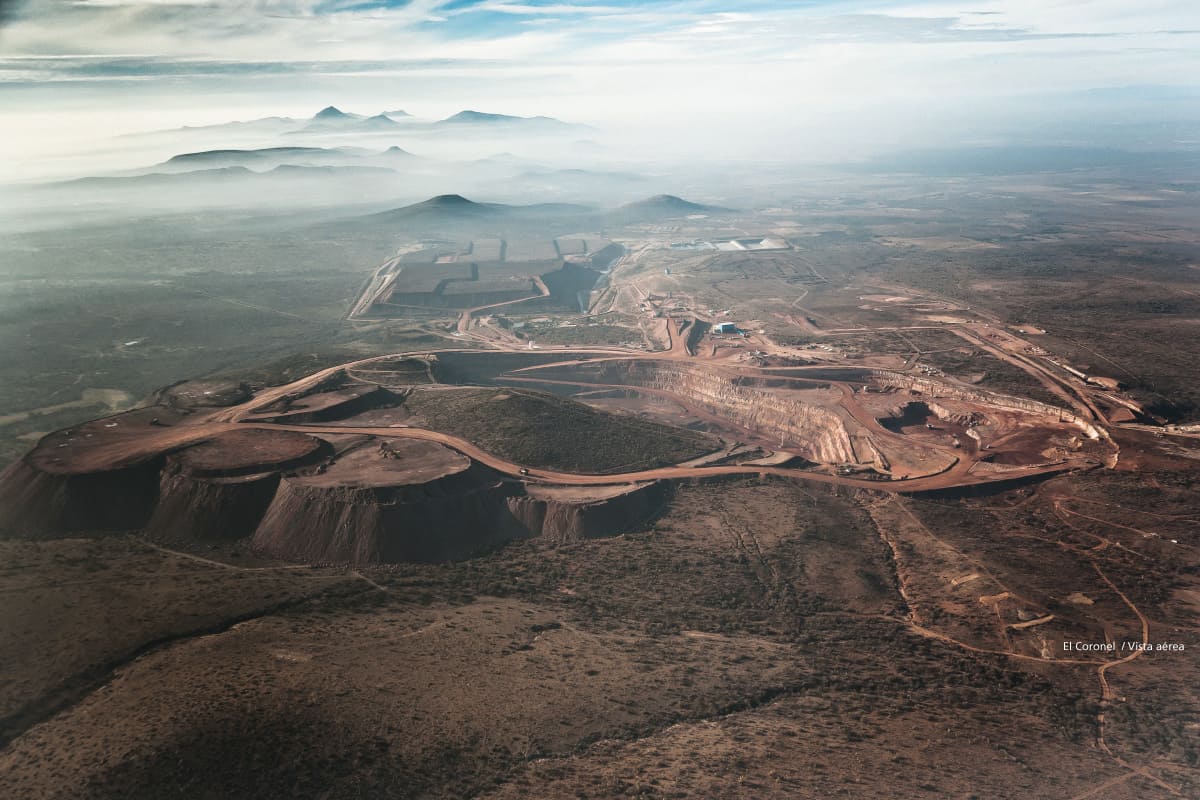
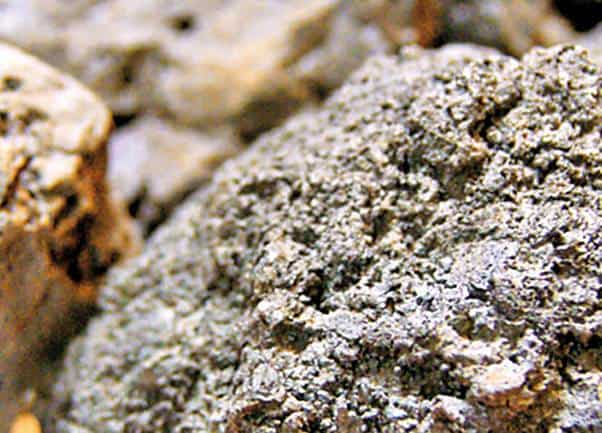
Los trabajos de exploración completados en Didievi apuntan a una continuidad mineralizada que va más allá de lo que la compañía había delimitado en fases anteriores. Montage Gold (TSX: MAU; US-OTC: MAUTF) describe los resultados como un fortalecimiento del caso técnico para el proyecto, una señal de que la geología subyacente tiene más profundidad y extensión de la inicialmente modelada.
Didievi se ubica en Côte d’Ivoire, dentro del Cinturón de Rocas Verdes de Birimiano —la misma formación geológica precámbrica que alberga algunos de los depósitos de oro más prolíficos de África Occidental. Esta franja atraviesa Ghana, Burkina Faso, Mali y Côte d’Ivoire, y ha sido el escenario de descubrimientos relevantes en las últimas dos décadas. El historial geológico de la región habla por sí solo: quien conoce la zona sabe que los sistemas de cizalla de Birimiano tienen la capacidad de concentrar mineralización aurífera en volúmenes que justifican proyectos de escala.
El proyecto aún no cuenta con un recurso mineral actualizado que refleje los nuevos hallazgos, lo que significa que los inversores están, en este momento, comprando una tesis exploratoria respaldada por datos de perforación pero sin el sello definitivo de un informe NI 43-101 con las nuevas cifras incorporadas. Ese es el estado real del activo: prometedor, en desarrollo, y con un paso importante que dar antes de poder dimensionar su verdadero potencial económico.
El peso de Koné y la lógica del segundo activo
Para entender por qué Didievi importa, hay que entender qué es Koné. El proyecto principal de Montage Gold es uno de los desarrollos auríferos más grandes en pipeline para Côte d’Ivoire: un sistema de depósitos con recursos en el orden de varios millones de onzas que la compañía ha estado avanzando a través de estudios de factibilidad. Koné tiene la escala que los grandes financiadores institucionales exigen para justificar la inversión en infraestructura.
El problema de los proyectos de una sola mina es su fragilidad estructural. Si Koné es el único activo que Montage tiene en desarrollo, cualquier retraso técnico, obstáculo regulatorio o corrección del precio del oro tiene un impacto desproporcionado en la valoración de la empresa. Un segundo proyecto en el mismo país —con la misma jurisdicción, el mismo equipo de relaciones comunitarias y la misma infraestructura logística potencialmente compartida— cambia ese perfil de riesgo. Didievi es, en ese sentido, una póliza de seguro estratégica tanto como un activo minero.
Côte d’Ivoire ha apostado deliberadamente por convertirse en un destino minero de primer orden en África. El marco regulatorio del país ha mejorado en la última década, con reformas al código minero orientadas a atraer inversión extranjera directa. La estabilidad política relativa que el país ha mantenido desde el fin de su conflicto civil ha permitido que operadores como Endeavour Mining y Perseus Mining construyan operaciones rentables. Montage llega a un terreno ya validado por pares que cotizan en TSX y ASX.
El pipeline aurífero de África Occidental y la competencia por capital
Côte d’Ivoire compite por capital explorador con Ghana —históricamente el referente del oro en la región—, pero también con Burkina Faso y Mali, donde el deterioro de la seguridad ha empujado a varias operadoras a revisar sus posiciones. Esa reconfiguración geopolítica ha beneficiado a Côte d’Ivoire: es hoy uno de los destinos más seguros del Sahel occidental para operar, lo que le da una ventaja comparativa real frente a sus vecinos del norte.
Endeavour Mining opera en el país con activos de bajo AISC. Perseus Mining tiene su proyecto Yaouré en producción desde 2021. El entorno está probado. Lo que los próximos proyectos como Didievi tienen que demostrar es que pueden añadir onzas al pipeline regional sin duplicar costos ni comprometer la licencia social de comunidades que ya conviven con operaciones activas a pocos kilómetros.
El precio del oro juega a favor de cualquier proyecto en el Cinturón de Birimiano ahora mismo. Con el metal cotizando por encima de los 3,100 dólares por onza —niveles que redistribuyen el NPV de cualquier activo aurífico con horizonte de producción mayor a diez años—, incluso depósitos que a 1,800 dólares borderlineaban la viabilidad hoy generan retornos atractivos a tasas de descuento razonables. Eso no elimina el riesgo técnico ni el riesgo de ejecución, pero sí amplía el margen de error que los modeladores financieros pueden tolerar.
Lo que falta: el camino entre la exploración y el desarrollo
Didievi sigue siendo un activo explorador. Reconocerlo no le resta valor —le da el peso correcto dentro del portafolio. Entre los resultados de perforación que hoy publica Montage y una decisión de construcción hay pasos que no se comprimen fácilmente: actualización del recurso mineral, estudio de prefactibilidad, evaluación de impacto ambiental y social, y financiamiento de proyecto. Para una compañía que ya tiene absorbida buena parte de su capacidad de gestión en Koné, ejecutar Didievi en paralelo exige ya sea un aumento de capital significativo o la entrada de un socio estratégico.
Esa es la pregunta que los analistas de Toronto deberían formular: ¿Tiene Montage la estructura financiera para desarrollar dos proyectos en la misma jurisdicción, o Didievi es en realidad un activo que se monetizará a través de un joint venture o una venta de participación? Ambas opciones son válidas. Pero la respuesta define si Didievi es un generador de valor orgánico o un activo de portafolio diseñado para atraer un socio mayor.
El equipo de Montage tiene credenciales en la región: ha construido relaciones institucionales en Abidjan y conoce el ritmo de los procesos de permiso en Côte d’Ivoire. Eso cuenta. En África Occidental, la velocidad real de un proyecto depende menos del cronograma en el pitchbook y más de la calidad de las relaciones con ministerios, comunidades y financiadores de desarrollo. La CEDEAO y los bancos de desarrollo africanos tienen cada vez más presencia en el financiamiento de proyectos extractivos en la región, lo que abre una ventana de financiamiento que no existía hace diez años.
Lo que Didievi dice sobre la estrategia de Montage
Comunicar Didievi ahora —mientras Koné está en su fase crítica de desarrollo— no es accidental. Es un mensaje deliberado a los mercados: Montage no es una empresa de un solo activo, tiene profundidad de portafolio en la misma jurisdicción y está construyendo una posición de largo plazo en Côte d’Ivoire. Ese posicionamiento tiene valor propio, independientemente del mérito técnico específico de cada perforación.
El Cinturón de Birimiano tiene onzas que todavía no han sido perforadas. Didievi apunta a algunas de ellas. Si los próximos trabajos de exploración confirman la extensión de la mineralización y un recurso actualizado eleva la categoría del proyecto de exploración avanzada a prefactibilidad, la valoración de Montage en TSX tiene espacio para moverse. Si los resultados decepcionan, el mercado lo descartará rápidamente y el foco volverá a Koné. Así funciona el ciclo de capital para las juniors auríferas en 2025.
Por ahora, Didievi es una apuesta con fundamentos geológicos sólidos y un camino largo por recorrer. Montage sabe eso. Y lo está comunicando de manera que los inversores institucionales lo interpreten como fortaleza de portafolio, no como distracción del proyecto principal.