Puntos clave
- Corrección de precios: El oro cedió 1,1% para cotizar en US$3.904,69 por onza, revirtiendo casi la mitad del avance de 2% de la sesión anterior
- Presión inflacionaria: El repunte del petróleo revivó expectativas de inflación de corto plazo, obligando a recalibrar cuántas bajas de tasa descuenta el mercado de la Reserva Federal
- Correlación dólar-oro: El índice DXY ganó terreno presionando el metal desde otro ángulo; cada fortalecimiento del dólar eleva el costo de compra en otras divisas
- Volatilidad intradiaria: El oro está atrapado entre su función de refugio y su sensibilidad a tasas de interés, generando volatilidad cuando ambas fuerzas jalan en direcciones contrarias
| Mineral | oro |
| Precio | US$3.904,69 por onza |
| Variación | -1,1% |
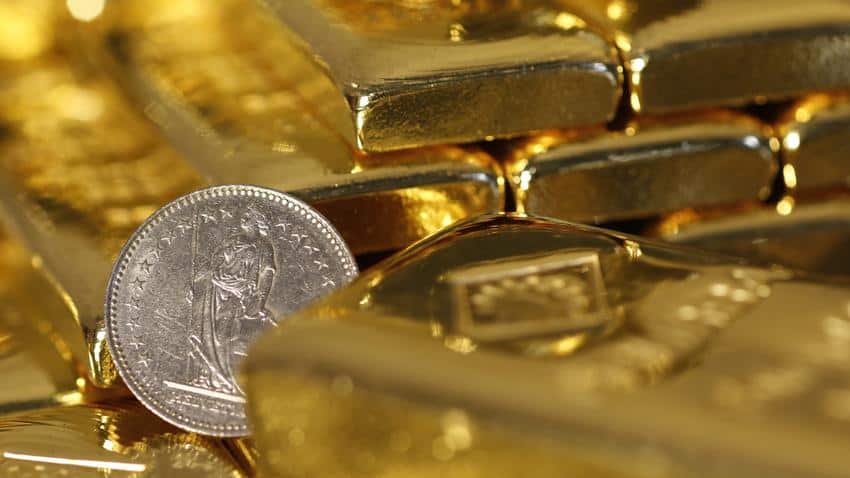
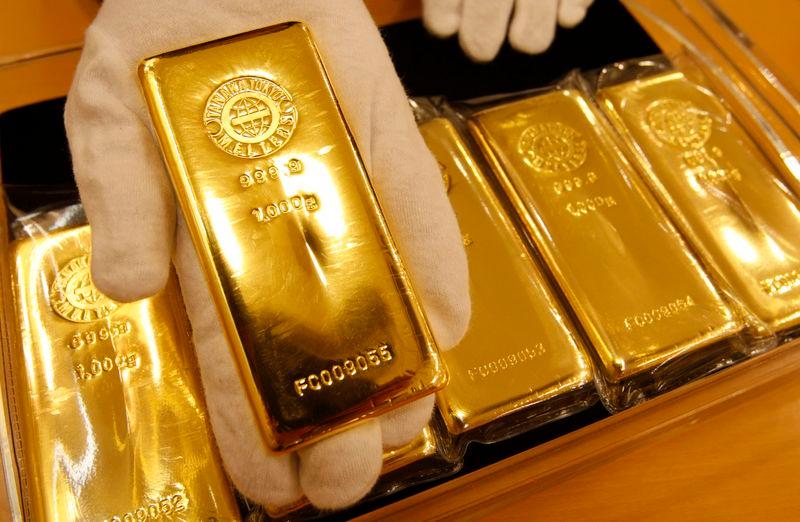
El oro cedió 1,1% y cotizó en torno a los US$3.904,69 por onza este martes, revertiendo casi la mitad del avance de 2% que había anotado en la sesión anterior. No fue un colapso, pero la corrección pone en evidencia una tensión que el mercado lleva semanas ignorando: el metal precioso está atrapado entre su función de refugio y su sensibilidad a las expectativas de tasas, y cuando ambas fuerzas jalan en direcciones contrarias, el resultado es exactamente este tipo de volatilidad intradiaria.
- El petróleo aprieta donde duele: expectativas de política monetaria
- Contexto técnico: una corrección dentro de un ciclo alcista sólido
- La trampa del petróleo y la inflación: por qué el mercado se equivoca a veces
- Productores globales: el precio sigue siendo históricamente favorable
- ¿Qué miran los mercados ahora?
El petróleo aprieta donde duele: expectativas de política monetaria
El detonante inmediato fue el repunte del petróleo, que revivió el fantasma inflacionario en los mercados. Cuando el crudo sube con fuerza, los modelos de inflación de corto plazo se ajustan al alza, y eso obliga a los operadores de renta fija —y por extensión a los de commodities— a recalibrar cuántas bajas de tasa descuentan de la Reserva Federal. Para el oro, ese ajuste siempre tiene un costo: cada punto base adicional que el mercado le atribuye a la Fed es un argumento más para preferir activos que sí pagan rendimiento.
El dólar respondió en la misma dirección. El índice DXY ganó terreno, presionando el precio del metal desde otro ángulo. Oro y dólar mantienen su correlación inversa con una consistencia casi mecánica: cuando el billete verde se fortalece, el costo de comprar oro en otras divisas sube, la demanda marginal cae, y el precio cede. La sesión del martes fue manual en ese sentido.
Lo que añadió ruido fue el contexto electoral. Con las elecciones estadounidenses como telón de fondo, los operadores trabajaron con posiciones más cautelosas que de costumbre, reduciendo la exposición a activos con alta volatilidad implícita. El oro, que en condiciones normales se beneficia de la incertidumbre política, quedó comprimido entre dos fuerzas: la aversión al riesgo que genera la jornada electoral y la presión vendedora de quienes ajustan expectativas de tasas.
Contexto técnico: una corrección dentro de un ciclo alcista sólido
Un retroceso de 1,1% desde niveles superiores a los US$3.900 no cambia la narrativa de fondo. El oro ha protagonizado uno de los ciclos alcistas más sostenidos de la última década: desde los US$1.800 de 2022, el metal acumula un avance de más del 110% hasta los máximos de 2025-2026, impulsado por compras récord de bancos centrales, persistencia inflacionaria global y la búsqueda de activos no correlacionados con la renta variable estadounidense.
Los bancos centrales, que en 2024 representaron cerca del 24% de la demanda global de oro según el World Gold Council, siguen siendo el soporte estructural más sólido del mercado. China e India lideraron las compras institucionales, y ese flujo no responde a expectativas de tasas ni a movimientos del dólar en el corto plazo: responde a estrategias de diversificación de reservas que se miden en años, no en semanas. Una corrección de una sesión no altera ese cálculo.
En términos técnicos, el nivel de US$3.900 funciona como soporte psicológico relevante. Mientras el metal no perfore ese piso con volumen sostenido, la lectura predominante sigue siendo de consolidación dentro del canal alcista, no de reversión. Los operadores con horizonte de semanas leen esta sesión como ruido; los que tienen horizonte de días ajustan coberturas.
La trampa del petróleo y la inflación: por qué el mercado se equivoca a veces
Hay una ironía en la lógica que presionó al oro este martes. Normalmente, la inflación debería beneficiar al metal: es el argumento clásico del oro como cobertura inflacionaria. Pero cuando el catalizador inflacionario es el petróleo y el canal de transmisión pasa por las expectativas de política monetaria, el efecto se invierte en el corto plazo. El mercado vende oro porque anticipa más tasas, aunque esas tasas se justifiquen precisamente por la inflación que teóricamente haría más atractivo al oro.
Esta paradoja no es nueva. Se repitió durante el ciclo de alzas de la Fed entre 2022 y 2023, cuando el oro cayó casi 20% a pesar de que la inflación superaba el 8% en Estados Unidos. La diferencia entre ese ciclo y el actual es que hoy el metal opera desde niveles sustancialmente más altos, con una base de demanda institucional más diversificada, lo que hace que cada corrección sea más contenida que la anterior.
El mercado de futuros en COMEX refleja esa tensión. Las posiciones netas largas de los fondos no comerciales —el indicador más usado para medir el posicionamiento especulativo en oro— siguen elevadas, pero se han reducido en las últimas semanas. Eso es consistente con una fase de consolidación: los especuladores recogen ganancias parciales sin abandonar la posición estructural.
Productores globales: el precio sigue siendo históricamente favorable
Para quienes producen oro, un precio de US$3.904 por onza no es una mala noticia, independientemente del signo de la jornada. Los costos de producción de las principales mineras globales —Newmont, Barrick Gold, Agnico Eagle, Gold Fields— rondan los US$1.200 a US$1.500 por onza en costos totales sostenidos (AISC), lo que implica márgenes operativos que duplican o triplican los de hace tres años.
Barrick Gold, que opera en más de doce países incluyendo activos significativos en República Dominicana y el corredor africano, ha visto su flujo de caja libre expandirse de forma considerable con el ciclo de precios actual. Lo mismo aplica para Newmont, cuyo portafolio en Nevada, Ghana, Australia y Perú genera rendimientos que difícilmente habrían sido proyectados hace cuatro años por los modelos más optimistas.
En América Latina, el panorama es similar. Perú, tercer productor de plata y décimo de oro a nivel global, mantiene operaciones cuya viabilidad económica no está en discusión al precio actual. Las tensiones sociales en regiones como Ayacucho o Apurímac — que han frenado o retrasado proyectos clave — obedecen a conflictos de licencia social, no a una ecuación financiera desfavorable. Con el oro por encima de los US$3.800, prácticamente cualquier depósito con reservas definidas es rentable a tasas de descuento convencionales.
En el caso de México, noveno productor mundial con más de 100 toneladas anuales, los márgenes actuales favorecen la expansión de reservas más que la contención de costos. Peñasquito, la mayor mina de oro del país y operada por Newmont en Zacatecas, opera en un entorno de precios que convierte cada onza adicional en un argumento directo para extender la vida útil de la mina más allá de las proyecciones conservadoras.
¿Qué miran los mercados ahora?
La variable que definirá el comportamiento del oro en las próximas semanas no es el petróleo ni la jornada electoral en sí misma: es la lectura que haga la Fed de los datos de empleo e inflación en sus próximas reuniones. Si los datos confirman que la economía estadounidense se desacelera sin entrar en recesión, la presión sobre las tasas se modera y el oro recupera terreno rápidamente. Si la inflación sorprende al alza, sostenida por el energético, el metal enfrentará más sesiones como esta antes de estabilizarse.
El WGC proyectó para 2025-2026 que la demanda de bancos centrales se mantendrá estructuralmente elevada, independientemente del ciclo de tasas en Estados Unidos. Esa demanda —concentrada en economías que buscan reducir su exposición al dólar— actúa como piso y no como techo. Es lo que diferencia este ciclo de los anteriores: el soporte no viene del especulador de corto plazo sino del banco central que compra con horizonte de décadas.
Una corrección de 1,1% en un metal que cotiza cerca de US$3.900 no reescribe ninguna tesis de inversión. Ajusta posiciones, genera oportunidades de entrada para quienes esperaban una ventana, y recuerda que incluso los activos con mejor desempeño del último trienio no se mueven en línea recta. El oro sigue siendo el mismo metal. El mercado, simplemente, está respirando.