


Puntos clave
- Caída de exportaciones: US$5.409 millones en octubre 2026, retroceso de 5,4% interanual pese a superávit comercial de US$2.552 millones
- Dilema estructural: Distinción crítica entre caída por precio (transitoria) vs. volumen (operativa/laboral/hídrica) define recuperación futura
- Impacto narrativo: Contracción agrieta el relato de financiamiento simultáneo de transición energética, gasto social y modernización estatal mediante minería cuprífera
- Contexto LATAM: Como productor de 25% del cobre mundial, Chile genera señales críticas para estabilidad de cadenas de suministro regional
| Mineral | cobre |
| Variación exportación | -5,4% en valor de exportaciones de cobre |
| Destino principal | Mercado spot LME |
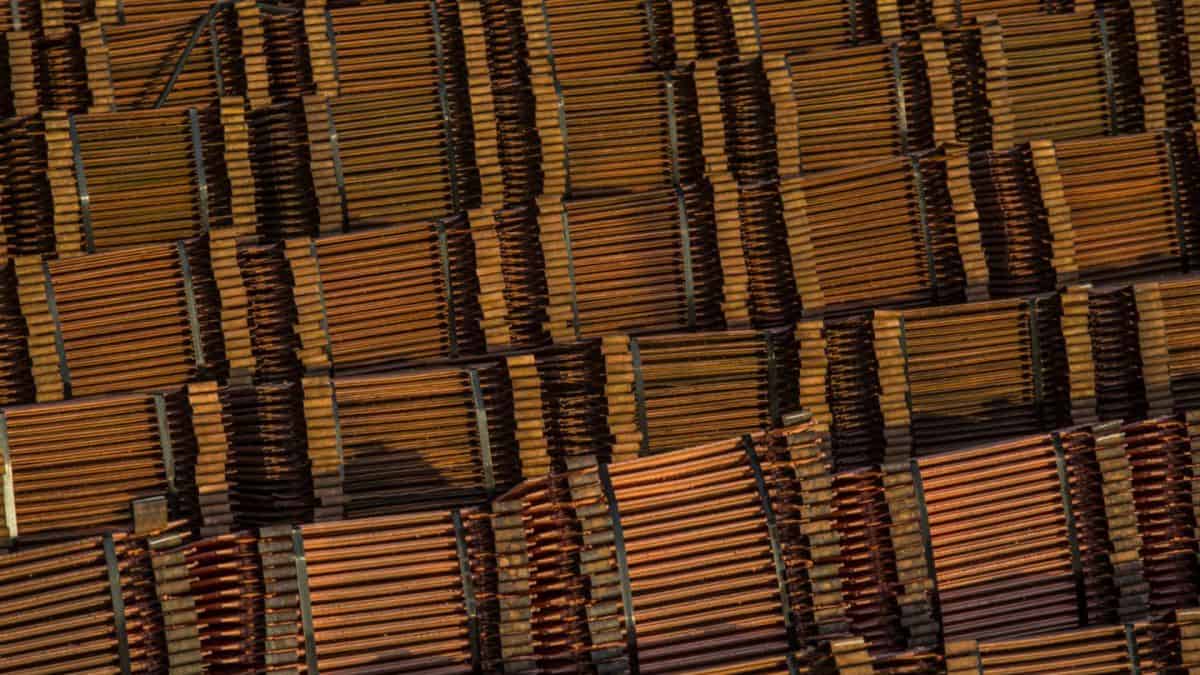
Chile exportó US$5.409 millones en cobre durante octubre de 2026, una caída del 5,4% frente al mismo mes del año anterior. La cifra no es catastrófica en sí misma, pero su lectura importa porque llega en un momento en que el país sigue racionalizando la narrativa de que la minería cuprífera puede financiar la transición energética, el gasto social y la modernización del Estado al mismo tiempo. Cada contracción en el valor exportado agrieta ese relato.
El superávit no oculta el problema de fondo
La balanza comercial chilena cerró octubre con un superávit de US$2.552 millones, según informó el Banco Central. El número parece tranquilizador. No lo es. Chile produce una de cada cuatro toneladas de cobre que el mundo consume, y cuando sus exportaciones del metal caen 5,4% en valor, el superávit comercial no es señal de fortaleza — es señal de que las importaciones tampoco crecen al ritmo que debieran si la economía estuviera acelerando.
La pregunta que no responde el comunicado del Banco Central es si la caída fue por precio, por volumen o por ambos. La distinción es central. Si el precio del cobre en el LME bajó en octubre y el volumen se mantuvo, el problema es transitorio: el mercado spot fluctúa y Chile aguanta. Si el volumen cayó, la lectura cambia radicalmente — significa que Codelco, Escondida o alguna operación intermedia tuvo problemas operativos, hídricos o laborales que redujeron los envíos físicos. Eso no se recupera en un mes.
Codelco, la estatal que sigue siendo la mayor productora de cobre del mundo con alrededor de 1,5 millones de toneladas anuales, arrastra desde 2022 una crisis de producción estructural: yacimientos envejecidos, proyectos de profundización subterránea costosos y una deuda que ha crecido más rápido que sus ingresos. Si el problema de octubre está ahí, el superávit comercial es cosmética.
Precio o volumen: la variable que el mercado espera
El precio del cobre en el LME ha mostrado volatilidad significativa a lo largo de 2026, alternando entre presiones bajistas por una demanda china más débil de lo proyectado y recuperaciones puntuales impulsadas por la demanda de infraestructura eléctrica en Europa y el sudeste asiático. Si octubre fue un mes de precio bajo, Chile absorbió el golpe de mercado como cualquier otro exportador de commodities sin cobertura de precio completa.
Pero incluso en ese escenario, la caída del 5,4% en valor hace daño. Las exportaciones de cobre representan más del 60% del total de las exportaciones chilenas y alrededor del 15% del PIB. Cuando ese número se contrae, el peso chileno siente la presión, el fisco recibe menos regalías mineras bajo la nueva estructura de royalty progresivo sobre margen operacional, y las estimaciones de crecimiento económico para el cuarto trimestre se vuelven más conservadoras.
Freeport-McMoRan y BHP, que opera Escondida — la mayor mina de cobre del mundo —, monitorean estas cifras con atención. Escondida sola puede representar una fracción sustancial del total exportado mensualmente. Cualquier interrupción operativa allí, aunque sea parcial, se traduce directamente en la estadística del Banco Central.
El royalty minero y la presión fiscal en un mes débil
Chile introdujo su nuevo royalty minero en 2024: una estructura progresiva atada al margen operacional de las empresas, no solo al precio del metal. En teoría, eso debería suavizar el impacto fiscal cuando el precio baja, porque la tasa efectiva se reduce junto con el margen. En la práctica, un mes como octubre 2026 — con exportaciones 5,4% menores — comprime la recaudación de todas formas.
El gobierno del presidente Kast ha apostado por la estabilidad regulatoria como argumento de atracción de inversión. Ese argumento funciona cuando los números acompañan. Cuando no acompañan, la presión política para revisar los términos del royalty o acelerar permisos de nuevos proyectos aumenta. Las empresas medianas — Antofagasta Minerals con Los Pelambres y Centinela, Teck con Quebrada Blanca en pleno ramp-up — leen estos meses con atención porque calibran sus proyecciones de flujo de caja para el año siguiente.
Teck, que completó la Fase 2 de Quebrada Blanca con una inversión superior a US$6.000 millones, necesita precios y volúmenes sostenidos para justificar la deuda asociada al proyecto. Un mes de caída en las exportaciones nacionales no quiebra esa ecuación, pero sí ajusta la narrativa ante los mercados de capitales.
China al fondo: el comprador que mueve todo
Detrás de cualquier variación mensual en las exportaciones cupríferas chilenas hay una sola variable que domina: la demanda china. China consume aproximadamente el 55% del cobre refinado mundial. Cuando su actividad manufacturera, su sector inmobiliario o su inversión en infraestructura eléctrica se desacelera — aunque sea marginalmente —, Chile lo siente antes que nadie.
Octubre 2026 coincidió con un período de incertidumbre sobre la velocidad de la recuperación industrial en China. Los datos del PMI manufacturero chino de septiembre y octubre mostraron contracción o estancamiento, lo que redujo los pedidos anticipados de concentrado de cobre. Chile exporta mayoritariamente concentrado — no refinado — y los contratos spot de concentrado son los primeros en ajustarse cuando la demanda flaquea.
Esa dependencia estructural de un solo comprador es el talón de Aquiles del modelo exportador chileno. La diversificación hacia mercados europeos e indios ha avanzado, pero lentamente. India, que aspira a duplicar su capacidad de refinación de cobre para 2030, aún no compensa el volumen chino en meses de ajuste.
Desalinización, automatización y el costo que nadie menciona
Chile tiene más del 70% de sus nuevos proyectos mineros condicionados a plantas desalinizadoras. El norte del país — donde está la mayor concentración cuprífera del mundo — enfrenta una escasez hídrica que no tiene solución alternativa. Eso tiene un costo operativo que se traslada directamente al precio de producción por tonelada.
Cuando el precio del cobre baja o el valor exportado cae, ese costo adicional de la desalinización no desaparece. Se convierte en un lastre que reduce el margen operacional y, bajo el nuevo esquema de royalty, también reduce la base tributaria. Las empresas que ya operan con desalinización — como Antucoya de Antofagasta Minerals — calibran permanentemente si el precio de mercado cubre sus costos all-in. Un mes de exportaciones débiles acerca esa frontera.
La automatización avanzada, que Chile ha desplegado con más velocidad que cualquier otro productor latinoamericano, comprime costos laborales pero requiere inversión de capital constante. BHP y Anglo American, que opera Los Bronces con una expansión subterránea que supera los US$3.000 millones, no pueden pausar ese proceso por un mes malo. La pregunta es si octubre fue un mes malo o el inicio de un trimestre malo.
Lo que dice el superávit que nadie quiere leer
El superávit comercial de US$2.552 millones en octubre parece un dato de estabilidad. Pero si las exportaciones de cobre cayeron 5,4% y aun así el superávit es positivo, eso significa que las importaciones también se contrajeron. Una economía que importa menos no siempre es una economía que ahorra — a veces es una economía que invierte menos, que consume menos y que crece menos.
Para el sector minero chileno, el mensaje de octubre 2026 no es el de la crisis. Es el de la advertencia. Codelco necesita resolver su déficit de producción. Escondida necesita mantener volúmenes mientras avanza en electrificación de su flota. Quebrada Blanca necesita terminar su ramp-up sin contratiempos. Y el gobierno necesita que todos esos proyectos funcionen al mismo tiempo para que las exportaciones de noviembre y diciembre recuperen el terreno perdido.
Si ese alineamiento no ocurre, Chile cerrará 2026 con exportaciones cupríferas por debajo de lo proyectado. No es un colapso. Pero para un país donde el cobre financia todo lo demás, incluso una cifra modestamente por debajo de las proyecciones tiene consecuencias presupuestarias que llegan al año siguiente.