
Puntos clave
- Resultados financieros: Avino Silver & Gold Mines reportó expansión sólida en Q3 2026 con operaciones controladas en Durango
- Impacto México: Durango refuerza posición como productor importante de plata-oro en México, tercer estado minero nacional después de Sonora y Zacatecas
- Contexto LATAM: México produce 6,300 toneladas de plata anuales (una de cada cuatro onzas mundiales); operadores medianos muestran disciplina operativa mejorada vs ciclos anteriores
- Modelo competitivo: Operación integrada (mina subterránea + planta propia) aísla costos y capitaliza precios favorables de metales preciosos
Avino Silver & Gold Mines reportó una expansión financiera sólida en el tercer trimestre de 2026, confirmando que su operación en Durango sigue acumulando impulso en un entorno de precios de metales preciosos que, pese a la volatilidad, mantiene niveles históricamente favorables para productores con estructuras de costo controladas. Para una compañía de capitalización mediana listada en el TSX y el NYSE American, este tipo de trimestre no es menor: valida la tesis de inversión y, en el contexto de México como primer productor mundial de plata, suma evidencia de que el tejido de operadores medianos del país está respondiendo con más disciplina operativa que en ciclos anteriores.
- Durango en el mapa: lo que produce Avino y por qué importa ahora
- La ecuación financiera: márgenes, costos y el peso del tipo de cambio
- Inversión y señal de mercado: lo que Toronto lee en este reporte
- El contexto competitivo: Avino en la industria mexicana de plata
- Lo que sigue: expansión de planta y el ciclo de capital
Durango en el mapa: lo que produce Avino y por qué importa ahora
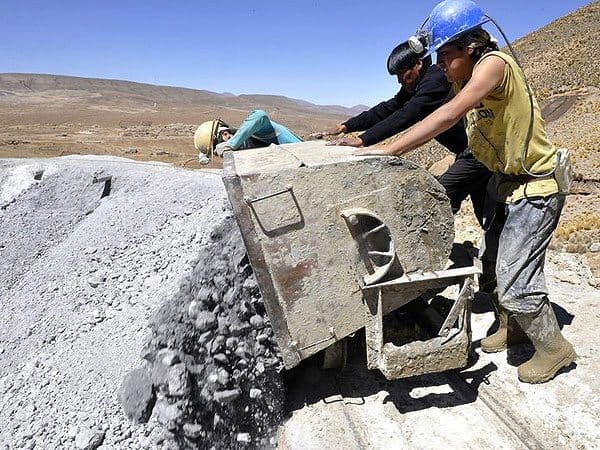
La mina Avino opera en el municipio de San Guillermo, Durango, un estado que históricamente ha vivido a la sombra de Sonora y Zacatecas en el ranking minero nacional pero que concentra operaciones de plata-oro con leyes que, en el caso de Avino, justifican una expansión sostenida de planta. La compañía opera con un modelo mixto: extracción de mineral en mina subterránea y procesamiento en planta propia, lo que le da control sobre el ciclo completo y aísla parcialmente sus costos operativos de las presiones externas de procesamiento por terceros.
México produce alrededor de 6,300 toneladas de plata al año, una de cada cuatro onzas del mundo. Avino no mueve esa aguja de forma individual, pero opera en el mismo ecosistema de regalías, permisos y logística que las grandes. Que una productora mediana reporte expansión financiera trimestral robusta es señal de que las condiciones marco —tipo de cambio, precios spot, régimen fiscal— no están aplastando a los jugadores de segundo nivel, que son precisamente los que más sufren cuando el entorno se complica.
El precio de la plata cotizó por encima de los 29 dólares por onza durante gran parte del tercer trimestre de 2026, sostenido por demanda industrial —particularmente paneles solares y electrónica— y por flujos de refugio que siguieron activos ante la incertidumbre arancelaria emanada de Washington. Para Avino, cada dólar adicional por onza de plata tiene un impacto directo en el margen, dado que el metal blanco representa el componente más importante de su producción.
La ecuación financiera: márgenes, costos y el peso del tipo de cambio
La expansión financiera del 3T26 no se explica solo por precios más altos. Avino ha trabajado en los últimos dos años en reducir su costo de sostenimiento total (AISC), una métrica que el mercado lee con lupa cuando evalúa productoras medianas. Una compañía que opera en México con costos en pesos y vende en dólares tiene una ventaja estructural cuando el tipo de cambio se mueve a favor del exportador —y en 2026, el peso ha tenido episodios de debilidad que, paradójicamente, mejoran los márgenes en dólares de las mineras con costos locales.
Esta dinámica cambiaria es uno de los factores que el mercado frecuentemente subestima al analizar productoras medianas en México. Banxico ha mantenido tasas relativamente elevadas, lo que presiona los costos financieros de las empresas con deuda en pesos, pero también contiene la inflación de costos operativos locales. Para Avino, que financia parte de su operación en mercados de capital canadienses y reporta en dólares estadounidenses, la ecuación es favorable siempre que el tipo de cambio no se revierta abruptamente.
Los costos energéticos representan otro capítulo. Durango no tiene la misma infraestructura eléctrica que Sonora, y las operaciones subterráneas son intensivas en consumo de combustible y electricidad. Cualquier expansión de planta —que Avino ha anunciado en etapas durante los últimos ejercicios— implica presión adicional en ese rubro. El hecho de que el trimestre muestre expansión financiera robusta sugiere que la compañía logró absorber esos costos sin deteriorar márgenes, lo cual, en el entorno actual de precios de energía en México, no es trivial.
Inversión y señal de mercado: lo que Toronto lee en este reporte
Avino cotiza en el TSX, el mercado de referencia para juniors y medianas mineras con activos en América Latina. Para los analistas en Toronto que siguen el espacio de metales preciosos en México, un trimestre de expansión financiera confirma que la compañía está en la parte correcta del ciclo de capital: generando caja, no quemándola. Eso tiene implicaciones para su capacidad de financiar la siguiente fase de expansión sin diluir agresivamente a los accionistas existentes.
México ocupa el lugar 49 en el Fraser Institute Investment Attractiveness Index 2024, un salto significativo desde el lugar 74. Para las medianas como Avino, ese mejoramiento en el índice no es abstracto: se traduce en mejores condiciones de acceso a capital de riesgo en mercados como Toronto y Nueva York, y en menor prima de riesgo que los inversionistas institucionales exigen para entrar a proyectos en el país. El gobierno de Sheinbaum ha reducido el backlog de permisos en estados como Zacatecas, y aunque Durango no ha liderado ese proceso, la señal general es de mayor predictibilidad regulatoria.
El Plan México-EUA de Minerales Críticos, firmado en febrero de 2026, tampoco es irrelevante para compañías como Avino. La plata figura en las listas de minerales estratégicos de ambos gobiernos, particularmente por su rol en la transición energética. Un marco bilateral que facilite el flujo de minerales mexicanos hacia cadenas de valor estadounidenses mejora la posición negociadora de los productores nacionales, aunque los beneficios concretos para operadores medianos todavía dependen de cómo se implementen los mecanismos específicos del acuerdo.
El contexto competitivo: Avino en la industria mexicana de plata
Fresnillo PLC y MAG Silver (en su joint venture Juanicipio con Fresnillo) dominan el espacio de plata de alta ley en México. First Majestic opera cuatro minas. Coeur Mining adquirió Las Chispas en Sonora por 1,700 millones de dólares en 2024. En ese ecosistema, Avino es un jugador de nicho, pero su supervivencia y crecimiento en un entorno dominado por capitales institucionales grandes tiene valor de señal: demuestra que México puede alojar una diversidad de tamaños de operación, no solo megaproyectos.
Esa diversidad importa para la estabilidad del sector. Las grandes operaciones como Peñasquito (Newmont, Zacatecas) o Buenavista del Cobre (Grupo México, Sonora) concentran volumen pero también concentran riesgo: una interrupción en cualquiera de esas minas mueve la aguja de exportaciones del país. Las medianas y pequeñas distribúyen riesgo geográfico y operativo, y en muchos casos generan empleo en municipios que las grandes no alcanzan.
Durango tiene alrededor de 25 minas activas entre pequeñas y medianas. Que Avino reporte un trimestre de expansión financiera en ese contexto sugiere que las condiciones locales —disponibilidad de mano de obra, acceso a proveedores, relación con autoridades estatales— están funcionando. No siempre es así en estados con menor infraestructura minera que Sonora o Zacatecas.
Lo que sigue: expansión de planta y el ciclo de capital
Avino ha comunicado en trimestres anteriores su intención de expandir la capacidad de procesamiento de su planta en San Guillermo. Un tercer trimestre fuerte da combustible para esa decisión: si la caja generada permite financiar parte de la expansión internamente, la compañía reduce su exposición a mercados de capital que, en el segundo semestre de 2026, siguen siendo selectivos con las medianas mineras.
La pregunta que el mercado se hace ahora es si este trimestre fue excepcional o si marca el inicio de una fase sostenida. Los precios de la plata hacia el cuarto trimestre de 2026 dependen de variables que Avino no controla: la evolución de la política arancelaria de Washington, la demanda china de materiales para paneles solares, y la dinámica del dólar frente a las monedas de los principales países productores. Lo que sí controla es su costo operativo, su plan de expansión y su estructura de capital.
Un trimestre robusto no es garantía. Pero en un sector donde muchas medianas mexicanas siguen luchando por salir del rojo, Avino terminó el 3T26 en el lado correcto de la ecuación. Para los inversionistas que siguen el espacio de metales preciosos en México desde Toronto o Nueva York, eso ya es información suficiente para seguir leyendo.