Puntos clave
- Fallo judicial: Tribunal de apelaciones brasileño levantó orden de emergencia que paralizaba Grota do Cirilo desde septiembre
- Operaciones reactivadas: Sigma Lithium puede reiniciar extracción de espodumeno, trituración, flotación y despacho de concentrado
- Impacto mercado: Acción de Sigma rebotó con fuerza en Bolsa de Valores de Toronto el mismo día del fallo
- Contexto LATAM: Grota do Cirilo es uno de los proyectos de litio de roca dura más avanzados de América del Sur
| Tipo de regulación | Orden de emergencia/Medida cautelar ambiental |
| Entidad | Tribunal de Apelaciones de Brasil |
| Vigencia | Desde septiembre 2024 (suspensión levantada) |
Un tribunal de apelaciones en Brasil levantó la orden de emergencia que desde septiembre había paralizado las operaciones de Grota do Cirilo, la mina de litio de Sigma Lithium en Minas Gerais. La resolución judicial despeja el camino para que la compañía canadiense reinicie la producción en uno de los proyectos de litio de roca dura más avanzados de América del Sur — y envía una señal que el mercado ya procesó: la acción de Sigma rebotó con fuerza en la Bolsa de Valores de Toronto el mismo día del fallo.
Qué ordenó el tribunal y qué cambia en la práctica
La orden de emergencia emitida en septiembre había suspendido las operaciones de Grota do Cirilo como medida cautelar, típicamente asociada a disputas ambientales, de licenciamiento o de derechos comunitarios — el tipo de litigio que en Brasil puede congelar proyectos durante meses sin resolución de fondo. El tribunal de apelaciones no resolvió el fondo del caso, pero sí determinó que los argumentos para mantener la paralización eran insuficientes para justificar el daño operativo continuo.
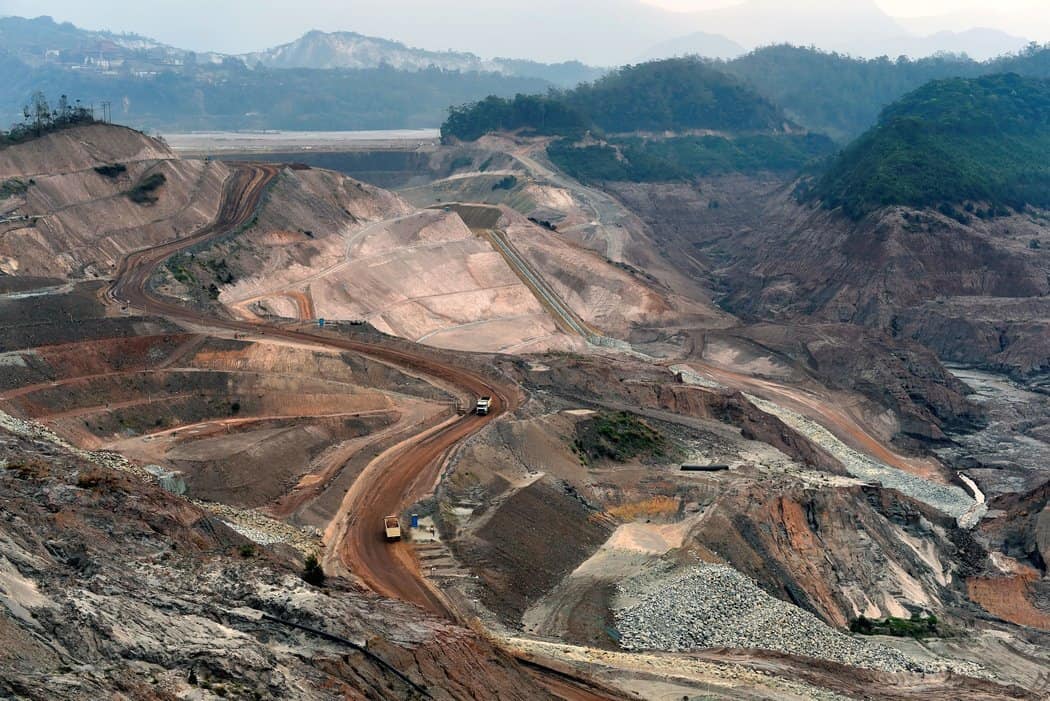
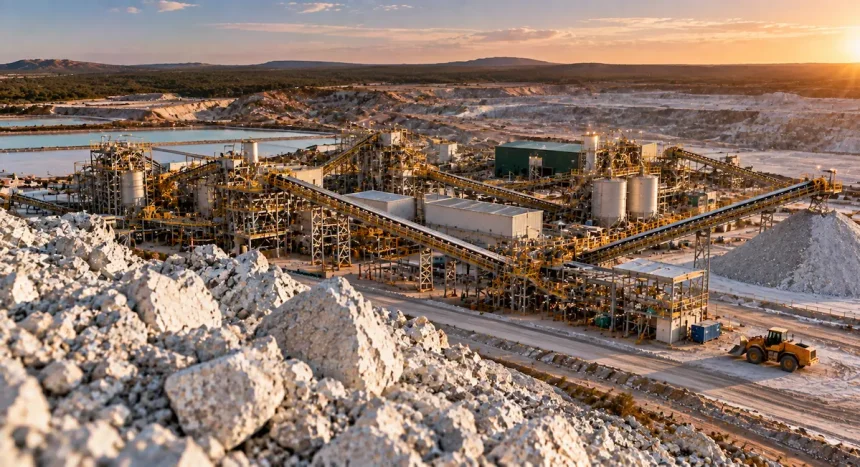
En términos prácticos, Sigma puede reiniciar el procesamiento en su planta de concentración en el municipio de Araçuaí, en el noreste de Minas Gerais. Eso significa reactivar la cadena completa: extracción de espodumeno, trituración, flotación y despacho de concentrado de litio hacia clientes en Asia y Europa. La compañía había anunciado antes de la suspensión una ambiciosa expansión de capacidad, y el fallo judicial vuelve a poner ese cronograma sobre la mesa.
Pero el levantamiento de la orden no equivale a certeza jurídica definitiva. El proceso judicial de fondo continúa. Sigma opera ahora bajo una ventana legal que puede cerrarse si el tribunal de primera instancia o el de apelaciones recalibra su posición. Eso no es un detalle menor para inversionistas institucionales que evalúan el perfil de riesgo de un productor que depende de un solo activo en producción.
Grota do Cirilo: el activo que está en juego
Grota do Cirilo no es un proyecto de exploración. Es una operación con infraestructura instalada, con certificación de producto y con contratos de suministro ya firmados. Sigma ha posicionado el yacimiento como uno de los más puros del mundo en contenido de espodumeno, con concentrados que alcanzan grados de hasta 5.5% de Li₂O — un estándar que los fabricantes de baterías en Corea del Sur, Japón y China valoran directamente en precio.
La compañía había proyectado escalar la producción hacia las 520,000 toneladas anuales de concentrado en una segunda fase de expansión, desde las aproximadamente 270,000 toneladas de capacidad instalada en la primera. Con la paralización activa, esa expansión quedó en suspenso. Ahora, el reinicio no solo reactiva la Fase 1 — también reabre la discusión sobre cuándo y bajo qué condiciones Sigma puede comprometer capital para la Fase 2 sin que el riesgo judicial devore el retorno proyectado.
El mercado de litio, por su parte, no atraviesa el mejor momento para facilitar esa decisión. El precio del carbonato de litio lleva más de un año bajo presión, afectado por sobreoferta desde Australia y Chile, y por una desaceleración en la adopción de vehículos eléctricos en mercados clave como China y Alemania. Sigma ha argumentado que su producto de alta pureza sostiene un precio premium respecto al benchmark de carbonato, pero el contexto general de mercado comprime los márgenes disponibles para financiar expansión.
El marco regulatorio brasileño: ANM y el peso del post-Brumadinho
Brasil opera hoy con uno de los regímenes de regulación minera más exigentes del mundo en materia de seguridad de infraestructura. El colapso de la presa de jales en Brumadinho en enero de 2019 — que mató a 270 personas y generó un pasivo ambiental que Vale todavía administra — reformó estructuralmente la relación entre la Agência Nacional de Mineração (ANM) y los operadores mineros.
Grota do Cirilo no opera presas de jales convencionales: Sigma ha destacado en su comunicación corporativa que utiliza una metodología de disposición en seco de residuos, lo que en principio reduce el riesgo de colapso hídrico. Sin embargo, el entorno regulatorio post-Brumadinho ha ampliado el espectro de causales que pueden motivar acciones judiciales contra operaciones mineras, incluyendo impactos sobre acuíferos, afectaciones comunitarias y licencias ambientales que los tribunales pueden revisar incluso cuando la ANM ha otorgado habilitación federal.
Esa superposición de jurisdicciones — federal, estadual y judicial — es el terreno real donde se mueven los proyectos mineros en Brasil. Una concesión de la ANM no inmuniza contra una medida cautelar de un juez de primera instancia. Un licenciamiento ambiental del IBAMA no cierra la puerta a acciones del Ministerio Público estadual. Ese mapa institucional es lo que hace que los proyectos en Brasil requieran equipos legales robustos, y lo que hace que cada resolución judicial — como la de esta semana — tenga impacto directo en la valoración de mercado.
Reacción de mercado y lo que descuenta la acción
La acción de Sigma Lithium en el TSX respondió con claridad al fallo. El salto refleja que el mercado estaba asignando una probabilidad no trivial de que la paralización se extendiera, erosionando el valor del activo operativo y comprometiendo los contratos de suministro ya firmados. Con el levantamiento de la orden, esa prima de riesgo se comprimió — aunque no desapareció del todo, dada la continuación del proceso judicial de fondo.
Para los analistas que siguen a Sigma desde Toronto, el fallo es un catalizador de corto plazo que no resuelve los interrogantes estructurales: el precio del litio, el calendario de la Fase 2 y la capacidad de la compañía de generar flujo de caja libre suficiente para financiar su propio crecimiento sin una ronda de dilución. Sigma ha operado con una hoja de balance ajustada, y cada trimestre de paralización implicó un costo de oportunidad que el mercado ahora empieza a descontar en sentido inverso.
La posición de Brasil como proveedor de minerales críticos para la transición energética global hace que la resolución de este tipo de disputas tenga implicaciones que van más allá de una sola compañía. El gobierno de Lula ha señalado el litio, el níquel y el cobalto como vectores de política industrial en el contexto del programa Nova Indústria Brasil. Pero la confianza de los inversionistas extranjeros en proyectos de minerales críticos en el país depende en parte de que el sistema judicial no se convierta en un mecanismo de parálisis indefinida ante litigios de primera instancia.
Qué sigue para Sigma y para el sector
El reinicio de Grota do Cirilo se dará en un entorno de mercado todavía complejo para el litio. La demanda de baterías para vehículos eléctricos crece, pero a un ritmo más lento que el esperado hace dos años, y el inventario acumulado de concentrado en los puertos chinos sigue ejerciendo presión a la baja sobre los precios spot. Sigma necesita ejecutar el reinicio con eficiencia operativa y demostrar que puede mantener los parámetros de calidad de producto que justifican su posicionamiento premium.
Más importante aún: la compañía deberá resolver el litigio de fondo o gestionar un acuerdo que elimine la amenaza de una nueva suspensión. Una segunda paralización judicial, en este contexto de mercado, sería considerablemente más difícil de absorber — tanto financieramente como desde la perspectiva de la credibilidad ante clientes y accionistas.
El fallo de apelaciones le devuelve a Sigma el control operativo de su único activo productivo. Ahora tiene que demostrar que sabe qué hacer con él.