Puntos clave
- Precio del oro: Cierre moderadamente a la baja desde niveles cercanos a $4,200 USD/onza, cediendo terreno ante recuperación del índice DXY
- Factor dólar: Fortaleza del dólar impulsada por datos macroeconómicos de EE.UU. que sugieren no hay urgencia de recortes de tasas en corto plazo
- Factores geopolíticos: Mercado calibra simultáneamente posible tregua energética Rusia-Ucrania y persistente tensión en Medio Oriente, generando lecturas contradictorias
- Contexto técnico: Corrección es técnica, no estructural; el oro mantiene operación por encima de rangos históricos con resistencias en $4,300-$4,500
| Mineral | oro |
| Precio | $4,200 USD/onza |
| Variación | baja moderada |
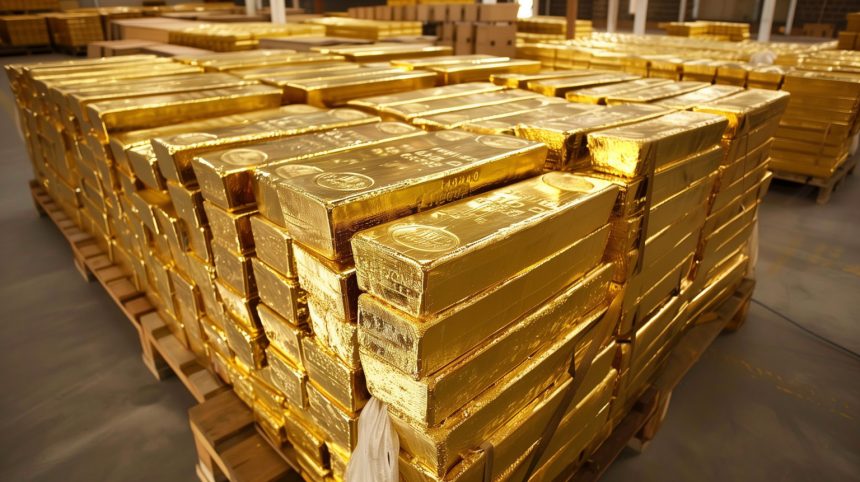
El oro cedió terreno este miércoles ante un dólar que recuperó músculo. El metal cerró la sesión con una baja moderada desde niveles cercanos a los 4,200 dólares por onza, mientras los operadores calibraban dos variables que no suelen aparecer juntas en el mismo ciclo: una posible tregua energética en el conflicto entre Rusia y Ucrania y la persistente tensión en Medio Oriente. La combinación generó lecturas contradictorias y el mercado resolvió, al menos por ahora, reduciendo posiciones largas en el metal.
- El dólar manda cuando la geopolítica se complica
- Tregua energética: ¿alivio real o ruido diplomático?
- Bancos centrales: el comprador que no se va
- Inventarios en COMEX y posicionamiento especulativo
- Productores: margen histórico, pero con costos que no ceden
- Ratio oro-plata: señal de fondo que no desaparece
- Lectura de corto y mediano plazo
El dólar manda cuando la geopolítica se complica
La lógica es conocida pero no por eso menos relevante: cuando el índice DXY gana terreno, el oro denominado en dólares se encarece para los compradores que operan en otras divisas y la demanda spot se contrae. Eso fue exactamente lo que ocurrió hoy. El dólar avanzó impulsado por una lectura de datos macroeconómicos de Estados Unidos que sugiere que la Reserva Federal no tiene urgencia de recortar tasas en el corto plazo. En ese entorno, los bonos del Tesoro compiten con el oro como refugio y el metal pierde parte de su atractivo relativo.
Pero la corrección es técnica, no estructural. El oro lleva meses operando por encima de rangos que hace apenas dos años parecían impensables. Superar los 4,000 dólares por onza era una proyección de largo plazo para muchos analistas; hoy es el piso desde el que el mercado debate si la siguiente resistencia es 4,300 o 4,500. Una sesión bajista en ese contexto no es señal de reversión — es pausa.
Tregua energética: ¿alivio real o ruido diplomático?
El elemento que más peso tuvo en la sesión fue la posibilidad de un acuerdo de tregua en infraestructura energética entre las partes en conflicto en Europa del Este. Para el oro, una desescalada geopolítica genuina sería negativa: reduce la prima de riesgo que los fondos institucionales incorporan al precio cuando compran el metal como cobertura. Si el mercado percibe que el riesgo sistémico baja, parte de ese capital fluye hacia activos de mayor retorno.
El problema es que “posibilidad de tregua” y “tregua” son categorías muy distintas. Los operadores con memoria reciente saben que este tipo de señales diplomáticas han aparecido y desaparecido múltiples veces sin materializarse. El mercado de futuros en COMEX lo refleja: la volatilidad implícita en opciones sobre oro no cayó de forma significativa, lo que indica que los participantes siguen comprando protección ante escenarios adversos.
Adicionalmente, cualquier alivio en el conflicto europeo coexiste con una Medio Oriente que no da señales de calma. Las tensiones entre potencias regionales, los riesgos sobre rutas de tránsito de energía y la incertidumbre política en países productores de petróleo siguen alimentando la demanda de activos refugio. El oro no pierde ese soporte mientras esa ecuación no cambie.
Bancos centrales: el comprador que no se va
La corrección de hoy no modifica el dato más importante del ciclo actual: los bancos centrales siguen siendo compradores netos de oro a un ritmo que no tiene precedente en décadas. El Consejo Mundial del Oro documentó que en 2024 la demanda de bancos centrales representó cerca del 24% de la demanda total global — el porcentaje más alto registrado en la era moderna. China e India lideran esa acumulación, pero no son los únicos. Turquía, Polonia, la República Checa y varios bancos centrales de mercados emergentes han sumado reservas de forma consistente.
Esta demanda tiene una característica que la distingue de la demanda especulativa: no desaparece en correcciones de precio. Los bancos centrales no venden cuando el oro cae 30 dólares en una sesión. Compran por mandato de diversificación de reservas, por desconfianza hacia el dólar como moneda de reserva única y, en algunos casos, por presión política explícita de alejarse del sistema financiero occidental. Esa base estructural de demanda es lo que explica por qué el oro no ha vuelto a niveles de 2,000 dólares pese a las correcciones puntuales.
Inventarios en COMEX y posicionamiento especulativo
Los datos de inventarios registrados en COMEX muestran niveles elevados en términos históricos, una consecuencia parcial del arbitraje que se activó entre Londres y Nueva York en los meses previos cuando los spreads entre el mercado de futuros y el spot se ampliaron de forma inusual. Ese flujo de metal físico hacia Estados Unidos fue una respuesta de los operadores a diferenciales que hacían rentable mover inventarios entre plazas — no una señal de demanda de consumo final.
El posicionamiento especulativo en futuros, medido por los reportes de compromisos de operadores de la CFTC, muestra que las posiciones largas netas se mantienen robustas aunque han reducido ligeramente desde sus máximos recientes. Esa reducción parcial explica parte de la presión bajista de hoy: los fondos que tomaron ganancias después de un rally extendido no son señal de abandono de la tesis alcista, sino de gestión normal de riesgo de corto plazo.
Productores: margen histórico, pero con costos que no ceden
Para las compañías mineras auríferas, el entorno de precio actual es extraordinario en términos de margen bruto. Con el oro por encima de 4,000 dólares y los costos de producción all-in sustaining cost de los productores de primer nivel oscilando entre 1,200 y 1,600 dólares por onza, el spread de rentabilidad es el más generoso que la industria ha visto. Newmont, Barrick Gold, Agnico Eagle y las grandes operaciones de Latinoamérica están generando flujo de caja libre a tasas que justifican tanto el pago de dividendos extraordinarios como la aceleración de proyectos de expansión.
El riesgo no está en el precio — está en los costos. La energía, la mano de obra especializada y el agua siguen siendo variables con presión al alza en casi todas las jurisdicciones relevantes. Perú enfrenta además la variable de conflictividad social que encareció y retrasó proyectos en los últimos años. En la región andina, la licencia social tiene un costo que no aparece en los modelos financieros estándar pero sí en los cronogramas reales de producción.
Ratio oro-plata: señal de fondo que no desaparece
Un indicador que los operadores más atentos monitorean en este ciclo es el ratio entre el precio del oro y el de la plata. Cuando ese cociente se amplía por encima de 80 —es decir, cuando se necesitan más de 80 onzas de plata para comprar una de oro— el mercado históricamente ha tendido a corregir hacia niveles de mayor convergencia. El ratio actual, con el oro en torno a 4,200 y la plata operando cerca de 33 dólares, sigue en zona de amplitud histórica elevada.
Para los productores de plata — México entre ellos, como principal productor mundial con cerca del 24% de la oferta global — esa divergencia implica que la plata tiene recorrido potencial de apreciación relativa si el mercado decide cerrar la brecha. La demanda industrial de la plata, impulsada por paneles solares y electrónica, no da señales de moderación. El déficit de oferta que el Silver Institute documentó por cuarto año consecutivo en 2024 tampoco.
Lectura de corto y mediano plazo
La sesión de hoy no cambia la narrativa de fondo. El oro retrocede porque el dólar avanza y porque una señal diplomática en Europa alivia transitoriamente la prima de riesgo. Ambos factores son volátiles y reversibles. Lo que no es volátil es la demanda estructural de bancos centrales, la desconfianza persistente hacia la deuda soberana de economías desarrolladas y la ausencia de un ciclo claro de recorte de tasas que redistribuya capital masivamente hacia renta fija.
En ese entorno, las correcciones son oportunidades de reposicionamiento para quienes operan con horizonte de mediano plazo. El nivel de 4,000 dólares se ha consolidado como soporte psicológico y técnico relevante. Si el acuerdo de tregua energética se concreta — y eso es un condicional mayúsculo — podría haber presión adicional hacia ese soporte. Si no se concreta, el metal probablemente retoma la tendencia alcista con relativa rapidez.
Para los productores de la región, la ecuación es sencilla: cada dólar que el oro sostenga por encima de 4,000 es margen que financia expansión, reduce deuda o se distribuye como dividendo. La volatilidad de una sesión no cambia esa aritmética.