Puntos clave
- Aprobación RIGI: Argentina otorga a Glencore el Régimen de Incentivo para Grandes Inversiones para el proyecto MARA (Minera Agua Rica-Alumbrera), blindando una inversión de 4.000 millones de dólares
- Blindaje fiscal: El RIGI congela condiciones fiscales, aduanales y cambiarias por décadas, protegiendo contra cambios en retenciones a exportaciones y garantizando acceso a divisas
- Escala del proyecto: MARA representa un proyecto de cobre-oro sin paralelo reciente en el portafolio argentino, con cláusulas de repatriación de dividendos pactadas
- Precedente Glencore: La empresa ya tiene experiencia previa con RIGI en Argentina, demostrando viabilidad del régimen para grandes inversores
| Tipo de regulación | Régimen de Incentivo para Grandes Inversiones (RIGI) |
| Entidad | Estado argentino |
| Vigencia | período extendido (décadas) |
Argentina acaba de entregar a Glencore una de las garantías fiscales más sólidas que cualquier multinacional minera puede obtener en Sudamérica: la aprobación del proyecto MARA bajo el Régimen de Incentivo para Grandes Inversiones. Con esa firma, una inversión estimada en 4,000 millones de dólares gana previsibilidad legal y tributaria por décadas — exactamente el tipo de ancla que necesita un proyecto de cobre-oro de esta escala para avanzar desde el papel hacia la pala.
- Qué significa el RIGI para MARA: más allá del certificado
- MARA: el proyecto que convierte infraestructura vieja en ventaja competitiva
- El RIGI como señal de política, no solo como herramienta fiscal
- Catamarca y el peso del cobre en la economía provincial
- Glencore y el cobre: por qué MARA encaja en la estrategia global
Qué significa el RIGI para MARA: más allá del certificado
El RIGI no es solo un sello de aprobación. Es un contrato implícito entre el Estado argentino y el inversor que congela las condiciones fiscales, aduaneras y cambiarias por un período extendido. Para MARA — cuyo nombre completo es Minera Agua Rica–Alumbrera — ese escudo protege una inversión que no tiene paralelo reciente en el portafolio de cobre de Argentina.
La aprobación blinda a Glencore contra cambios en la alícuota de retenciones a las exportaciones, garantiza estabilidad en el acceso a divisas y permite la repatriación de dividendos bajo condiciones pactadas. En un país con el historial cambiario de Argentina, esa cláusula no es burocrática: es la diferencia entre un proyecto que avanza y uno que se congela esperando que el contexto mejore.
Glencore ya tiene experiencia con el RIGI en Argentina. En octubre de 2026, Minería en Línea reportó la aprobación de Agua Rica bajo este mismo régimen, con una inversión igualmente declarada en 4,000 millones de dólares y garantía fiscal de 30 años. MARA es la estructura societaria que une ese activo con la infraestructura heredada de Alumbrera — y su aprobación bajo el RIGI consolida la lógica de integración que Glencore lleva años construyendo en el noroeste argentino.
MARA: el proyecto que convierte infraestructura vieja en ventaja competitiva
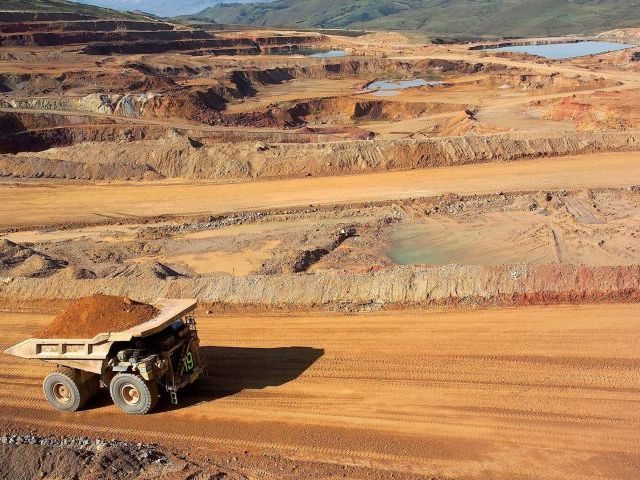
Minera Agua Rica–Alumbrera es una apuesta técnica tan interesante como su nombre es largo. La lógica central del proyecto es usar la infraestructura ya construida y amortizada de Alumbrera — la mina que durante más de dos décadas fue el corazón cuprífero de Catamarca — para procesar el mineral que se extraiga del yacimiento Agua Rica, ubicado a unos 30 kilómetros al norte.
Eso significa que Glencore no está construyendo desde cero. La planta concentradora de Alumbrera, el mineroducto, los sistemas de energía y parte de la logística ya existen. El capex de 4,000 millones de dólares cubre principalmente el desarrollo de la mina nueva, las adecuaciones de la planta y la infraestructura de conexión entre ambos puntos. Para un proyecto de cobre de esta magnitud, esa reutilización de activos es una ventaja de costo que pocos competidores pueden replicar.
Agua Rica contiene uno de los depósitos de cobre-oro-molibdeno más grandes de Argentina. Las reservas conocidas apuntan a décadas de vida útil con una ley de cobre que, en el contexto del mercado actual, resulta atractiva para cualquier análisis de retorno. Glencore lo sabe. Por eso mantuvo el proyecto vivo incluso durante los años de mayor incertidumbre regulatoria y cambiaria del país.
El RIGI como señal de política, no solo como herramienta fiscal
La aprobación de MARA bajo el RIGI tiene un significado que va más allá de la contabilidad fiscal de Glencore. Es la segunda aprobación de gran escala que el gobierno de Milei entrega a la minería del cobre en Argentina en menos de doce meses. Eso construye un patrón.
El gobierno nacional ha hecho de la atracción de inversión minera uno de los ejes visibles de su estrategia de desarrollo. El RIGI, vigente hasta 2027 en su ventana de adhesión, fue diseñado precisamente para atraer proyectos que de otra forma esperarían condiciones más estables antes de comprometerse. Que Glencore — una de las tres o cuatro empresas mineras con más capacidad de elegir jurisdicciones a nivel global — haya adherido dos proyectos al régimen es una validación que ninguna campaña de promoción de inversiones puede comprar.
Pero el contexto regulatorio argentino sigue siendo complejo. La Ley de Glaciares continúa siendo un factor de riesgo legal latente para proyectos en altura en las provincias cordilleranas. Catamarca, donde se ubica MARA, ha navegado históricamente esa tensión con más pragmatismo que otras provincias, pero la incertidumbre jurídica no desaparece con el RIGI. El régimen protege contra cambios fiscales; no resuelve conflictos ambientales ni disputas territoriales con comunidades.
Catamarca y el peso del cobre en la economía provincial
Para Catamarca, la aprobación del RIGI para MARA no es una noticia abstracta. Es la promesa de que la provincia no quedará sin ancla productiva después del cierre de Alumbrera, que durante décadas representó entre el 60% y el 70% de las exportaciones locales en sus mejores años.
La transición de Alumbrera a MARA fue siempre la apuesta de la provincia. Sin embargo, esa transición dependía de que el proyecto lograra condiciones de inversión que lo hicieran ejecutable. El RIGI es el paso que convierte una esperanza en un compromiso con estructura legal. Los gobiernos provinciales de Catamarca han negociado durante años para llegar a este punto, y la aprobación federal les da el instrumento que necesitaban para ir con fuerza a presentar el proyecto ante financistas internacionales.
El impacto fiscal potencial para Catamarca es sustancial. Los royalties provinciales, el empleo directo e indirecto en la fase de construcción — que en proyectos de esta magnitud puede superar los 5,000 trabajadores en picos — y el efecto multiplicador sobre proveedores locales y regionales representan una inyección que ninguna otra industria en la provincia puede replicar en el corto plazo.
Glencore y el cobre: por qué MARA encaja en la estrategia global
Glencore no es solo una minera. Es también uno de los traders de commodities más grandes del mundo, y su posición en cobre tiene una dimensión estratégica que muy pocas empresas del sector pueden igualar. En un mercado donde la demanda de cobre para transición energética — cables, vehículos eléctricos, infraestructura de red — crece más rápido que la oferta, tener un proyecto de 4,000 millones de dólares con garantías fiscales de largo plazo en uno de los depósitos más grandes de Sudamérica no es solo una decisión operativa. Es una posición de mercado.
El cobre en el London Metal Exchange ha cotizado por encima de los 9,000 dólares por tonelada de manera sostenida en los últimos ciclos, con presión alcista estructural que los analistas de mercado atribuyen al déficit de oferta proyectado para la segunda mitad de la década. En ese contexto, bloquear reservas de largo plazo con certeza fiscal es exactamente lo que hace un operador que piensa en décadas, no en trimestres.
MARA también diversifica la exposición geográfica de Glencore en América del Sur. Con Cerrejón en Colombia enfrentando presiones operativas y de seguridad, y con el mercado mirando con atención cada movimiento de la compañía en la región, tener un proyecto con RIGI aprobado y avance técnico documentado en Argentina fortalece la narrativa de crecimiento que Glencore necesita comunicar a sus accionistas.
La aprobación está firmada. El próximo examen es más difícil: pasar de la certeza regulatoria a la decisión de inversión final, conseguir el financiamiento de largo plazo y ejecutar una construcción de esta escala en el noroeste argentino. Eso toma años. Pero sin el RIGI, ni siquiera empezaba el conteo.