Puntos clave
- Producción récord: 153.736 onzas de oro en Q3 2026, máximo trimestral desde 2019 para Fruta del Norte
- Flexibilidad operacional: Procesamiento dual: 103.311 oz concentrado + 50.425 oz doré, optimizando liquidez y rendimiento metalúrgico
- Litigio con Ecuador: Lundin Gold demanda 154 millones USD por reinterpretación retroactiva de fórmula de utilidades en contrato minero
- Impacto LATAM: Caso emblemático de tensión regulatoria en sector minero ecuatoriano y riesgo contractual en Sudamérica
| Mineral | oro |
| Región | Zamora Chinchipe, Ecuador |
Fruta del Norte registró 153,736 onzas de oro en el tercer trimestre de 2026 — su mejor resultado trimestral desde que Lundin Gold arrancó operaciones en 2019. El número importa no solo como hito de producción, sino como señal de que la mina más significativa de Ecuador sostiene su rendimiento en un momento en que la relación entre la empresa y el gobierno ecuatoriano atraviesa su momento de mayor tensión contractual.
- Una producción récord que llega en el peor momento político
- Fruta del Norte en perspectiva: lo que siete años de operación construyeron
- Ecuador como productor aurífero: la perspectiva que falta
- El precio del oro amplifica el impacto fiscal
- Lo que el número no dice: inseguridad y costos operativos
- Implicaciones para el pipeline minero ecuatoriano
Una producción récord que llega en el peor momento político
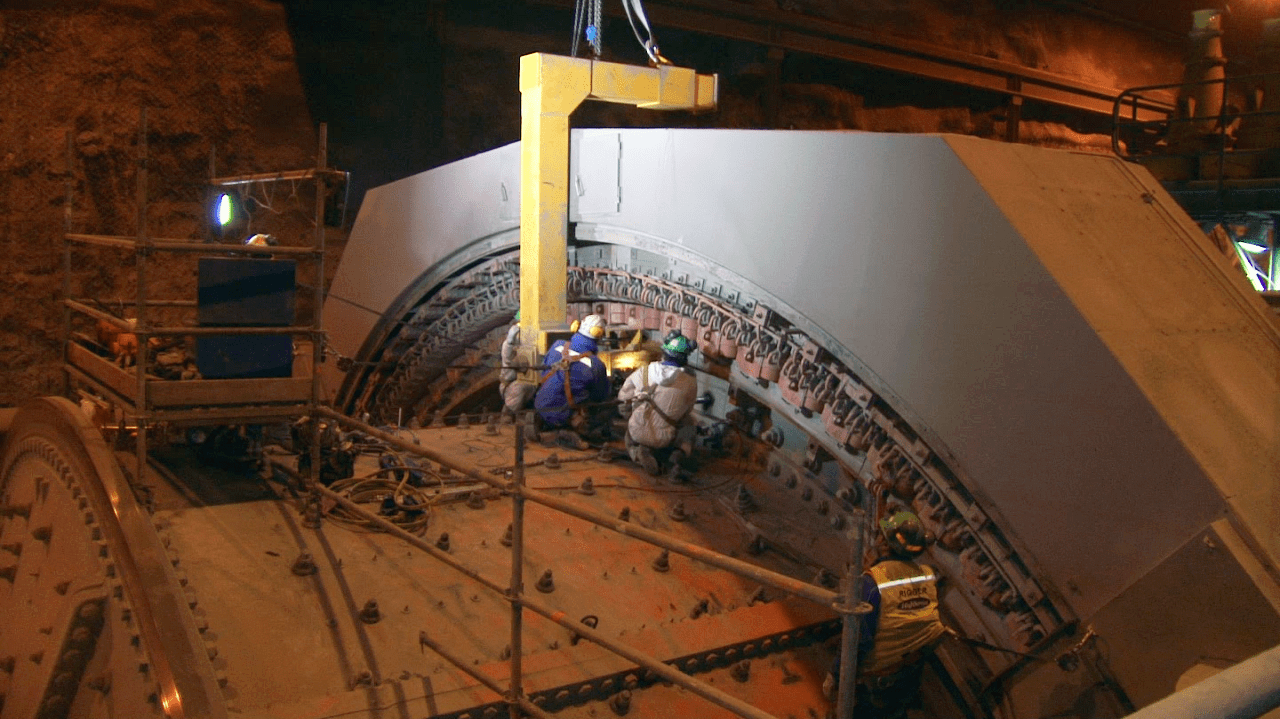
El desglose técnico del trimestre revela una operación que funciona con precisión: 103,311 onzas se produjeron como concentrado y 50,425 onzas como doré. Esa combinación de productos no es trivial. El doré — lingote de aleación oro-plata que se refina directamente — ofrece mayor liquidez y menor exposición logística. El concentrado, en cambio, requiere procesamiento adicional pero permite extraer rendimiento metalúrgico de minerales de menor ley. Que Fruta del Norte produzca ambos en volúmenes significativos habla de la flexibilidad del circuito de procesamiento que Lundin Gold ha desarrollado en Zamora Chinchipe.
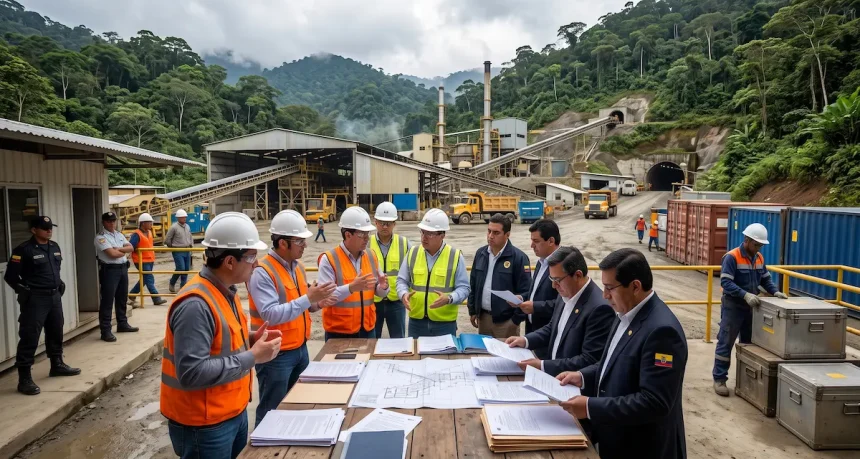
El timing es todo en esta historia. Lundin Gold publicó estas cifras mientras litiga con el Estado ecuatoriano una reclamación de 154 millones de dólares. El gobierno reinterpretó la fórmula de cálculo de utilidades bajo el contrato de explotación minera, generando una factura retroactiva que la empresa rechaza. Minería en Línea reportó en detalle esa disputa, que expone las fracturas de fondo en el marco regulatorio ecuatoriano. Producir a tiempo récord mientras se disputa la arquitectura fiscal del proyecto es la paradoja operativa que define a Fruta del Norte en este momento.
Fruta del Norte en perspectiva: lo que siete años de operación construyeron
Cuando Lundin Gold adquirió Fruta del Norte a Kinross en 2014 por 240 millones de dólares, el precio parecía audaz para un proyecto sin infraestructura en una de las zonas más remotas del sureste ecuatoriano. La mina requirió construir desde cero: acceso vial, línea de transmisión eléctrica, instalaciones de procesamiento y campamento para miles de trabajadores en una geografía compleja. Primer concentrado llegó en 2019. Primera producción comercial en 2020.
El modelo de negocio inicial proyectaba una vida de mina de aproximadamente 23 años con leyes promedio superiores a 8 gramos por tonelada — extraordinariamente altas para un depósito de esta escala. Esas leyes sostenidas son la razón por la que Fruta del Norte mantiene uno de los AISC más competitivos en el portafolio aurífero de América Latina. Una mina que produce a bajo costo unitario puede absorber tensiones regulatorias que hundirían proyectos con márgenes ajustados.
El desempeño del tercer trimestre confirma que las leyes no han caído de manera significativa. Producir 153,736 onzas en 90 días implica un ritmo anualizado cercano a 600,000 onzas. Eso posiciona a Fruta del Norte entre las diez minas de oro más productivas de América Latina — y como la operación individual más importante que Ecuador ha logrado desarrollar hasta la fecha.
Ecuador como productor aurífero: la perspectiva que falta
El contexto es necesario para dimensionar lo que significa este número para el país. Ecuador no existía en el mapa de la gran minería hace una década. La llegada de Fruta del Norte cambió eso de raíz. Antes de 2019, la producción formal de oro en el país provenía casi exclusivamente de la minería artesanal y pequeña escala — actividad difícil de cuantificar con precisión y con impactos ambientales documentados.
Hoy, Fruta del Norte es prácticamente sinónimo de la minería a gran escala en Ecuador. Mirador, el proyecto de cobre operado por el consorcio chino ECSA en Zamora Chinchipe, genera concentrado de cobre desde 2019, pero no oro como producto principal. SolGold avanza con Cascabel en Imbabura — potencialmente uno de los depósitos de cobre-oro más grandes de América del Sur — pero sigue en etapa de exploración avanzada y desarrollo de ingeniería, sin producción comercial en el horizonte inmediato. Dundee Precious Metals trabaja Loma Larga en el Chocó Andino, pero enfrenta un proceso de permisos ambientales que arrastra años de litigios.
Eso significa que Ecuador depende de Fruta del Norte para demostrar que su modelo de gran minería funciona. Cada onza que sale de Zamora Chinchipe es un argumento ante inversionistas internacionales de que el país puede operar proyectos complejos con continuidad. Cada trimestre sólido refuerza esa narrativa.
El precio del oro amplifica el impacto fiscal
Las 153,736 onzas del tercer trimestre no se valuaron a los precios de cuando Lundin Gold construía su modelo financiero. El oro opera actualmente en niveles que superan los 3,000 dólares por onza — terreno que hace tres años parecía optimismo extremo de los analistas más alcistas. A ese precio, la producción trimestral de Fruta del Norte genera ingresos brutos superiores a 460 millones de dólares.
Ahí está el núcleo del conflicto con el gobierno ecuatoriano. Cuando los precios de los commodities escalan a niveles históricos, los contratos firmados en momentos de precio más bajo generan tensiones sobre la distribución de la renta minera. El Estado ecuatoriano observa ingresos extraordinarios fluyendo hacia una empresa extranjera bajo un contrato negociado con otra realidad de mercado. La presión política para revisar esos contratos — o encontrar mecanismos de recaptura fiscal — es estructural, no coyuntural.
El problema es que la discrecionalidad en la reinterpretación contractual tiene un costo que va más allá del caso Lundin Gold. Todo inversionista que evalúa un proyecto en Ecuador —SolGold en Cascabel, cualquier junior que perfore en Morona Santiago o en Loja— lee la disputa de 154 millones de dólares como una señal de riesgo soberano. El contrato que negocias hoy puede ser reinterpretado mañana cuando los precios suban. Esa incertidumbre tiene precio.
Lo que el número no dice: inseguridad y costos operativos
Zamora Chinchipe es una provincia relativamente estable comparada con otras zonas mineras ecuatorianas. Pero el crimen organizado ha presionado operaciones en provincias como Esmeraldas y El Oro, donde la minería artesanal coexiste con redes de tráfico que han generado violencia documentada. Lundin Gold opera bajo un esquema de seguridad privada y coordinación con fuerzas estatales que tiene un costo operativo real, aunque no siempre visible en los reportes trimestrales.
La logística de Fruta del Norte también añade complejidad: el concentrado viaja por carretera desde las instalaciones en la Amazonia ecuatoriana hasta los puertos del Pacífico. Esa cadena de transporte requiere seguridad continua y mantenimiento de infraestructura vial en zonas donde el Estado ecuatoriano históricamente ha invertido poco.
Producir 153,736 onzas en ese entorno no es trivial. Es la capacidad operativa que diferencia a una empresa con experiencia en geografías difíciles de un promotor que subestima la complejidad de campo.
Implicaciones para el pipeline minero ecuatoriano
Un trimestre récord en Fruta del Norte tiene un efecto concreto sobre la percepción del Ecuador minero en los mercados de capitales. Toronto y Londres observan estas cifras. Las juniors que buscan financiamiento para proyectos tempranos en Ecuador usan el desempeño de Fruta del Norte como evidencia de que el país produce.
Pero la disputa fiscal simultánea actúa como contrapeso. El mensaje que recibe el mercado es contradictorio: la mina funciona excepcionalmente bien; el marco contractual está en disputa. Para un director de exploraciones que evalúa asignar presupuesto a Ecuador frente a proyectos en Perú, Chile o Colombia, esa contradicción inclina la balanza hacia mercados con menor ruido regulatorio.
Ecuador necesita resolver la disputa con Lundin Gold de manera que no erosione la arquitectura contractual que sustenta todos los proyectos en desarrollo. No porque Lundin Gold tenga necesariamente razón en todos los argumentos técnicos de la disputa — eso lo definirá el arbitraje — sino porque la forma en que el gobierno maneje el conflicto enviará una señal duradera sobre cómo Ecuador trata a sus socios de inversión cuando los precios del oro superan los 3,000 dólares.
Fruta del Norte produce a ritmo récord. Ecuador tiene, en este momento, el argumento más sólido de su historia para atraer la siguiente generación de inversión minera. Desperdiciarlo por 154 millones de dólares en disputa sería uno de los errores estratégicos más costosos que el país podría cometer.