Puntos clave
- Compra masiva de oro: Banco Popular de China adquirió más oro en septiembre que en cualquier mes de los últimos 3 años
- Paradoja de demanda: Joyería china colapsa ante precios récord (>US$3,500/oz), pero compras del banco central compensan con creces
- Estrategia de largo plazo: Beijing acumula sistemáticamente reservas de oro desde hace 2+ años; mercado interpreta pausas como descansos tácticos, no reversiones de política
- Impacto en precio global: Cambio estructural de demanda (minorista → institucional) genera saldo neto alcista para cotizaciones internacionales
| Mineral | oro |
| Precio | US$3,000-US$3,500 por onza |
| Variación | alcista |
| Contexto LATAM | Impacto en dinámicas globales de demanda de oro; China como… |
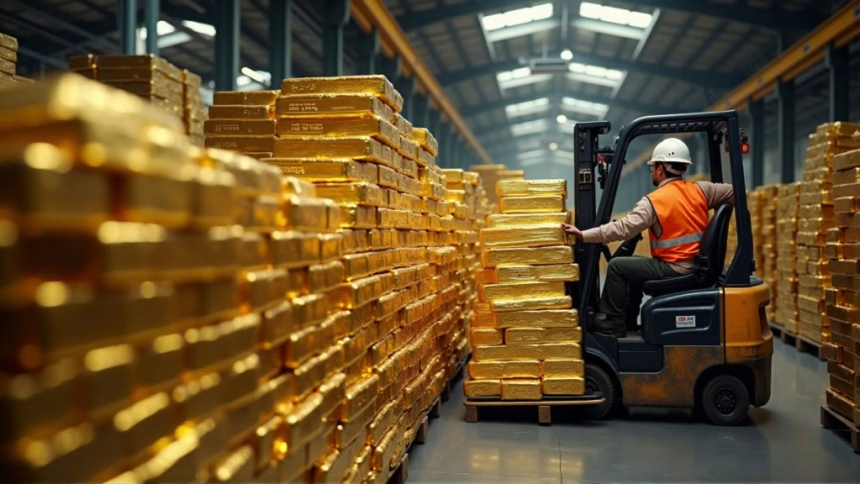
El Banco Popular de China compró más oro en septiembre que en cualquier mes de los últimos casi tres años. No fue un ajuste de portafolio menor: fue una señal de que Beijing está acelerando su estrategia de acumulación de reservas en el metal precioso justo cuando uno de sus pilares de demanda tradicional —la joyería— se desmorona bajo el peso de los precios récord.
- Beijing como comprador estructural, no oportunista
- La joyería no va a salvar los números de corto plazo
- El banco central llena el hueco y recalibra el mercado
- El rebote de la inversión y los ETFs como factor complementario
- Implicaciones para los productores globales y la cadena de refinación
- La lectura de mercado: un piso más alto, una volatilidad diferente
La paradoja es reveladora. China sigue siendo el mayor consumidor de joyería de oro del mundo, pero sus compradores minoristas están retrocediendo ante cotizaciones que superaron los US$3,000 por onza en 2025 y tocaron picos por encima de US$3,500 en los momentos más álgidos del rally. El resultado: la demanda de joyería china cae, pero el banco central compensa con creces la contracción. El saldo neto para el precio global es alcista.
Beijing como comprador estructural, no oportunista
La compra de septiembre del Banco Popular de China no ocurre en el vacío. El banco central chino lleva más de dos años acumulando reservas de oro de forma sistemática, con pausas breves que el mercado interpreta como descansos tácticos, no como reversiones de política. Cuando reanuda las compras —y septiembre fue una reanudación contundente— el mercado lo lee como confirmación de que el objetivo de largo plazo no ha cambiado.
China reporta reservas oficiales cercanas a las 2,300 toneladas, pero analistas del sector y el propio Consejo Mundial del Oro (WGC) han señalado consistentemente que las cifras reportadas subestiman las tenencias reales del país. Una parte de la acumulación se realiza a través de canales que no aparecen en los reportes mensuales del Banco Popular. Lo que se ve es el piso, no el techo.
El contexto geopolítico explica la lógica. Beijing está reduciendo activamente su exposición a activos denominados en dólares estadounidenses. El oro es la alternativa de reserva más líquida y menos sujeta a sanciones. Después de que Occidente congeló reservas rusas en 2022, varios bancos centrales —China entre los más activos— aceleraron su diversificación hacia el metal. Esa tendencia no se ha revertido.
La joyería no va a salvar los números de corto plazo
En 2023, China representó aproximadamente el 30% de la demanda global de joyería de oro. Ese porcentaje se está erosionando. Con precios en niveles récord, el consumidor chino de joyería enfrenta un dilema clásico: pagar más por menos gramos o posponer la compra. La mayoría está eligiendo la segunda opción.
Los datos del WGC para 2025 muestran que la demanda de joyería en China registró caídas interanuales sostenidas. Las tiendas de las cadenas principales ajustaron inventarios. Los diseños migraron hacia piezas más ligeras y minimalistas —menos oro por pieza, precio de venta más accesible— pero incluso esa adaptación no logró compensar el impacto del rally en el comportamiento del comprador masivo.
Hay un factor generacional que agrava la tendencia. Los consumidores chinos más jóvenes no tienen la misma relación cultural con el oro físico que sus padres y abuelos. Para la generación post-90, la joyería compite con experiencias, tecnología y activos digitales. El oro como status symbol pierde terreno frente a otras categorías de consumo. A precios récord, la ecuación se inclina aún más en contra del metal.
El banco central llena el hueco y recalibra el mercado
La pregunta operativa para el mercado es si la demanda institucional de los bancos centrales puede sostener el precio cuando la demanda joyera global —no solo la china— flaquea. La respuesta corta es sí, pero con matices.
El WGC documentó que los bancos centrales representaron cerca del 24% de la demanda total de oro en 2024, un récord histórico. China, India, Polonia, Turquía y varios bancos centrales de economías emergentes lideraron la acumulación. Esa proporción no se veía en décadas anteriores, cuando el sector oficial era un vendedor neto de oro. El cambio estructural es real y no es temporal.
Pero la demanda institucional tiene características distintas a la demanda joyera o a la inversión en ETFs. Es menos sensible al precio en el corto plazo —los bancos centrales no están buscando comprar en mínimos y vender en máximos— pero también es menos predecible en su ritmo. Un mes de compras agresivas puede seguirse de tres meses de pausa. El mercado tiene que aprender a leer esa irregularidad sin sobre-interpretar cada reporte mensual.
El rebote de la inversión y los ETFs como factor complementario
Lo que está ocurriendo en China ilustra una dinámica más amplia: cuando la demanda joyera cede, el oro necesita otro catalizador para sostener o escalar el precio. En 2025 ese catalizador viene de dos fuentes simultáneas: los bancos centrales y los flujos de inversión en productos financieros vinculados al metal.
Los ETFs globales de oro registraron entradas netas durante varios trimestres consecutivos en 2025, revirtiendo el patrón de salidas que había caracterizado 2022 y 2023. Los inversionistas institucionales occidentales —que habían rotado hacia renta fija cuando las tasas subieron— comenzaron a regresar al oro conforme las expectativas de recortes de tasas por parte de la Reserva Federal se consolidaron. Un entorno de tasas reales más bajas favorece al oro, que no genera rendimiento por sí mismo pero preserva valor frente a la depreciación de las divisas.
China tiene su propio mercado de ETFs de oro, y las plataformas de inversión locales reportaron incrementos en la participación minorista en productos vinculados al metal. El comprador chino que ya no compra joyería a estos precios, en algunos casos está canalizando ese capital hacia productos financieros de oro en lugar de hacia el metal físico. Es un cambio de canal, no necesariamente una pérdida de interés en el activo.
Implicaciones para los productores globales y la cadena de refinación
Para los productores de oro, el patrón chino tiene implicaciones directas sobre quién compra el metal y en qué forma. China es también el mayor refinador de oro del mundo. Una parte significativa del oro extraído en Australia, Sudáfrica, Rusia y varios países africanos llega a China para su refinación antes de distribuirse globalmente. Cuando el banco central chino compra, una porción de esas compras se materializa directamente en el mercado de barras de entrega en Shanghai, sin pasar por Londres o Nueva York.
El mercado de futuros de oro de Shanghai —el Shanghai Gold Exchange— gana relevancia como referencia de precio conforme China afianza su posición como comprador dominante. La convergencia entre el precio en COMEX y el precio en Shanghai no siempre es perfecta; en momentos de demanda interna intensa, Shanghai puede cotizar con premio significativo sobre el precio internacional, lo que genera oportunidades de arbitraje y presiona el flujo físico hacia el mercado chino.
Para las refinerías suizas —Valcambi, PAMP, Argor-Heraeus— y para los centros de trading en Londres y Dubai, la concentración de demanda institucional en China implica ajustar estrategias de suministro. El metal tiene que llegar en los formatos que el Banco Popular y los fondos de inversión chinos demandan, no necesariamente en los formatos diseñados para la joyería.
La lectura de mercado: un piso más alto, una volatilidad diferente
La combinación de compras de bancos centrales —con China a la cabeza— y flujos de inversión institucional está reconfigurando el perfil de riesgo-retorno del oro. El metal tiene ahora un piso de demanda estructural más alto que hace cinco años. Eso no elimina la volatilidad, pero cambia de dónde vienen las correcciones y cuánto pueden profundizar.
Las correcciones del metal en este ciclo han sido compradas. Cada vez que el precio retrocede 5 o 7 por ciento desde un máximo, aparece demanda de bancos centrales que absorbe la oferta. Esa dinámica convierte al oro en un activo con características distintas a las de ciclos anteriores, cuando la demanda joyera era el ancla y la inversión era la variable más volátil.
Para los productores, el mensaje es claro: los ingresos por unidad producida están en niveles históricamente elevados y la demanda estructural no va a desaparecer mientras los bancos centrales sigan diversificando reservas. El riesgo no está en el precio; está en los costos operativos, en la energía, en la mano de obra y en los conflictos regulatorios. Beijing compra. El precio responde. La pregunta para las operaciones mineras no es si el mercado va a querer el metal, sino a qué costo van a poder extraerlo.
El Banco Popular de China no está especulando. Está construyendo un colchón soberano. Y mientras siga comprando a este ritmo, el oro tiene un comprador que no mira el precio en la pantalla antes de hacer la orden.