
Puntos clave
- Producción Q3: 17.0 millones de libras de cobre + 0.4 millones de molibdeno con costo de caja de $1.55/lb, el más bajo del año
- Avance anual: 48.2 millones de libras acumuladas en nueve meses (76% de guía de 63.8 millones)
- Operación disciplinada: 98.1% de disponibilidad de planta y cero incidentes de seguridad reportables pese a lluvias intensas
- Modelo diferenciado: Extracción rentable de relaves históricos de la mina subterránea más grande del mundo (El Teniente)
| Mineral | cobre, molibdeno |
| Región | Rancagua, Región del Libertador General Bernardo O’Hig… |
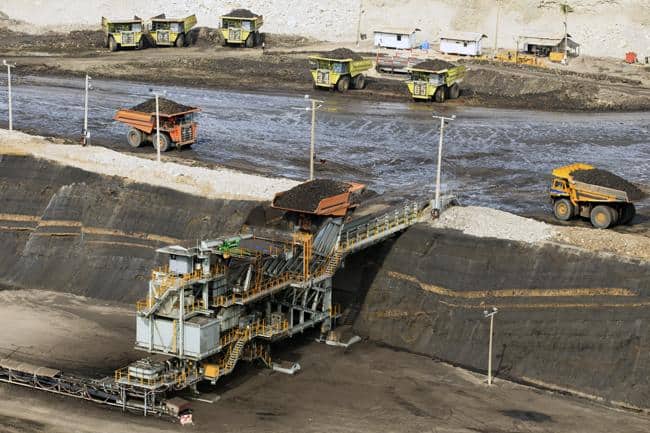
Amerigo Resources no opera una mina convencional. No perfora roca, no mueve estéril, no construye presas de jales desde cero. Recolecta cobre de lo que la División Codelco de El Teniente ya procesó y desechó. Y con ese modelo improbable — extraer valor residual de los relaves históricos y frescos del yacimiento subterráneo más grande del mundo — acaba de cerrar otro trimestre que haría ruborizarse a muchos operadores con activos greenfield de primer orden.
- 17 millones de libras y el costo más bajo del año
- El costo normalizado: 17% por debajo de guía y la razón estructural
- $69.5 millones devueltos: el modelo de retorno total en acción
- La mecánica del M+3 y el precio de liquidación del cobre
- El modelo de relave: ventaja estructural en un mercado que castiga el capex
- Chile en el mapa del cobre: lo que el desempeño de MVC refleja del sector
17 millones de libras y el costo más bajo del año
En el tercer trimestre de 2026, Minera Valle Central (MVC) — la operación 100% propiedad de Amerigo ubicada cerca de Rancagua, en la Región del Libertador General Bernardo O’Higgins — produjo 17.0 millones de libras de cobre y 0.4 millones de libras de molibdeno. El costo de caja del trimestre cerró en $1.55/lb, el más bajo del año. Las lluvias intensas redujeron los días disponibles para procesar relaves históricos — la fuente de menor ley pero mayor volumen — y aun así MVC registró una disponibilidad de planta del 98.1% y ningún incidente de seguridad reportable. Esa combinación de disciplina operativa y gestión de riesgo es exactamente lo que el mercado paga con múltiplos diferenciados en el TSX.
La cifra acumulada al cierre de septiembre es más reveladora que el trimestre aislado. Con 48.2 millones de libras producidas en nueve meses — 76% de la guía anual de 63.8 millones de libras — la compañía está bien posicionada para cumplir su objetivo anual, incluso considerando que el mantenimiento programado del primer trimestre ya está absorbido en esos números. El molibdeno va más adelante todavía: 1.15 millones de libras acumuladas contra una guía de 1.5 millones, con precios promedio que en Q3 alcanzaron $32.38/lb, subiendo desde los $29.15/lb del trimestre anterior. El molibdeno, subproducto de la producción cuprícola, opera como un amortiguador natural del costo de caja cuando su precio sube.
El costo normalizado: 17% por debajo de guía y la razón estructural
El costo de caja normalizado acumulado fue de $1.65/lb, contra una guía de $1.98/lb. Son 33 centavos por libra de diferencia — 17% por debajo del objetivo — en un mercado donde cada centavo de AISC importa para la valoración relativa del activo. La cifra normalizada excluye el bono de firma de un contrato colectivo de tres años firmado con el sindicato de supervisores de MVC en mayo de 2026, un pago no recurrente que distorsionaría la comparación operativa.
¿Qué explica el outperformance de costo? Dos factores concretos: primero, los créditos por molibdeno más altos, producto de precios del metal que superaron las proyecciones internas; segundo, volúmenes de cobre superiores al objetivo interno, que diluyen los costos fijos sobre más libras producidas. No hay magia en esa mecánica — es la economía básica de un procesador de relaves con costos operativos relativamente estables y exposición positiva a los precios de los subproductos.
El contrato colectivo con supervisores, que cubre el período de enero 8, 2027, a enero 8, 2030, elimina un riesgo laboral que en otras operaciones chilenas ha generado interrupciones costosas. En el triángulo de cobre del centro de Chile — donde El Teniente, Los Bronces y Andina operan bajo presión sindical permanente — tener certeza laboral por tres años tiene un valor que no aparece directamente en el flujo de caja pero sí en el perfil de riesgo del activo.
$69.5 millones devueltos: el modelo de retorno total en acción
Aurora Davidson, presidenta y CEO de Amerigo, describió el trimestre con una ecuación que vale la pena desagregar: “La combinación de generación de caja, disciplina de capital y retornos por acción es la base del modelo de Retorno Total de Amerigo”. No es retórica corporativa — es una descripción literal de cómo funciona la estructura financiera de la compañía.
En los primeros nueve meses de 2026, Amerigo devolvió $69.5 millones a accionistas. El desglose importa: $45.0 millones en dividendos de desempeño — vinculados directamente al precio del cobre en el LME — $14.0 millones en dividendos trimestrales fijos, y $10.5 millones en recompra de acciones. Solo en Q3, el pago fue de $27.8 millones, incluyendo $20.4 millones en dividendos de desempeño. El 14 de octubre de 2026 se pagó un dividendo de desempeño adicional de Cdn$0.21 por acción — aproximadamente $24.5 millones — declarado el 14 de septiembre.
La caja al 30 de septiembre era de $50.1 millones, con balance libre de deuda. Esa combinación — flujo de retorno masivo más posición de caja sólida más cero deuda — en un entorno de tasas que aún castig a los balances apalancados, coloca a Amerigo en una categoría que pocas juniors o mid-tiers del TSX pueden igualar estructuralmente.
La mecánica del M+3 y el precio de liquidación del cobre
El precio de realización del cobre de Amerigo no es el spot del día de entrega. Las ventas se facturan en base M+3: las entregas de un mes determinado se liquidan al precio promedio del LME del tercer mes posterior. Las entregas de Q2-2026, por ejemplo, se marcaron a mercado el 30 de junio a un promedio de $6.17/lb, y se liquidaron definitivamente a los precios promedio del LME de julio, agosto y septiembre de 2026. Ese mecanismo introduce exposición positiva al precio futuro del cobre — cuando el mercado sube, Amerigo captura más valor; cuando baja, el efecto es inverso con un rezago de tres meses.
Con el precio del cobre operando en niveles elevados durante 2026, sostenido por la demanda estructural de energías renovables, vehículos eléctricos y el déficit de inversión en nuevas minas, la mecánica M+3 ha actuado como amplificador del margen operativo de MVC. La pregunta relevante hacia Q4 y el ejercicio 2027 es si esos niveles de precio se sostienen — y si la producción chilena de cobre, que sigue recuperándose del golpe de años anteriores, presiona o no el balance global de oferta.
El modelo de relave: ventaja estructural en un mercado que castiga el capex
MVC procesa dos fuentes: relaves frescos que Codelco transfiere directamente desde El Teniente, y relaves históricos depositados en las instalaciones adyacentes. La estructura del acuerdo con Codelco — que define los volúmenes, la ley y el precio de transferencia — es el activo más crítico de Amerigo, más que el equipo de planta o el personal operativo. Sin esa relación contractual, MVC no existe. Con ella, Amerigo opera sin los costos de exploración, sin el riesgo geológico de un descubrimiento y sin las inversiones de capital intensivo propias de una mina convencional.
Los requerimientos de capital de sostenimiento son estructuralmente bajos. Eso libera flujo de caja para retornos al accionista de una manera que ningún proyecto greenfield en construcción puede replicar durante sus primeros años. Ring of Fire en Ontario, con toda su promesa de níquel y cromita, tardará una década en generar dividendos de desempeño. MVC los paga trimestralmente desde hace años.
Esa diferencia de horizonte temporal es central para entender por qué inversores institucionales que no tocarían una junior exploradora del TSX-V sí mantienen posiciones en Amerigo. El perfil de riesgo es radicalmente distinto: no hay dilución por financiamiento de exploración, no hay incertidumbre de reservas, no hay riesgo de permisos de construcción. El riesgo está en el precio del cobre, en la relación con Codelco y en la operación continua de El Teniente — que es el yacimiento más profundo y longevo del mundo, con décadas adicionales de vida útil proyectada.
Chile en el mapa del cobre: lo que el desempeño de MVC refleja del sector
Chile produce el 27% del cobre mundial. Cualquier operador con exposición al país enfrenta el mismo conjunto de variables macro: tipo de cambio peso-dólar, royalty minero aprobado en 2023 con su componente ad valorem sobre el margen operacional, presión hídrica en el norte y regulación ambiental creciente. Amerigo no opera en el norte árido — MVC está en la zona central, con disponibilidad hídrica superior y una huella ambiental de relave que, paradójicamente, tiene una narrativa ESG más manejable que una mina convencional: no hay extracción de roca virgen, no hay voladura, no hay tajo abierto de nueva creación.
El royalty de 2023, que entró en vigor de manera escalonada, es el factor fiscal más relevante para modelar el valor presente neto de MVC hacia el vencimiento del actual acuerdo con Codelco. Amerigo no ha divulgado públicamente el impacto específico sobre su estructura de costos all-in, pero la combinación de costo de caja bajo ($1.65/lb normalizado) y precio del cobre sobre $4.00/lb genera márgenes que absorben la carga adicional sin destruir el modelo de retorno.
Con tres trimestres ejecutados, el cuarto de 2026 definirá si Amerigo supera su guía anual de 63.8 millones de libras. Le faltan 15.6 millones de libras. Con el ritmo promedio de los tres primeros trimestres — y descontando el impacto del mantenimiento ya ocurrido — esa brecha es alcanzable sin tensión operativa. Lo que sí puede variar es el componente de relaves históricos, sensible a las condiciones climáticas del verano austral. El trimestre que viene dirá si el modelo de Rancagua aguanta también la temporada de calor.