
Puntos clave
- Actualización PEA: Aclara Resources actualizó el análisis económico preliminar de Penco Module en Biobío, Chile, con NPV post-impuestos de US$344M a tasa de descuento del 8% (versus US$178M en 2021 a 5%)
- Incremento de Recurso: El recurso mineral procesado pasó de 19.9 a 30.8 millones de toneladas (55% de aumento), extendiendo vida de mina a 17 años
- Producción Anual: Proyecto producirá 732 toneladas anuales de óxidos de tierras raras contenidos en SPREC, con alta concentración de elementos pesados (HREE)
- Diferenciación de Mercado: Penco posee perfil de disprosio, terbio e itrio que pocos proyectos de arcillas de adsorción iónica en el mundo pueden replicar
| Mineral | Óxidos de Tierras Raras (REO) – Carbonato de Tierras Raras… |
| Inversión | No cuantificada en preview |
| Región | Biobío, Chile |
| Empleos | No especificado |
Aclara Resources actualizó el análisis económico preliminar de su proyecto Penco Module en la región del Biobío, Chile, y los números cambiaron de forma sustancial: el NPV post-impuestos escala a US$344 millones a una tasa de descuento del 8%, frente a los US$178 millones reportados en 2021 a una tasa más baja del 5%. No es el mismo proyecto. Es un proyecto distinto con otra envergadura, otro recurso y otro momento de mercado.
- De 19.9 a 30.8 millones de toneladas: el recurso que cambia la ecuación
- La composición que lo diferencia: Disprosio, Terbio y el papel del Itrio
- IRR del 26.1% y payback de 3.2 años: los números que mira un financiador
- El NSR de US$80 por tonelada y el costo de separación que no desaparece
- El escenario sin restricción de precios: US$1.1 billones de NPV
- Grupo CAP y el anclaje estratégico en Chile
- Etapa PEA en 2026: ¿qué falta para una decisión de construcción?
De 19.9 a 30.8 millones de toneladas: el recurso que cambia la ecuación
La diferencia más importante entre la PEA de 2021 y la actualización de septiembre de 2026 no está en los precios — aunque estos también mejoraron. Está en el recurso mineral procesado: Aclara pasó de 19.9 millones de toneladas a 30.8 millones de toneladas, un incremento del 55% que extiende la vida de la mina a 17 años y redefine el perfil productivo del proyecto. Más toneladas, más años, más REO. La lógica es directa.
El proyecto producirá en promedio 732 toneladas anuales de óxidos de tierras raras contenidos en un Carbonato de Tierras Raras Súper Puro — lo que Aclara llama SPREC. Esa cifra excluye el primer año de rampa y el último de cierre. Lo relevante no es solo el volumen: es la composición. Penco tiene una concentración de elementos de tierras raras pesadas (HREE) que pocos proyectos de arcillas de adsorción iónica en el mundo pueden replicar.
La composición que lo diferencia: Disprosio, Terbio y el papel del Itrio
El perfil de Penco incluye Disprosio (Dy) al 6.0% del mix, Terbio (Tb) al 0.8%, Itrio (Y) al 54.5%, Gadolinio (Gd) al 4.2% y Samario (Sm) al 2.6%. También contiene NdPr — Neodimio y Praseodimio — al 17.6%, los elementos estrella del mercado de imanes permanentes para vehículos eléctricos y turbinas eólicas. En términos de tonelaje anual, el proyecto entregará 44 toneladas de Dy, 6 de Tb y 400 de Y, entre los principales.
El Disprosio y el Terbio son los elementos que determinan el precio de los imanes de alta temperatura. Sin ellos, los motores eléctricos pierden eficiencia en condiciones de calor. China controla más del 85% de la producción y separación global de HREE. Penco no es solo un proyecto chileno — es una apuesta de diversificación de cadena de suministro en un momento geopolítico donde esa diversificación vale dinero real.
El Itrio, que representa más de la mitad del mix en peso, cotiza con un precio conservador en esta PEA: US$250 por kilogramo de forma plana a lo largo de la vida de la mina. Aclara aplicó esa cifra deliberadamente, a diferencia de otros elementos donde siguió los pronósticos de Argus Media. Si el mercado del Itrio se ajusta al alza — y hay razones estructurales para que lo haga dado su rol en fósforos LED, superconductores y cerámicas avanzadas — el upside del proyecto se amplía sin que el escenario base lo haya capturado.
IRR del 26.1% y payback de 3.2 años: los números que mira un financiador
La tasa interna de retorno post-impuestos de 26.1% con recuperación de capital en 3.2 años es una mejora visible frente al 23.0% y los 4.7 años del ejercicio de 2021. En el contexto de una junior canadiense con un proyecto de arcillas de adsorción iónica fuera del dominio tradicional sudamericano de tierras raras, esos números son suficientes para abrir conversaciones de financiamiento — no para cerrarlas, pero sí para iniciarlas.
El Capex de construcción alcanza US$204 millones, más US$39 millones de contingencia, para un total de aproximadamente US$244 millones. En 2021, el número era US$129 millones. El salto refleja tres factores: una mayor complejidad del flowsheet de proceso — apoyado en tres campañas de planta piloto desde la PEA anterior —, mayores estándares ambientales incorporados al diseño, y la inflación general de costos de construcción minera entre 2021 y 2026. Ninguno de esos tres factores es inusual; lo relevante es que Aclara los incorporó explícitamente en lugar de diferirlos.
El costo operativo de US$28.9 por tonelada procesada — frente a US$13.6 en 2021 — cuenta la misma historia. Un flowsheet conceptual siempre es más barato que uno validado en planta piloto. El incremento no es una mala señal; es una señal de madurez técnica. El proyecto pasó de una estimación de clase conceptual a una con sustento piloto real.
El NSR de US$80 por tonelada y el costo de separación que no desaparece
El Net Smelter Return promedio de US$80 por tonelada procesada contrasta con un costo de producción de US$28.9 por tonelada. El margen bruto, sobre el papel, es amplio. Pero hay una línea que merece atención: los costos de separación, descuento comercial y transporte promedian US$72 millones anuales, equivalentes al 32% de los ingresos brutos anuales proyectados.
Aclara planea procesar su SPREC en una instalación de separación propia que está desarrollando en Louisiana. Esa planta no forma parte de esta PEA — su NPV no está incluido en los US$344 millones. El cargo de separación se aplica en términos comerciales de plena competencia. Eso significa que la economía de Penco depende, parcialmente, de que Louisiana funcione según lo planeado y en los tiempos correctos. Es el eslabón que conecta el proyecto chileno con la estrategia vertical de Aclara — y también el eslabón que un analista de financiamiento revisará con más cuidado.
El escenario sin restricción de precios: US$1.1 billones de NPV
La PEA también presenta un escenario alternativo usando los pronósticos de Argus Media sin el techo conservador aplicado al Itrio y al Gadolinio. En ese caso, el NPV post-impuestos sube a US$1.1 mil millones a tasa del 8%, con un IRR del 63% y un payback de 1.7 años. Aclara presentó ese número con la debida aclaración de que los precios actuales de tierras raras son volátiles y que aplicó el escenario conservador como base.
La diferencia entre US$344 millones y US$1.1 mil millones depende fundamentalmente de a qué precio cotice el Itrio en los próximos 17 años. No es un detalle menor: el Y representa más de la mitad del volumen producido. Si el mercado de Itrio — impulsado por aplicaciones en energía de fusión, cerámicas técnicas y electrónica de alta temperatura — se mueve hacia la demanda que varios pronósticos especializados anticipan, el escenario base de Penco podría quedar corto desde el primer año de producción.
Grupo CAP y el anclaje estratégico en Chile
El proyecto se desarrolla en sociedad con Grupo CAP, el mayor grupo siderúrgico y minero chileno, que mantiene un 20% de participación en Penco. La presencia de CAP no es decorativa. CAP tiene relaciones con el Estado chileno, experiencia en operaciones de escala industrial en la región del Biobío y credibilidad ante reguladores que Aclara, como junior canadiense, no podría construir en el mismo tiempo. Es un socio que reduce el riesgo de ejecución sin eliminar el riesgo de mercado.
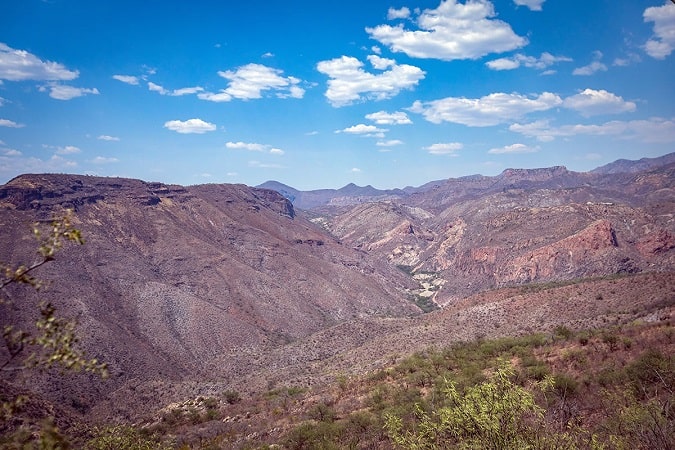
El Biobío no es una zona minera tradicional en Chile — el norte del país concentra el cobre que domina la narrativa sectorial. Pero las arcillas de adsorción iónica no se ubican donde está el cobre; se ubican donde están los depósitos de arcilla con la geoquímica correcta. Penco encontró esa geoquímica en el sur, y el marco regulatorio chileno, más predecible que el de varios de sus vecinos latinoamericanos, representa una ventaja real frente a proyectos similares en jurisdicciones más complejas.
Etapa PEA en 2026: ¿qué falta para una decisión de construcción?
Penco sigue siendo un proyecto en etapa de evaluación económica preliminar. La siguiente fase natural es un estudio de prefactibilidad (PFS) o directamente una factibilidad (FS), dependiendo de la estrategia de financiamiento que Aclara elija. Con tres campañas piloto completadas y un flowsheet de mayor detalle que sustenta esta PEA actualizada, la base técnica para avanzar existe. Lo que falta es capital y tiempo.
El mercado de tierras raras pesadas en 2026 no es el mismo que en 2021. Las restricciones de exportación que China ha aplicado progresivamente sobre elementos como el Disprosio y el Terbio han elevado la urgencia — y el presupuesto — que gobiernos de Estados Unidos, Europa, Japón y Corea del Sur destinan a asegurar fuentes alternativas. Penco produce exactamente los elementos que esas políticas buscan. Un proyecto con NPV de US$344 millones, IRR por encima del 25% y un socio chileno de peso, en una jurisdicción estable, con acceso proyectado a separación propia en Louisiana, tiene argumentos reales para presentarse ante fondos de infraestructura crítica, agencias de financiamiento para el desarrollo o bancos multilaterales con mandatos en minerales estratégicos.
El pipeline de proyectos de tierras raras fuera de China es más corto de lo que los titulares sugieren. Penco Module acaba de mejorar su posición en ese pipeline.