

Puntos clave
- Rebote técnico: Oro cotizó a US$ 4.158 por onza (1,1% al alza) tras tocar mínimo de 7 semanas en US$ 4.105
- Factor Fed: Datos de empleo sólido en EE.UU. desplaza expectativas de recorte de tasas, incrementando costo de oportunidad del oro
- Soporte técnico: Corrección desde máximos de US$ 5.200 activó señales de sobreventa que algoritmos de trading reaccionaron
- Expectativa macro: Mercado aguarda próximos datos de empleo e inflación estadounidense para definir tendencia
| Mineral | oro |
| Precio | US$ 4.158 por onza |
| Variación | 1,1% |
| Contexto LATAM | Corrección en metales preciosos afecta portafolios de inver… |
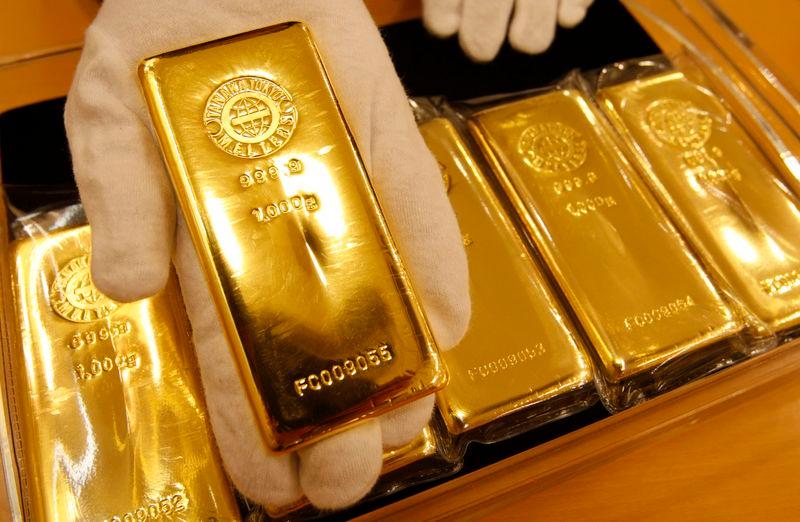
El oro rebotó con fuerza desde su piso de siete semanas. El martes, el metal precioso cotizó a US$4,158 por onza en el mercado spot, un avance de 1.1% que interrumpió una racha bajista y devolvió al metal a territorio técnico de consolidación. La pregunta no es si el rebote era previsible — lo era — sino qué tan sostenible resulta frente a los datos macro que el mercado espera en los próximos días.
El mínimo que nadie ignoró: siete semanas de caída comprimida en un número
El lunes, el oro tocó su nivel más bajo desde mediados de mayo. Para un metal que había superado los US$5,200 por onza en sus picos de 2025 y 2026, retroceder a esos niveles activó señales técnicas de sobreventa que los algoritmos de trading leen antes que cualquier analista. El rebote del martes no fue sorpresa: fue la mecánica del mercado respondiendo a un nivel de soporte históricamente significativo.
Pero detrás del movimiento técnico hay una narrativa más densa. El oro cayó en las últimas semanas precisamente porque los operadores empezaron a descontar una Reserva Federal más hawkish de lo esperado. Los datos de empleo de Estados Unidos llegaron más sólidos de lo previsto en el trimestre anterior, y eso desplazó hacia adelante las expectativas de recorte de tasas. Cuando las tasas tardan más en bajar, el costo de oportunidad de mantener oro — un activo que no paga cupón — sube. El resultado fue la corrección.
Ahora el mercado espera los próximos datos de empleo e inflación de EE.UU. con una lectura binaria clara: si los números muestran enfriamiento, la Fed recorta antes, el dólar cede terreno y el oro vuela. Si confirman resiliencia económica, la corrección puede tener más trecho.
La Fed, el dólar y el oro: el triángulo que dicta el precio
La correlación inversa entre el oro y el dólar estadounidense es una de las más robustas en los mercados de commodities. Cuando el índice DXY sube, el oro denominado en dólares se encarece para compradores en otras divisas, comprimiendo la demanda y presionando el precio a la baja. En las últimas semanas, el dólar encontró soporte precisamente en las expectativas de tasas elevadas por más tiempo.
Pero hay un matiz que el mercado institucional no ignora: los bancos centrales siguen comprando. El World Gold Council documentó que la demanda de bancos centrales alcanzó el 24% de la demanda global total en 2024, un récord histórico. China, India, Polonia y varios bancos de economías emergentes han diversificado reservas fuera del dólar de manera sistemática y estructural. Esa demanda no es especulativa ni táctica — es estratégica, y no desaparece por una lectura de nóminas estadounidenses.
Es esa demanda de base la que explica por qué cada corrección del oro en el ciclo actual ha resultado ser una oportunidad de entrada para compradores institucionales. El piso de siete semanas que se tocó el lunes no es el fin del ciclo alcista — es una pausa dentro de él.
¿Qué dicen los datos que el mercado espera?
Los reportes de empleo e inflación de Estados Unidos tienen un peso desproporcionado en el precio del oro porque determinan directamente la trayectoria de la Fed. Un mercado laboral que muestre creación de empleo por debajo de las expectativas — digamos, por debajo de los 150,000 empleos mensuales — abriría la puerta a recortes de tasas antes de fin de año. Ese escenario es alcista para el oro de manera casi automática.
Por otro lado, una inflación que regrese a repuntar — especialmente en el componente de servicios, que ha mostrado mayor rigidez — complicaría el trabajo de la Fed y mantendría las tasas elevadas. Ese escenario sería bajista en el corto plazo para el metal, aunque no cambiaría los fundamentos estructurales del ciclo.
El mercado de futuros en COMEX ya refleja esta incertidumbre. Las posiciones especulativas netas en oro, según el reporte de compromisos de los traders (COT), mostraron una reducción significativa en las últimas semanas — lo que indica que los operadores especulativos recortaron exposición antes de la publicación de datos clave. Eso, paradójicamente, es una señal constructiva: cuando la posición especulativa se limpia, hay menos presión vendedora latente.
Productores de la región: quién gana y quién ajusta modelos
Para los productores latinoamericanos, el nivel de US$4,158 por onza sigue siendo extraordinariamente rentable — incluso después de la corrección reciente. Perú, con más de 100 operaciones auríferas activas, mantiene costos de producción promedio (AISC) entre US$1,200 y US$1,600 por onza en sus principales minas. Con el precio actual, el margen operativo por onza supera el 150% en los proyectos más eficientes.
Chile, aunque no es un productor de oro de primer nivel, tiene exposición indirecta a través de los subproductos auríferos en sus grandes minas de cobre. Codelco y los principales operadores privados capturan valor de oro cuando los precios del metal están en estos niveles.
Colombia es quizás el caso más interesante en el ciclo actual. El país tiene un potencial aurífero enorme — la faja del Eje Cafetero y las regiones del Chocó y Antioquia concentran reservas significativas — pero los cuellos de botella regulatorios y los problemas de seguridad siguen siendo frenos reales a la inversión. Con el oro en estos niveles, la presión para acelerar la formalización del sector informal y atraer capitales extranjeros se vuelve más intensa.
Ecuador, por su parte, ha convertido a Fruta del Norte — operada por Lundin Gold — en uno de los proyectos auríferos más rentables del hemisferio. Con un AISC inferior a US$1,000 por onza y un precio spot que triplica ese costo, cada jornada de producción genera márgenes que los inversionistas en Toronto y Nueva York no están ignorando.
La lectura técnica y el horizonte de mediano plazo
Los analistas técnicos identifican en el nivel de US$4,000 por onza una zona de soporte psicológico y técnico relevante. El retroceso hasta las cercanías de ese nivel — y el rebote desde ahí — confirma que el mercado defiende ese piso con convicción. Mientras el oro se mantenga por encima de esa zona, la tendencia de fondo sigue siendo alcista.
El rango de US$4,100 a US$4,300 se perfila como el territorio de consolidación de corto plazo mientras el mercado digiere los datos macro de EE.UU. Una sorpresa positiva en el frente inflacionario — una lectura del IPC por debajo del 3% anualizado, por ejemplo — podría impulsar al metal hacia los US$4,400 antes de fin de mes. Una sorpresa negativa lo mantendría en el rango bajo, pero difícilmente lo empujaría por debajo de US$3,900 sin un cambio de narrativa más profundo.
Los bancos centrales que compran a US$4,000 no compran menos a US$4,100. Esa es la diferencia entre este ciclo y los anteriores: la demanda de base es institucional, no especulativa, y eso cambia la mecánica de las correcciones. Los productores latinoamericanos que ajustaron sus modelos de negocio para rentabilizar con US$1,800 están capturando valor extraordinario en cada jornada de producción. La corrección de las últimas siete semanas fue ruido dentro de una señal clara.