


Puntos clave
- Transacción estratégica: Altius Minerals adquiere royalties NSR 0.36% sobre Los Azules, Mariana y Josemaría por 122 millones CAD
- Activo principal: Los Azules operado por McEwen Copper con Rio Tinto y Stellantis; 1,024 Mt a 0.453% Cu = 10.2 Gbbl Probadas y Probables
- Proyección operativa: 148,000 t/año cátodo de cobre en vida útil de 21 años; pico inicial de 204,800 t/año (2x operación chilena de talla media)
- Señal de mercado: Prima del 60% sobre precio de mercado indica madurez y confianza en proyectos argentinos de cobre
| Mineral | cobre |
| Inversión | 122 millones CAD |
| Región | Argentina (Puna argentina) |
Altius Minerals paga 122 millones de dólares canadienses para consolidar royalties sobre tres de los proyectos de mayor escala en Argentina. La cifra importa menos que lo que esa decisión revela: Los Azules, Mariana y Josemaría ya no son promesas en un mapa — son activos por los que un consolidador serio está dispuesto a pagar una prima del 60% sobre el precio de mercado.
- El royalty que mueve la aguja: Los Azules como eje de la transacción
- Mariana cierra el argumento: litio operativo en el portafolio
- Josemaría: el proyecto cobre-oro que completa la triada
- La arquitectura financiera: SpinCo, Shotgun y la elegancia del deal
- La prima del 60% y lo que dice del mercado de royalties
- Argentina como destino: el contexto que el deal confirma
El royalty que mueve la aguja: Los Azules como eje de la transacción
El acuerdo definitivo entre Altius Minerals (TSX: ALS) y TNR Gold Corp. (TSXV: TNR) tiene un protagonista claro. La participación efectiva de 0.36% NSR sobre Los Azules es el activo que justifica la operación. No porque sea un porcentaje grande — no lo es — sino porque el proyecto detrás de ese número es uno de los depósitos de cobre sin desarrollar más importantes del hemisferio occidental.
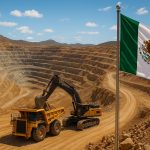
Los Azules, operado por McEwen Copper con Rio Tinto y Stellantis como accionistas clave, publicó recientemente un Estudio de Factibilidad positivo con reservas de 1,024 millones de toneladas a 0.453% Cu — 10,200 millones de libras de cobre en Probadas y Probables. La operación planteada apunta a 148,000 toneladas anuales de cátodo de cobre a lo largo de una vida útil de 21 años, con un pico inicial de 204,800 toneladas en los primeros cinco años. Para escalar esa magnitud: serían, en año pico, más del doble de lo que produce una operación de talla media en Chile.
La decisión de inversión final (FID) está proyectada para mediados de 2027, con primera producción en 2030. Para Altius, que opera con un modelo de royalties de largo plazo, ese timeline encaja perfectamente: compra hoy sobre un proyecto que, si cierra financiamiento en los próximos meses, generará flujo de regalías por décadas. McEwen Copper cerró en agosto de 2026 un préstamo senior de US$240 millones para iniciar la construcción, señal de que el proyecto ya traspasó el umbral del papel hacia la ingeniería concreta.
Mariana cierra el argumento: litio operativo en el portafolio
El segundo activo relevante es el royalty sobre el Proyecto Mariana de litio en salmuera, en Salta. A diferencia de Los Azules — que todavía debe ejecutar su FID — Mariana tiene el estatus de proyecto en etapa operativa. Para Altius, eso es material: combinar un royalty en producción con uno en desarrollo avanzado equilibra el perfil de riesgo del portafolio.
Brian Dalton, CEO de Altius, fue preciso en su comunicado: habló de “vida de recursos ultra-larga” y de “posicionamiento en la curva de costos que garantiza resiliencia a largo plazo”. No es lenguaje de promotor. Es el criterio de selección de un equipo que ha construido uno de los modelos de royalties más disciplinados de Canadá. Altius no compra promesas — compra flujos con décadas de vida útil a costo marginal bajo.
El litio en salmuera del Noroeste argentino tiene esa característica: costos operativos estructuralmente más bajos que el litio de roca dura australiano o el spodumeno procesado. Si el mercado de litio recupera equilibrio entre 2026 y 2028 — como proyectan la mayoría de los escenarios de electrificación vehicular — un royalty sobre salmuera patagónica con buen posicionamiento de costos es exactamente el tipo de activo que se quiere tener.
Josemaría: el proyecto cobre-oro que completa la triada
El tercer activo adquirido es el royalty sobre Josemaría, proyecto de cobre-oro controlado por Lundin Mining en San Juan. Josemaría tiene un perfil diferente a Los Azules: está en etapa de desarrollo con estudios de factibilidad completados, pero enfrenta un proceso de ingeniería y financiamiento más complejo dado su emplazamiento de alta montaña en la cordillera sanjuanina. Con reservas de más de 1,000 millones de toneladas y un contenido de cobre y oro que lo posicionan como un proyecto de escala global, el royalty de TNR sobre Josemaría representa una opción de largo plazo sobre un activo que Lundin valora estratégicamente.
La concentración de los tres royalties en Argentina — Los Azules en San Juan, Mariana en Salta, Josemaría en San Juan — no es coincidencia. TNR Gold construyó su portafolio con una tesis geográfica clara sobre el potencial del Noroeste y la Cordillera argentina. Altius, al adquirirla, valida esa tesis con el mejor argumento posible: capital real.
La arquitectura financiera: SpinCo, Shotgun y la elegancia del deal
La estructura de la transacción merece atención. Altius no absorbe todo TNR de manera lineal. Los accionistas de TNR recibirán 0.0072 acciones de Altius más 0.25 acciones de una nueva entidad — TNR SpinCo — que retendrá el Proyecto Shotgun Gold en Alaska y otros activos relacionados.
Esta separación es inteligente por dos razones. Primera: Altius evita incorporar a su portafolio un activo de exploración en etapa temprana en Alaska que no encaja con su modelo de royalties sobre proyectos en desarrollo avanzado u operativos. Segunda: los accionistas de TNR no pierden exposición a Shotgun — mantienen una participación directa en un vehículo independiente capitalizado en 25 millones de dólares canadienses, con Altius comprometiendo 2.2 millones adicionales para quedar con aproximadamente 19.9% del SpinCo.
El resultado: Altius retiene un NSR de 0.5% sobre Shotgun, invierte capital para apoyar las iniciativas de generación de proyectos del SpinCo y mantiene influencia sin cargar con el riesgo operativo de una exploración en etapa temprana. Es la diferencia entre un consolidador con criterio y un comprador que adquiere cualquier cosa a buen precio.
La prima del 60% y lo que dice del mercado de royalties
Una prima de 60% sobre el precio de cierre del día anterior es una declaración. No es habitual en transacciones de royalties junior, donde el comprador suele negociar desde una posición de mayor información y liquidez. Que Altius pague ese diferencial sugiere dos cosas: que la competencia por royalties sobre proyectos de cobre de clase mundial en Argentina es real, y que el mercado de TNR estaba subvalorando los activos subyacentes.
El precio implícito por acción de TNR — $0.48 canadienses, compuesto por $0.38 en acciones Altius y $0.10 en SpinCo — es una validación del trabajo que el equipo de Kirill Klip construyó durante años. TNR es una de esas historias de generación de royalties que funcionó exactamente como debía: identificar proyectos en etapa temprana, negociar regalías cuando nadie pagaba precios altos y esperar a que el ciclo hiciera su trabajo.
Los Azules fue explorado por McEwen en un momento en que el cobre cotizaba por debajo de los 3 dólares. Hoy, con el metal superando los 4.50 dólares en el LME y con la demanda de electrificación estructuralmente creciente, ese royalty tiene un valor distinto. La pregunta que debería hacerse cualquier analista es cuántos otros TNR Gold están esperando que alguien como Altius llegue a consolidarlos.
Argentina como destino: el contexto que el deal confirma
Esta transacción ocurre en un momento específico del ciclo argentino. El gobierno de Milei ha impulsado el RIGI — Régimen de Incentivo para Grandes Inversiones — como marco para atraer capital minero con estabilidad fiscal y facilidades de repatriación. El régimen, vigente hasta 2027, ha cambiado el cálculo de riesgo-retorno para compañías internacionales que históricamente evitaban Argentina por su historial de volatilidad regulatoria.
Altius no es una compañía que opera minas — no tiene exposición directa al riesgo cambiario ni a la logística operativa en Salta o San Juan. Recibe royalties. Eso la aísla parcialmente de los riesgos que sí preocupan a los operadores: tipo de cambio, cepo, permisos provinciales, Ley de Glaciares. Para un modelo de royalties con horizonte de décadas, Argentina a través del RIGI es un destino distinto al que era hace cinco años.
Rio Tinto ya tomó posición en el país — no solo como accionista de McEwen Copper en Los Azules, sino a través de sus propios proyectos de litio en Catamarca. Lundin opera en Josemaría. Barrick sostiene Veladero. El capital institucional global ya apostó. Altius llega a consolidar el lado royalties de esa apuesta.
La transacción requiere aprobación de los accionistas de TNR y autorización judicial bajo la Ley de Sociedades de Columbia Británica. Si el cierre sigue el ritmo habitual de este tipo de arreglos, Altius podría formalizar la adquisición en el primer trimestre de 2027 — justo cuando Los Azules esté en la recta final de su proceso de financiamiento. El timing no es accidental. Los royalties se compran antes del FID, no después.