
Puntos clave
- Acuerdo cerrado: $24 millones en bono de renovación de contrato + incrementos salariales y beneficios colaterales
- Duración huelga: Menor a expectativas de mercado pero costo superior al presupuestado por Antofagasta
- Demanda clave: Equiparación de beneficios entre categorías de trabajadores, con implicaciones de precedente en sector
- Impacto financiero: Reconfiguración del cálculo de rentabilidad de Centinela en contexto de costos crecientes y guía de producción decepcionante
| Mineral | cobre |
| Variación exportación | Impacto potencial en producción de noviembre |
La huelga en Centinela duró menos de lo que los mercados temían, pero costó más de lo que Antofagasta quería pagar. El acuerdo alcanzado entre la compañía y los dos sindicatos en conflicto incluye mejoras salariales, beneficios adicionales y un bono de renovación de contrato por 24 millones de dólares — una cifra que no es simbólica y que reconfigura el cálculo financiero de una operación que ya venía bajo presión por costos crecientes y una guía de producción que decepcionó al mercado.
El acuerdo: 24 millones que cierran una herida abierta
El convenio sellado entre Antofagasta Minerals y los sindicatos de Centinela pone fin a un conflicto que amenazaba con dejar una huella profunda en los números de producción de noviembre. Los términos del pacto combinan incrementos salariales, mejoras en beneficios colaterales y el bono de renovación de 24 millones de dólares — una suma que equivale a una concesión real, no a un ajuste cosmético.
Los sindicatos habían levantado la huelga exigiendo igualdad de beneficios entre distintas categorías de trabajadores. Esa demanda de equiparación es políticamente compleja: una vez que se acepta el principio, sienta precedente para futuras negociaciones en otras faenas del grupo. Antofagasta lo sabe. Por eso el acuerdo tendrá que leerse con cuidado cuando llegue la próxima ronda de negociaciones colectivas en el norte de Chile.
La resolución llega después de semanas de tensión que ya habían afectado la cotización de la compañía en la Bolsa de Londres. Como reportó Minería en Línea en octubre, Antofagasta cayó más del 6% tras publicar una guía de producción para 2027 por debajo del consenso de analistas — y la huelga en Centinela era uno de los factores que los analistas citaban para justificar ese escepticismo. El acuerdo elimina ese factor, pero no los demás.
El costo de un mes sin plena operación
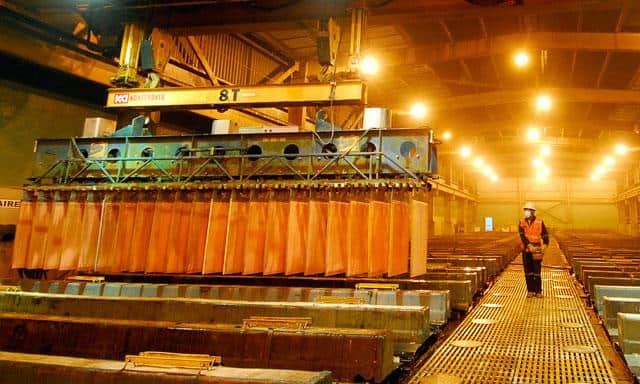
Centinela es una de las operaciones más relevantes del portafolio de Antofagasta Minerals. No es la mina más grande del grupo — ese lugar lo ocupa Los Pelambres — pero su contribución al volumen de cobre del Grupo Luksic es significativa. Una caída del 50% en producción durante noviembre, escenario que los propios sindicatos proyectaban al inicio del paro, habría representado miles de toneladas de cobre que no llegarían al mercado.
Para dimensionarlo: cada tonelada de cobre que Centinela deja de producir en un contexto de precio por encima de 4 dólares la libra es ingreso que no se recupera. Los conflictos laborales no son neutros desde el punto de vista económico — generan pérdidas de producción irrecuperables, costos de reinicio, desgaste de equipos y deterioro en el ambiente operacional que suele tardar semanas en normalizarse.
El acuerdo frena esa sangría. Pero el bono de 24 millones de dólares, sumado a los incrementos salariales, eleva la estructura de costos de una operación que ya enfrentaba presiones por el precio del diésel. En una industria donde el margen operacional lo es todo — y donde el nuevo royalty minero chileno grava precisamente ese margen — cada dólar adicional en costos laborales tiene un efecto amplificado sobre la carga fiscal.
Centinela en el contexto del cobre chileno: presión estructural
Chile sigue siendo el mayor productor de cobre del mundo con cerca del 27% de la producción global — aproximadamente 5.8 millones de toneladas al año. Pero esa posición dominante no se mantiene sola. Codelco lleva varios años en crisis de producción, con minas maduras que requieren inversiones masivas de renovación. Las operaciones privadas como Escondida, Quebrada Blanca y las faenas del Grupo Antofagasta tienen que compensar esa caída estructural.
En ese escenario, cualquier interrupción en faenas como Centinela tiene una lectura que va más allá de la empresa. Chile no puede permitirse perder tonelaje de cobre en un momento en que la demanda global — impulsada por la transición energética, los vehículos eléctricos y la infraestructura de redes — no da señales de ceder. Los compradores de largo plazo en Asia observan cada episodio de conflicto laboral en el norte chileno como un indicador de confiabilidad en el suministro.
El acuerdo en Centinela manda una señal positiva a ese mercado. Pero también revela una tensión que no desaparecerá: los trabajadores mineros chilenos negocian cada vez con mayor información sobre la rentabilidad de las operaciones, y el royalty progresivo aprobado en 2024 — que establece tasas crecientes sobre el margen operacional — hace que esa información sea pública y verificable. Cuando los sindicatos saben que una mina genera márgenes altos, piden más. Es una lógica que Antofagasta tendrá que administrar con más sofisticación en los próximos ciclos de negociación.
El marco regulatorio que cambia el cálculo laboral
El royalty minero vigente en Chile desde 2024 no es solo una variable fiscal — es un mecanismo que vincula los ingresos del Estado con los márgenes operacionales de las mineras. Eso tiene una consecuencia inesperada en las negociaciones laborales: transparenta la rentabilidad. Las empresas ya no pueden argumentar opacamente que “los márgenes no dan” cuando los sindicatos pueden acceder — o inferir — la base imponible que la empresa reporta al Servicio de Impuestos Internos.
Esa transparencia involuntaria eleva las expectativas salariales en ciclos de precio alto del cobre. Con el metal cotizando por encima de 4 dólares la libra durante buena parte de 2025 y 2026, los trabajadores de Centinela tenían argumentos económicos sólidos. Los 24 millones de dólares en bono de renovación no son un capricho sindical — son el resultado de una negociación en la que la contraparte llegó bien informada.
Para Antofagasta, el desafío es estructural. La compañía opera en un entorno donde la presión de costos viene de tres frentes simultáneos: energía y diésel, royalty sobre margen, y ahora compromisos laborales más elevados. La ecuación de rentabilidad que presentó al mercado en su última guía de producción — la que generó la caída del 6% en bolsa — ya incorporaba algunos de estos factores. El cierre del conflicto en Centinela no cambia esa aritmética, la ajusta.
Lo que el acuerdo no resuelve
Hay algo que los acuerdos laborales no pueden hacer: recuperar la producción perdida durante el conflicto. Las toneladas de cobre que Centinela no produjo en las semanas de huelga no tienen remedio. Eso presionará los números de producción del cuarto trimestre de 2026 y tendrá su reflejo en los resultados anuales que Antofagasta presentará a principios de 2027.
Tampoco resuelve la pregunta de fondo sobre la guía de producción para 2027. Esa cifra — la que decepcionó a los analistas en Londres — reflejaba no solo el impacto del conflicto sino también las presiones operacionales de largo plazo en Centinela. El acuerdo sindical despeja un factor de incertidumbre, pero los otros siguen en pie: costos de diésel, disponibilidad hídrica, madurez del yacimiento y ritmo de inversión en equipamiento.
El norte de Chile produce cobre bajo condiciones cada vez más exigentes. La altitud, la escasez de agua y la distancia a los puertos hacen que las operaciones del desierto de Atacama sean, por definición, costosas. Antofagasta Minerals lo sabe mejor que nadie: gestiona esas condiciones desde hace décadas. Pero los acuerdos laborales que mejoran la base salarial y establecen bonos de 24 millones de dólares son una variable que se suma a ese costo estructural, no que lo reemplaza.
El conflicto terminó. Los sindicatos obtuvieron lo que pedían. Antofagasta compró paz laboral a un precio que el mercado deberá evaluar cuando lleguen los próximos reportes de producción. Para las otras grandes operaciones del norte chileno — Escondida, Los Pelambres, Quebrada Blanca — el acuerdo en Centinela fija un nuevo piso de referencia en la próxima ronda de negociaciones colectivas. Eso, en un sector donde los sindicatos comparten información con rapidez, importa más que el bono en sí.