
Puntos clave
- Sexto ataque en 2024: Glencore paralizó el ferrocarril de 150 km de Cerrejón tras explosivo contra tren de carga, sexto incidente en siete meses
- Impacto Colombia: Pérdida de divisas y regalías departamentales; compradores internacionales evalúan riesgos de suministro de carbón colombiano
- Perspectiva LATAM: Cerrejón emerge como activo minero latinoamericano con mayor exposición a violencia operativa sistemática
- Dilema corporativo Glencore: Presión global para reducir exposición a carbón térmico vs. activo que genera ingresos y división interna en directiva
| Tipo de regulación | operaciones mineras y seguridad de infraestructura |
| Entidad | Glencore (propietario único desde 2021) |
| Vigencia | 2024 |
Glencore paralizó esta semana las operaciones ferroviarias de Cerrejón en el norte de Colombia tras un ataque con explosivos contra uno de sus trenes de carga. El incidente —el sexto registrado contra la infraestructura del complejo en lo que va del año— no es un evento aislado: es la confirmación de que la presión armada sobre el corredor carbonífero del Caribe colombiano escala a un ritmo que la empresa ya no puede absorber operativamente sin consecuencias visibles para sus exportaciones.
- El sexto golpe en un año: lo que eso mide
- ¿Qué mueve el ferrocarril de Cerrejón y qué pasa cuando se detiene?
- El contexto armado que Bogotá no ha podido resolver
- Señal de riesgo para el sector carbonífero colombiano
- Glencore: el activo incómodo en un portfolio en transición
- Regalías de La Guajira: el costo invisible que asume Colombia
- Lo que viene: operación, inversión y señal al mercado
El sexto golpe en un año: lo que eso mide
Seis ataques en siete meses. Esa frecuencia convierte a Cerrejón en uno de los activos mineros con mayor exposición a violencia operativa en América Latina. El ferrocarril de 150 kilómetros que conecta la mina con el puerto de Puerto Bolívar, en La Guajira, es la arteria que mueve el carbón colombiano hacia mercados europeos y asiáticos. Cuando esa arteria sangra, la mina no sangra sola: Colombia pierde divisas, el departamento de La Guajira pierde regalías y los compradores internacionales empiezan a calcular riesgos de suministro.
Para Glencore, propietario único de Cerrejón desde que completó la adquisición de las participaciones de BHP y Anglo American en 2021, el problema tiene una dimensión adicional. La compañía lleva años navigando la presión global para reducir su exposición al carbón térmico, y Cerrejón ha sido un activo que ha dividido su propia directiva entre quienes ven valor residual en el carbón de alta calidad y quienes apuran su desinversión. Un entorno de seguridad deteriorado no facilita ninguna de las dos posiciones.
¿Qué mueve el ferrocarril de Cerrejón y qué pasa cuando se detiene?
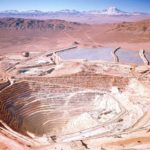
Cerrejón opera una de las minas de carbón a cielo abierto más grandes del mundo. Su producción anual ronda las 30 millones de toneladas en años normales, aunque ha operado por debajo de ese umbral en periodos de tensión laboral, lluvia extrema y conflicto armado. El ferrocarril privado —construido en los años ochenta bajo el esquema original de la concesión— es el único modo de transporte eficiente entre el yacimiento y el mar. No hay alternativa carretera viable para esos volúmenes.
Una paralización parcial del servicio ferroviario, aunque sea de días, acumula carga en los patios de almacenamiento de la mina y genera presión en los calendarios de embarque. Si los buques ya estuvieron calados en Puerto Bolívar esperando carga, los costos de demora —las llamadas demurrage— recaen sobre Glencore o sus contrapartes comerciales según los términos del contrato. A escala industrial, unos días de retraso se traducen en millones de dólares de fricción operativa.
El contexto armado que Bogotá no ha podido resolver
Los ataques a infraestructura en La Guajira y Cesar no ocurren en el vacío. La región norte de Colombia concentra una disputa territorial entre grupos armados que incluye facciones disidentes de las FARC, el ELN y organizaciones de crimen organizado vinculadas al tráfico de combustibles y minerales ilegales. El Estado colombiano ha tenido presencia desigual en estas zonas durante décadas, y el proceso de paz con el ELN —en fase de negociación intermitente durante el gobierno Petro— no ha producido garantías concretas para la infraestructura energética y minera.
El gobierno de Gustavo Petro ha apostado por la “paz total” como marco de negociación con múltiples actores armados simultáneamente. Esa estrategia tiene defensores y críticos, pero su resultado práctico para la industria minera ha sido, hasta ahora, una incertidumbre prolongada sobre quién controla el territorio y con qué reglas opera. Cerrejón no es la única víctima: los ductos de Ecopetrol y las líneas de transmisión eléctrica han sufrido sabotajes sistemáticos en patrones similares.
Lo que distingue a Cerrejón de otros activos es su escala y su visibilidad internacional. Cuando una mina de esa dimensión detiene su ferrocarril por un ataque armado, el evento llega a los escritorios de los departamentos de riesgo de los compradores europeos antes de que el comunicado oficial salga de Bogotá.
Señal de riesgo para el sector carbonífero colombiano
Colombia exporta alrededor de 60 millones de toneladas de carbón al año, cifra que la ubica como cuarto exportador mundial. La mayoría de ese carbón sale por la costa Caribe, y Cerrejón representa una porción sustantiva del total. Drummond, el otro gigante carbonífero que opera en el Cesar, usa el puerto de Ciénaga y su propio corredor logístico, pero comparte con Cerrejón la presión del contexto de seguridad regional.
El carbón colombiano ha encontrado una ventana comercial inesperada desde 2022, cuando Europa buscó fuentes alternativas al carbón ruso tras la invasión de Ucrania. Esa demanda adicional sostuvo precios y mantuvo la viabilidad económica de activos que muchos analistas ya daban por declinantes. Pero la misma bonanza que justificó mantener la producción convirtió a Cerrejón en un objetivo económicamente más atractivo para grupos que extorsionan o sabotean infraestructura como mecanismo de presión política o financiamiento ilícito.
Si los ataques continúan al ritmo actual —seis en siete meses, con tendencia al alza— la pregunta ya no es si afectan la operación, sino cuánto están costando en términos de producción perdida, seguros, seguridad privada y deterioro de relaciones con clientes que exigen continuidad de suministro.
Glencore: el activo incómodo en un portfolio en transición
Glencore cerró el primer semestre de 2026 con ganancias de 10,000 millones de dólares, según reportó Minería en Línea en agosto pasado, impulsado principalmente por cobre y operaciones en Perú y la República Democrática del Congo. El carbón, aunque rentable, ya no es el centro de gravedad estratégico de la compañía. Esa combinación —activo rentable pero políticamente incómodo, en un entorno operativo que se deteriora— no simplifica las decisiones de la directiva.
Glencore exploró la separación de su negocio de carbón en 2023 y la descartó. Desde entonces, ha mantenido una postura pragmática: gestionar el carbón como generador de caja mientras rebalancea el portafolio hacia metales de transición energética. Cerrejón encaja difícilmente en esa narrativa cuando suma ataques cada mes.
La paralización ferroviaria de esta semana no amenaza por sí sola la viabilidad del activo. Pero six eventos en un año sí construyen un precedente que los aseguradores, los financiadores y los socios comerciales de Glencore registran con atención. En el sector de seguros de infraestructura energética y minera, la frecuencia de siniestros determina las primas y, eventualmente, la disponibilidad de cobertura.
Regalías de La Guajira: el costo invisible que asume Colombia
Cada tonelada de carbón que no sale de Cerrejón reduce las regalías que el departamento de La Guajira recibe del sistema de distribución nacional. La Guajira es, paradójicamente, uno de los departamentos más pobres de Colombia a pesar de concentrar una riqueza minera considerable. Esa paradoja tiene explicaciones históricas complejas —mala gestión, corrupción, desvío de recursos— pero el punto operativo es claro: cuando la producción cae por seguridad, el departamento pierde ingresos que ya son insuficientes para sus necesidades básicas.
El gobierno central asume el costo político de esa reducción sin necesariamente controlar la causa que la genera. Esa asimetría —Bogotá negocia la paz, La Guajira paga el costo en regalías— es una de las tensiones estructurales que ningún acuerdo de paz parcial resuelve fácilmente.
Lo que viene: operación, inversión y señal al mercado
La reanudación del ferrocarril dependerá de la evaluación de daños, los protocolos de seguridad que Glencore implemente en el corredor afectado y el nivel de coordinación que logre con las fuerzas militares colombianas para garantizar la ruta. En incidentes anteriores de esta naturaleza en la región, los tiempos de reanudación han variado entre días y semanas.
Lo que no se recupera con la misma rapidez es la señal que este tipo de incidentes envía a los inversores que evalúan activos en Colombia. El país tiene un potencial minero significativo más allá del carbón —cobre sin desarrollar, oro, níquel— que necesita atraer capital de exploración y desarrollo. Cada titular sobre ataques a infraestructura en operaciones ya consolidadas alimenta la percepción de riesgo país que hace más cara y más difícil esa atracción de capital.
Seis ataques en un año no son una estadística de seguridad. Son un indicador de que el Estado colombiano no controla el corredor que sostiene su principal complejo minero exportador. Hasta que eso cambie, Cerrejón operará con un descuento de riesgo que ningún precio del carbón puede compensar del todo.