

Puntos clave
- Instrumento financiero: Pagaré convertible no garantizado por US$ 180 millones a 6 años revela confianza de Ganfeng en la viabilidad del proyecto Pozuelos-Pastos Grandes
- Impacto operativo: Refinanciamiento de deuda existente libera caja operativa e incrementa flexibilidad financiera de Lithium Argentina
- Perspectiva LATAM: Consolidación de Argentina como polo minero de litio y atracción de inversión estratégica china en el triángulo de litio sudamericano
- Alineación de incentivos: Estructura convertible condiciona conversión a accionariado al desempeño del proyecto, vinculando ganancias futuras al éxito operativo
| Mineral | litio |
| Destino principal | Baterías para vehículos eléctricos |
Ganfeng Lithium acaba de escribir un cheque de US$180 millones en Argentina, y la elección del instrumento —un pagaré convertible no garantizado a seis años— dice más sobre la confianza en el país que el monto en sí. No es deuda bancaria tradicional con garantías reales. Es una apuesta estructurada sobre la capacidad de Lithium Argentina de generar valor suficiente como para que Ganfeng prefiera convertirse en accionista antes que cobrar. En el léxico de las finanzas mineras, eso tiene un nombre: convicción.
El instrumento financiero como señal de mercado
Un pagaré convertible no garantizado es, por definición, riesgo subordinado. En caso de liquidación, el tenedor cobra después de los acreedores con garantías reales. Ganfeng aceptó esa posición. Lo hizo con US$180 millones y a seis años, un horizonte que en litio significa apostar a que el mercado de baterías para vehículos eléctricos habrá absorbido la producción de Pozuelos-Pastos Grandes mucho antes del vencimiento. Esa apuesta no se hace sin un análisis exhaustivo del proyecto, del marco regulatorio y del socio.
Para Lithium Argentina, la operación tiene dos capas. La más obvia: refinanciación de deuda existente, lo que mejora inmediatamente el perfil de vencimientos y libera caja operativa. La menos obvia: la presencia de Ganfeng como acreedor convertible alinea incentivos de forma permanente. Si el proyecto va bien, Ganfeng convierte y amplía su participación en el capital. Si va mal, Ganfeng es el primero en sentirlo. Esa estructura crea un socio que tiene razones financieras concretas para que el proyecto funcione.
El contexto importa. Lithium Argentina cerró en agosto de 2025 una deuda de US$220 millones respaldada también por Ganfeng para financiar la expansión de Cauchari-Olaroz en Jujuy. Ahora suma US$180 millones adicionales para Pozuelos-Pastos Grandes en Salta. En menos de doce meses, Ganfeng ha comprometido más de US$400 millones en un solo socio argentino. Eso no es diversificación de portafolio. Es una posición estratégica.
Pozuelos-Pastos Grandes: el segundo frente salteño
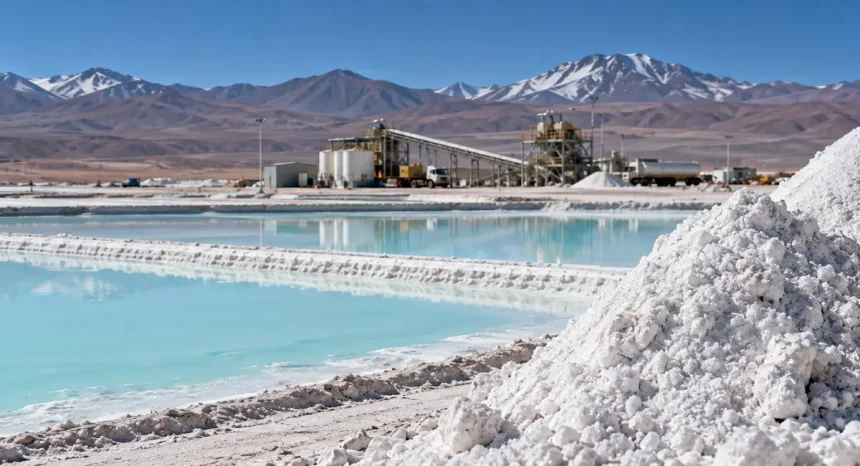
Pozuelos-Pastos Grandes es un proyecto de litio en brine ubicado en la Puna salteña, una de las regiones con mayor concentración de salares del Triángulo del Litio argentino. A diferencia de Cauchari-Olaroz —que ya está en etapa productiva— Pozuelos-Pastos Grandes avanza en desarrollo. El financiamiento de Ganfeng llega precisamente en la fase donde el proyecto necesita capital para no perder impulso entre la exploración avanzada y la construcción.
La lógica geográfica es clara. Salta complementa a Jujuy. Lithium Argentina construye así una cartera de activos en brine con diferentes estadios de madurez, lo que reduce la exposición a cualquier riesgo específico de proyecto y le permite escalonar la producción. Para Ganfeng, que abastece a fabricantes de baterías en China, Corea y Europa, tener acceso garantizado a dos proyectos en distintas fases de producción en Argentina resuelve un problema de seguridad de suministro que ningún contrato de largo plazo puede resolver por sí solo.
El litio salteño tiene características técnicas que lo hacen atractivo. Los brines de la Puna muestran concentraciones de litio que compiten con los mejores salares del mundo. El desafío histórico fue siempre la infraestructura —rutas, energía, agua industrial— y la certidumbre regulatoria. En 2025 y 2026, ambas variables han mejorado de forma medible en Argentina.
El RIGI como catalizador: lo que cambió en la ecuación argentina
Sería un error analizar este cierre financiero sin poner el Régimen de Incentivo para Grandes Inversiones sobre la mesa. El RIGI, vigente hasta 2027, ofrece a proyectos de más de US$200 millones un paquete de beneficios que incluye estabilidad fiscal por 30 años, libre disposición de divisas y acceso a importaciones con arancel cero para bienes de capital. Para una operación como Pozuelos-Pastos Grandes, esos beneficios no son cosméticos: modifican directamente el VPN del proyecto.
La libre disposición de divisas es, en el contexto argentino, el beneficio más valorado por los inversores extranjeros. Ganfeng sabe que si decide convertir su pagaré en capital accionario, tendrá derecho a repatriar dividendos sin la incertidumbre cambiaria que históricamente paralizó las inversiones en el país. Ese mecanismo convierte al RIGI en un seguro implícito contra el riesgo argentino tradicional, y explica por qué un instrumento no garantizado resulta aceptable para un inversor chino de la escala de Ganfeng.
El gobierno de Javier Milei ha mantenido una posición consistentemente pro-minería. La desregulación del sector, la eliminación de trabas burocráticas para permisos ambientales y la señal política de que la minería es un eje del modelo exportador han creado un clima que, combinado con el RIGI, produce decisiones de inversión que hace tres años eran impensables. No es que Argentina haya resuelto todos sus problemas macroeconómicos. Es que los incentivos sectoriales superaron el umbral de tolerancia al riesgo de los grandes jugadores globales.
Ganfeng y la carrera por asegurar litio sudamericano
Ganfeng Lithium no es un inversor financiero buscando retorno en papel. Es el mayor productor de hidróxido de litio del mundo y uno de los principales proveedores de las cadenas de baterías de CATL, LG Energy Solution y Tesla. Cada tonelada de litio carbonato equivalente que asegura en Argentina es una tonelada que no tiene que comprar en el mercado spot a precios que pueden triplicarse en ciclos alcistas.
La estrategia de integración vertical hacia arriba —desde la refinación hacia la extracción— es la respuesta de Ganfeng a una lección aprendida durante el boom de 2021-2022, cuando los precios del litio superaron los US$80,000 por tonelada y los refinadores dependientes del mercado spot vieron sus márgenes destruidos. Hoy, con el litio cotizando en torno a US$10,000-12,000 por tonelada, los productores de mina que sobrevivieron el ciclo bajista tienen caja suficiente para invertir. Y los refinadores con visión de largo plazo, como Ganfeng, aprovechan ese entorno para construir posiciones a costo razonable.
Argentina ofrece algo que Chile y Australia —los otros grandes productores— tienen cada vez más difícil dar: proyectos greenfield con tamaño suficiente para mover la aguja de una compañía del tamaño de Ganfeng. Los salares argentinos tienen reservas que justifican décadas de producción. Eso tiene un valor estratégico que ningún análisis de precio spot captura correctamente.
Implicaciones para la industria argentina y las provincias productoras
Para Salta específicamente, este financiamiento no es solo una operación corporativa. Es una señal de que la provincia puede atraer capital privado de primera línea hacia proyectos que aún no producen. Eso tiene implicaciones directas para la planificación de infraestructura, los acuerdos de regalías y la capacidad de negociación de la provincia frente a futuras inversiones.
Las regalías mineras en Argentina se negocian a nivel provincial y oscilan entre el 3% y el 5% del valor boca mina. Con un proyecto de la escala de Pozuelos-Pastos Grandes en desarrollo, Salta tiene incentivos para mantenerse competitiva frente a Jujuy y Catamarca, que también ofrecen activos de litio con marcos regulatorios propios. La competencia interprovincial por inversiones mineras ha sido, históricamente, uno de los factores que mantienen las condiciones atractivas para el sector.
El empleo directo e indirecto que generará Pozuelos-Pastos Grandes en etapa de construcción y operación representa, para una provincia como Salta, un multiplicador económico significativo en comunidades donde la alternativa laboral es escasa. Pero la discusión sobre distribución de beneficios —entre la provincia, los municipios y las comunidades originarias que habitan la Puna— sigue siendo un factor de riesgo que este financiamiento no resuelve por sí solo. La Ley de Glaciares agrega una capa adicional de incertidumbre legal que los abogados de Ganfeng habrán analizado con detenimiento antes de cerrar.
Argentina acumula, en el primer semestre de 2026, compromisos de inversión en litio que superan los US$2,000 millones entre proyectos en desarrollo y expansiones confirmadas. Pozuelos-Pastos Grandes suma a esa cifra un capital que llega con la marca de uno de los actores más influyentes de la cadena global de baterías. El riesgo argentino no desapareció. Pero para Ganfeng —y, con este cierre, para el mercado— quedó claro que ya no supera el riesgo de quedarse sin litio.