
Puntos clave
- Producción: Gold Fields produjo 1,27 millones de onzas en H1 2026, 12% superior a H1 2025
- Flujo de caja: Duplicación del flujo de caja libre gracias a precios de oro por encima de USD 3,000 por onza
- Ventaja competitiva: Costos operativos en cuartil inferior permiten capturar márgenes amplios en rally alcista
- Proyección anual: Previsión de 2,4-2,6 millones de onzas sería mejor año productivo de la última década
| Mineral | Oro |
| Precio | USD 3,000 – USD 3,400 por onza |
| Variación | 12% incremento semestral H1 2026 vs H1 2025 |
| Contexto LATAM | Minera sudafricana posiciona cartera en ciclo alcista de oro |
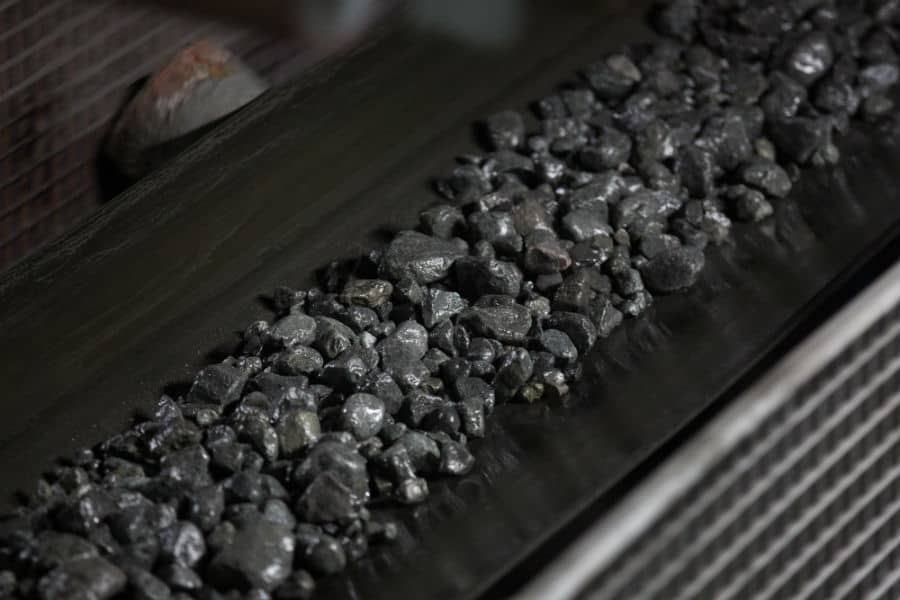
Gold Fields duplicó su flujo de caja libre en el primer semestre de 2026. No es un matiz contable — es la señal más clara de que la minera sudafricana supo leer el ciclo del oro antes que muchos de sus competidores y posicionó su cartera para capturar el rally cuando llegó.
1,27 millones de onzas en seis meses: la aritmética que importa
La compañía produjo 1,27 millones de onzas de oro en el primer semestre del año, un incremento del 12% frente al mismo periodo de 2025. La previsión anual se mantiene en un rango de 2,4 millones a 2,6 millones de onzas — cifra que, de cumplirse, convertiría 2026 en el mejor año productivo de Gold Fields en la última década.
El contexto de precios hace ese volumen aún más relevante. El oro cotizó por encima de los US$3,000 por onza durante la mayor parte del semestre, con picos que en momentos tocaron los US$3,400 en COMEX. Para una minera con costos operativos en el cuartil inferior en varias de sus operaciones, eso es margen bruto que se traduce directamente en caja. De ahí el salto en flujo de caja libre.
La combinación de volumen creciente y precio elevado es exactamente el escenario que los modelos de valoración proyectaban como óptimo para los productores de oro de bajo costo. Gold Fields lo está ejecutando. La pregunta es si puede sostenerlo en la segunda mitad del año con un mercado que empieza a mostrar señales de consolidación tras meses de rally.
¿Qué mueve el oro y qué sostiene el precio?
El rally del oro en 2025 y 2026 no fue especulativo en su núcleo. Los bancos centrales — China, India, Polonia, Turquía — compraron oro a un ritmo que el World Gold Council no había registrado desde antes de la pandemia. Esa demanda estructural de reservas empujó el precio con una lógica distinta a la del trading de derivados: es compra física, con horizontes largos, insensible a correcciones de corto plazo.
A eso se sumó la presión sobre el dólar estadounidense. La Reserva Federal mantuvo tasas altas más tiempo del que el mercado anticipaba, pero la deuda soberana norteamericana perdió parte de su atractivo como activo refugio frente a la incertidumbre fiscal. El oro llenó ese vacío. Para los productores, el resultado fue un precio sostenido en niveles que hace tres años parecían optimistas incluso en escenarios alcistas.
El riesgo ahora es diferente. Si la Fed comienza a recortar tasas con más agresividad de lo esperado en el segundo semestre, el dólar puede debilitarse más — lo que técnicamente favorece al oro — pero también puede liberar apetito por activos de riesgo que compiten con el metal. El equilibrio es frágil. Gold Fields lo sabe, y por eso mantener la guía de producción sin reducirla es una declaración de confianza operativa, no solo de optimismo.
Salares Norte como ancla de costos, Antino como apuesta de crecimiento
La cartera de Gold Fields combina activos maduros de bajo costo con proyectos de exploración en etapas tempranas. Salares Norte, en el Atacama chileno, opera en el cuartil inferior de costos globales — un activo que en entornos de precio alto genera caja de manera casi mecánica, y que en entornos de precio bajo protege el margen cuando otros productores empiezan a recortar. La lógica de tener ese ancla es precisamente la que permite capitalizar semestres como el que acaba de reportar.
En el frente de crecimiento, como reportó Minería en Línea en agosto de 2026, Gold Fields tomó una participación de casi 20% en Founders Metals para desbloquear el control del proyecto aurífero Antino en Surinam, comprometiendo 70,000 metros de perforación durante el año. Es una apuesta de exploración agresiva que complementa el perfil productivo actual con opcionalidad de largo plazo. Si las perforaciones confirman el potencial del depósito, Antino podría ser el próximo proyecto de construcción en el pipeline de la compañía.
Esa dualidad — activos generadores de caja hoy y proyectos que financian el crecimiento de mañana — define la estrategia de Gold Fields con una claridad que pocas majors articulan con la misma coherencia en este momento del ciclo.
El flujo de caja libre como señal de mercado
Duplicar el flujo de caja libre no es solo un logro operativo. Es un mensaje a los mercados de capital en Toronto y Johannesburgo: esta minera puede autofinanciar crecimiento sin depender de deuda en un entorno de tasas aún elevadas. Eso cambia la conversación con los inversionistas institucionales.
Los fondos de pensiones y los ETF de mineras que ajustaron sus modelos para precios de oro de entre US$1,800 y US$2,200 por onza ahora tienen que recalcular con un escenario base más alto. Gold Fields, con su combinación de volumen creciente y estructura de costos disciplinada, sale favorecida en esa revisión. Los analistas que siguen la acción en la JSE y en el ADR de Nueva York ya están incorporando este semestre como referencia para sus modelos de flujo descontado.
El incremento de ventas que acompaña al aumento productivo es igualmente relevante. No hubo acumulación de inventarios — la producción adicional se vendió al mercado al precio spot del semestre. Eso confirma que el incremento de ingresos es real, no diferido.
Perspectiva para el segundo semestre y la industria
Gold Fields enfrenta el segundo semestre con viento a favor pero con menos margen de error. El precio del oro en COMEX ha mostrado resistencia en los US$3,200 a US$3,400 por onza, pero una corrección hacia los US$2,800 — perfectamente posible si el mercado relee la política monetaria estadounidense — cambiaría el cálculo de ingresos sin necesariamente afectar los costos en la misma proporción.
La guía de producción de 2,4 a 2,6 millones de onzas para todo el año implica que la segunda mitad debe mantener un ritmo similar al primero. Con operaciones en Australia, Ghana, Perú, Chile y Surinam, la diversificación geográfica protege contra disrupciones locales, pero también expone a Gold Fields a riesgos regulatorios y de licencia social en múltiples jurisdicciones simultáneamente. Ghana ha sido históricamente la fuente de mayor volatilidad operativa para la compañía; lo que ocurra allí en el segundo semestre puede mover la aguja más que cualquier variación de precio.
Para los productores de oro de la región — desde las operaciones peruanas de Barrick y Newmont hasta los activos de menor escala en Ecuador y Colombia — los resultados de Gold Fields ofrecen un punto de referencia incómodo pero honesto: el ciclo alto del oro premia a quienes construyeron disciplina de costos antes del rally, no durante él. Las mineras que ingresaron al ciclo con estructuras de costos infladas por el capex de expansión pueden mostrar producción récord y aun así no duplicar su flujo de caja. Esa es la diferencia que Gold Fields exhibe este semestre, y esa diferencia es la que moverá las decisiones de asignación de capital en los próximos doce meses.
El segundo semestre de 2026 dirá si este desempeño fue pico de ciclo o nueva base. Por ahora, Gold Fields está operando como si fuera lo segundo.