Puntos clave
- Programa de Recompra: Torex renueva buyback por hasta 10% de flotación pública en Toronto, semanas después de debutar en NYSE
- Señal de Valuación: La recompra refleja que administración considera el precio en bolsa subestima el valor intrínseco del negocio
- Desempeño Operativo: Complejo El Limón-Guajes generó USD 402 millones en flujo libre de efectivo en 9M 2026, con margen operativo del 58% y AISC de USD 1,803/oz en Q3
- Estrategia de Capital: En lugar de nuevas emisiones dilutivas, compañía opta por retorno directo a accionistas, priorizando valor accionario
Torex Resources renovó su programa de recompra de acciones en la Bolsa de Valores de Toronto por hasta el 10% de su flotación pública, apenas semanas después de debutar en el NYSE. La secuencia no es casual: una compañía no llega al mercado estadounidense y de inmediato destina capital a recomprar sus propias acciones a menos que sus directivos crean, con convicción, que el precio actual subestima el valor real del negocio.
- El mensaje detrás de la recompra
- El debut en NYSE: acceso a capital más profundo, pero también mayor escrutinio
- Torex en el contexto del sector aurífero canadiense
- El entorno macro que respalda la decisión
- Los cuatro frentes de expansión: el argumento de largo plazo
- Implicaciones para el mercado de capitales minero en Toronto
El mensaje detrás de la recompra
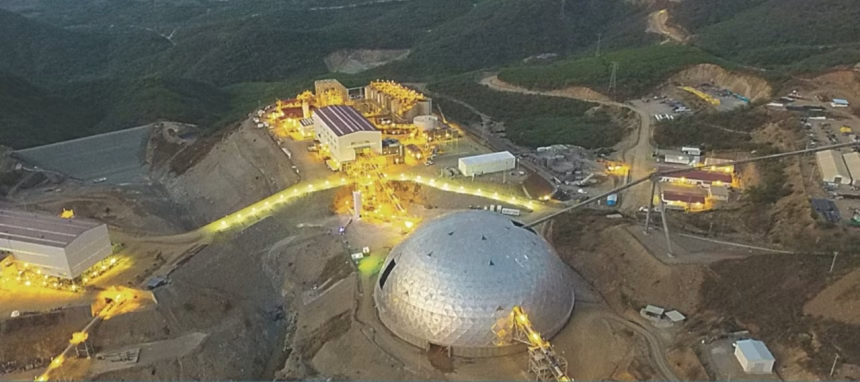
Un programa de recompra de acciones (normal course issuer bid, en la terminología canadiense) tiene una lectura financiera clara: la administración considera que el precio en bolsa no refleja el valor intrínseco de la empresa. Para Torex, este movimiento llega en un momento de acumulación de señales positivas. La compañía opera el complejo El Limón-Guajes en Guerrero, México, y en los primeros nueve meses de 2026 acumuló un flujo libre de efectivo de US$402 millones, con un margen operativo del 58% y un costo total sostenido (AISC) de US$1,803 por onza en el tercer trimestre.
Esas cifras no son métricas de una junior exploradora buscando validación. Son números de operación madura con capacidad generadora probada. Y cuando una operación produce ese nivel de flujo de caja, el debate interno deja de ser “¿cómo conseguimos capital?” y pasa a ser “¿qué hacemos con el excedente?”
La recompra responde precisamente a esa segunda pregunta. En lugar de diluir a los accionistas con nuevas emisiones —el vicio recurrente de muchas juniors que crecen a expensas de sus tenedores de largo plazo—, Torex elige el camino contrario: concentrar la propiedad, reducir el flotante y devolver valor de forma directa.
El debut en NYSE: acceso a capital más profundo, pero también mayor escrutinio
El listado simultáneo en la Bolsa de Nueva York amplía materialmente el universo de inversionistas que pueden comprar acciones de Torex. Los fondos institucionales estadounidenses —incluyendo los grandes gestores de activos que administran portafolios de materias primas— tienen restricciones operativas o de mandato que limitan su participación en valores que solo cotizan en mercados canadienses. El cruce al NYSE elimina esa barrera.
Pero el acceso a más capital tiene un costo: la exposición a una base de inversionistas más amplia implica mayor liquidez y, con ella, mayor volatilidad de corto plazo. Los fondos de alta frecuencia y los arbitrajistas estructurales que operan en mercados estadounidenses introducen ruido que las compañías listadas exclusivamente en Toronto pueden evitar en parte.
La recompra actúa, en este contexto, como un estabilizador. Al comprometerse a retirar acciones del mercado de forma activa, Torex establece un piso implícito de demanda para su propio papel. Es una señal coordinada: “llegamos al NYSE con confianza en nuestro precio, y lo demostramos con capital propio.”
Torex en el contexto del sector aurífero canadiense
Canadá produjo 200 toneladas de oro en 2024, con Ontario aportando cerca del 40% del total nacional. La industria minera canadiense contribuyó con C$112,000 millones al PIB ese año, y el TSX sigue siendo la bolsa con mayor concentración de empresas mineras públicas en el mundo, con alrededor del 40% del total global listado en sus plataformas.
Dentro de ese ecosistema, Torex ocupa una posición particular. No es una exploradora en busca de su primer descubrimiento, ni un gigante como Barrick o Agnico Eagle con operaciones en múltiples continentes. Es una productora mediana, enfocada, con una sola operación pero con cuatro frentes de expansión simultáneos avanzando en Guerrero. Esa combinación —tamaño manejable, crecimiento claro, flujo de caja sólido— es exactamente el perfil que atrae a gestores de portafolio especializados en materias primas con sesgo hacia el crecimiento orgánico.
La decisión de cruzar al NYSE no es un lujo de imagen corporativa. Es un reconocimiento de que el capital más paciente y más informado sobre el sector aurífero cada vez más reside en fondos con domicilio en Nueva York, Boston o Chicago, fondos que el TSX solo alcanza de forma parcial.
El entorno macro que respalda la decisión
El oro superó los 3,100 dólares la onza a principios de 2025, impulsado por compras sostenidas de bancos centrales —China e India a la cabeza— y por la incertidumbre geopolítica y comercial derivada de las tensiones arancelarias entre Estados Unidos y sus principales socios. Para un productor con AISC por debajo de los 1,900 dólares, cada incremento de 100 dólares en el precio del metal equivale a un aumento proporcional en márgenes que se traslada directamente al flujo libre de caja.
En ese entorno, recomprar acciones no es una señal de que la empresa no tiene mejores usos para su capital. Es una declaración de que el retorno ajustado por riesgo de comprar el propio papel supera, en este momento, el retorno esperado de asignar ese mismo capital a exploración adicional o adquisiciones. Es disciplina de capital. Y en una industria acostumbrada a quemarlo, la disciplina merece atención.
El tipo de cambio canadiense agrega otra capa. Con el dólar canadiense bajo presión frente al dólar estadounidense —movimiento que ha persistido a lo largo de 2025 y 2026 en función de las diferencias en política monetaria entre la Reserva Federal y el Banco de Canadá—, una empresa que genera ingresos en dólares americanos y cotiza en Toronto captura un diferencial cambiario favorable al momento de reportar resultados en dólares canadienses. Esa brecha amplifica la solidez de las cifras trimestrales y, con ella, el atractivo del papel en bolsa.
Los cuatro frentes de expansión: el argumento de largo plazo
La recompra es la noticia inmediata, pero el argumento de fondo para cualquier inversionista institucional que evalúe Torex hoy descansa en sus proyectos de expansión. La compañía avanza simultáneamente en cuatro frentes dentro de su complejo en Guerrero, lo que sugiere una transición planificada desde la extracción de valor actual hacia el crecimiento de reservas y producción a mediano plazo.
Esa combinación —retorno de capital hoy, crecimiento de producción mañana— es el guión que el sector aurífero canadiense ha aprendido a valorar después de una década marcada por sobreexpansión, destrucción de capital y dilución masiva. Las compañías que aprendieron la lección ahora priorizan los dividendos y las recompras como señales de madurez financiera, no como sustitutos de la inversión en crecimiento, sino como complemento de ella.
Como reportó Minería en Línea, Torex alcanzó un AISC histórico de US$1,803/oz en Q3 2026 con un margen operativo del 58%, cifras que colocan a la compañía entre las productoras auríferas medianas más eficientes del hemisferio occidental en este momento.
Implicaciones para el mercado de capitales minero en Toronto
La secuencia TSX → NYSE seguida de una recompra activa podría convertirse en un modelo para otras productoras medianas canadienses que operan activos en Latinoamérica. El argumento es sencillo: si la operación genera flujo de caja suficiente para sostener crecimiento orgánico y aún así sobra capital, el listado dual más la recompra es una combinación que maximiza la valoración sin incurrir en el riesgo de sobreextensión.
El mercado minero canadiense observa esta jugada. Si Torex mantiene la disciplina operativa y la cotización en NYSE gana tracción entre institucionales estadounidenses, otros operadores con activos en México, Perú o Chile tendrán un precedente concreto que presentar a sus propios directorios. Toronto seguirá siendo el centro de financiamiento minero global, pero Nueva York acaba de confirmar que también tiene apetito por los productores medianos con balance sólido.
El programa de recompra vence o se agota antes que el próximo ciclo de resultados trimestrales. Para entonces, la pregunta no será si Torex compró acciones, sino a qué precio las compró y cuánto vale cada una después de que el mercado procese sus próximas cifras de producción. Si el AISC se mantiene por debajo de los 1,900 dólares y el precio del oro no colapsa, los directivos habrán hecho una apuesta que se verá muy bien en el próximo informe anual.