
Puntos clave
- Caída acelerada: El oro retrocede 8% en cinco días, la peor semana en ocho meses desde marzo de 2026
- Factores desencadenantes: Fortalecimiento del dólar y expectativas de alza de tasas de la Fed en diciembre presionan los precios
- Demanda física: El encarecimiento en otras monedas contrae inmediatamente la demanda en joyería y compras minoristas
- Costo de oportunidad: Bonos del Tesoro con retornos reales positivos compiten con el oro sin rendimiento
| Mineral | oro |
| Precio | US$3,576 por onza |
| Variación | -8% |
| Contexto LATAM | Impacto en demanda física de joyería en India y compras min… |
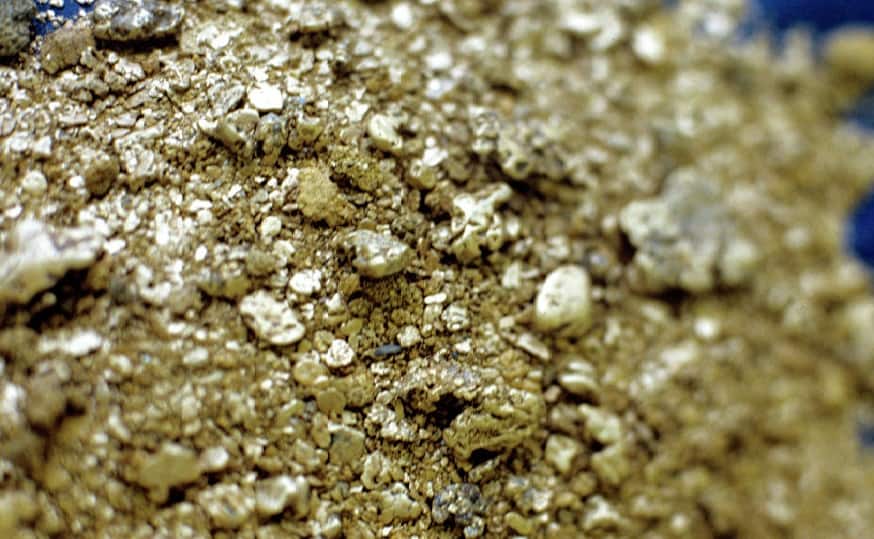
El oro retrocede casi 8% en una sola semana. La última vez que el metal exhibió una corrección de esta magnitud fue en marzo de 2026, cuando la señal de pausa de la Reserva Federal revirtió brevemente el rally que había empujado los precios por encima de los 3,100 dólares. Hoy el escenario es distinto y, en varios sentidos, más incómodo para los productores: el dólar se fortalece, la Fed vuelve a hablar de alza de tasas en diciembre, y el oro al contado cotiza alrededor de US$3,576 por onza en los mercados internacionales este viernes 20 de noviembre de 2026.
Un 8% en cinco días: dimensionando la caída
Una corrección del 8% en oro no es un ajuste técnico menor. Es la señal de que al menos dos fuerzas simultáneas empujan en la misma dirección: el fortalecimiento del dólar y la expectativa de tasas más altas por más tiempo. Ambas son el antídoto clásico del metal precioso. Cuando el dólar sube, el oro se encarece en otras monedas y la demanda física real —joyería en India, compras minoristas en China— se contrae casi de inmediato. Cuando las tasas suben, el costo de oportunidad de mantener oro sin rendimiento se vuelve más difícil de justificar frente a un bono del Tesoro que ya ofrece retornos reales positivos.
Lo que separa esta corrección de las anteriores es la velocidad. El oro llegó a superar los US$5,200 por onza en los picos de 2025-2026, impulsado por compras récord de bancos centrales —que llegaron a representar el 24% de la demanda global— y por la tensión geopolítica sostenida. Bajar desde esos niveles hasta el rango de los 3,500 dólares en poco más de ocho meses implica una destrucción de valor cercana al 30% desde máximos. La caída semanal del 8% es, en ese contexto, una aceleración de un proceso que ya venía madurando.
En COMEX, el contrato de oro para diciembre refleja la misma presión. Los fondos especulativos, que habían acumulado posiciones largas masivas durante el superciclo, están recortando exposición. El open interest cae junto con el precio: señal clásica de liquidación, no de nuevas posiciones cortas. Eso importa porque sugiere que, una vez que termine la descarga, el piso puede ser más firme de lo que el movimiento actual indica.
La Fed y el dólar: el dúo que reescribe la ecuación
El mercado lleva semanas procesando la posibilidad de un alza de tasas de la Reserva Federal en diciembre de 2026. No es un escenario que se haya instalado de golpe. Durante octubre, varios miembros del Comité Federal de Mercado Abierto dejaron caer señales de que la inflación de servicios en Estados Unidos se mantiene por encima del objetivo del 2%, y que la pausa en el ciclo de ajuste no debería leerse como el inicio de los recortes.
El mercado reaccionó. El índice dólar DXY repuntó hacia niveles que no se veían en varios meses, comprimiendo el atractivo de activos denominados en la divisa estadounidense para los compradores extranjeros. Para los bancos centrales de mercados emergentes —que fueron los grandes compradores de oro durante 2023, 2024 y buena parte de 2025— un dólar fuerte complica la aritmética de seguir acumulando reservas en metal. No cancela la tendencia estructural, pero la frena en el margen.
El problema de fondo es que el mercado ahora tiene que reconciliar dos narrativas que coexistieron cómodamente durante el superciclo pero que hoy chocan: la del oro como cobertura ante la depreciación del dólar y la fragmentación del orden financiero global, y la del oro como activo que sufre cuando el dinero tiene precio. Mientras la Fed mantenga abierta la puerta a subir tasas, la segunda narrativa domina.
Productores bajo presión: la trampa del precio alto que ya no existe
Para las principales mineras auríferas del mundo, esta corrección llega en un momento delicado. Los costos operativos —energía, mano de obra, insumos— se dispararon durante el superciclo. Muchas operaciones que se veían cómodamente rentables con el oro por encima de los 4,000 dólares ahora necesitan recalcular sus márgenes con el metal cotizando cerca de los 3,500. El All-In Sustaining Cost (AISC) promedio de la industria ronda los 1,400-1,600 dólares por onza para los productores más eficientes, pero varios proyectos de alto costo en desarrollo o en etapas tempranas de producción tienen umbrales mucho más elevados.
Newmont, Barrick y Agnico Eagle —los tres grandes del sector— llevan meses bajo escrutinio de los mercados por el control de costos. Una corrección prolongada por debajo de los 3,200 dólares empezaría a presionar los flujos de caja de proyectos con AISC alto. No es el escenario base hoy, pero tampoco es una hipótesis remota si la Fed sube tasas en diciembre y el dólar se consolida en estos niveles.
En Latinoamérica, el impacto es diferenciado. Perú, tercer productor de oro de la región, opera con un costo country risk elevado por la inestabilidad política y los conflictos sociales. Las grandes operaciones —Yanacocha de Newmont y Lagunas Norte de Barrick, entre otras— trabajan con márgenes que, con el oro por encima de los 3,000 dólares, siguen siendo positivos. Pero cualquier presión adicional en los costos locales —tipo de cambio, energía, compensaciones comunitarias— podría erosionar esa ecuación más rápido de lo que los balances trimestrales van a mostrar.
¿Corrección o cambio de ciclo? Lo que dicen los fundamentos
La pregunta que todos los analistas se hacen esta semana no es si el oro va a recuperarse. La pregunta es cuánto tiempo tarda y desde qué piso. Los fundamentos de largo plazo no han cambiado en una semana. La demanda de bancos centrales —que estableció récords consecutivos entre 2022 y 2025— responde a una lógica de diversificación de reservas que no desaparece por una señal de la Fed. China e India siguen siendo compradores estructurales. El World Gold Council no ha revisado a la baja sus proyecciones de demanda para el primer semestre de 2027.
La demanda industrial tampoco cede. La electrónica de alta gama, los conectores en semiconductores y los dispositivos médicos consumen oro independientemente del precio spot. Es un componente pequeño del total de la demanda, pero es inelástico, y eso construye un piso.
El problema inmediato es el posicionamiento. Los fondos habían acumulado apuestas largas en oro durante el superciclo que superaban ampliamente los niveles históricos promedio. La liquidación de esas posiciones puede durar más de lo que el movimiento de precios de esta semana sugiere. Si la Fed concreta el alza en diciembre y el dólar se mantiene fuerte hasta enero, el mercado puede testear niveles en el rango de los 3,200-3,300 dólares antes de estabilizarse.
Eso no es el fin del mercado alcista. Es la pausa que reinicia el contador para el próximo ciclo ascendente. Pero los productores con costos altos y los proyectos financiados en anticipación de un oro sostenido por encima de los 4,000 dólares tienen un trimestre difícil por delante. Las coberturas de precio —herramienta que muchos grandes operadores abandonaron durante el rally porque bloqueaban las ganancias— vuelven a la conversación en las salas de juntas de las principales mineras.
El mercado a corto plazo: qué vigilar
La reunión de la Fed en diciembre es el catalizador decisivo. Si el banco central sube 25 puntos base y endurece el tono del comunicado, el oro puede ceder otro 3-5% antes de encontrar soporte técnico. Si pausa pero mantiene el sesgo restrictivo, el mercado probablemente interprete eso como un piso provisional y los fondos empezarán a reconstruir posiciones largas gradualmente.
En el mercado físico, la temporada de bodas en India —que históricamente impulsa la demanda de joyería entre octubre y enero— llega justo cuando los precios han bajado desde los máximos. Eso puede activar compras de oportunidad que den soporte al spot antes de que termine el año.
La corrección más severa en ocho meses no borra los 18 meses de superciclo previos. Pero sí recuerda una verdad que el mercado tendía a olvidar cuando el metal cotizaba por encima de los 5,000 dólares: el oro no es inmune a la política monetaria. Los productores que lo entendieron así siguen cubiertos. Los que no, están leyendo sus coberturas con más atención que nunca.